Todos os responsáveis pelo combate à fraude já ouviram alguma versão da pergunta: "Como nos comparamos com os nossos pares?"
Até agora, a resposta geralmente vinha de dados dos relatórios regulatórios Call Report, de conversas nos corredores de conferências e de alguns amigos em outras instituições. Essas conversas com colegas do setor são um ponto de partida valioso, mas se baseiam em relatos informais, o que dificulta sua apresentação à diretoria ou ao conselho de administração. E, embora os relatórios regulatórios que os bancos e as cooperativas de crédito apresentam a cada trimestre possam oferecer uma visão geral, eles raramente abordam as questões de fraude com que os líderes lidam no dia a dia.
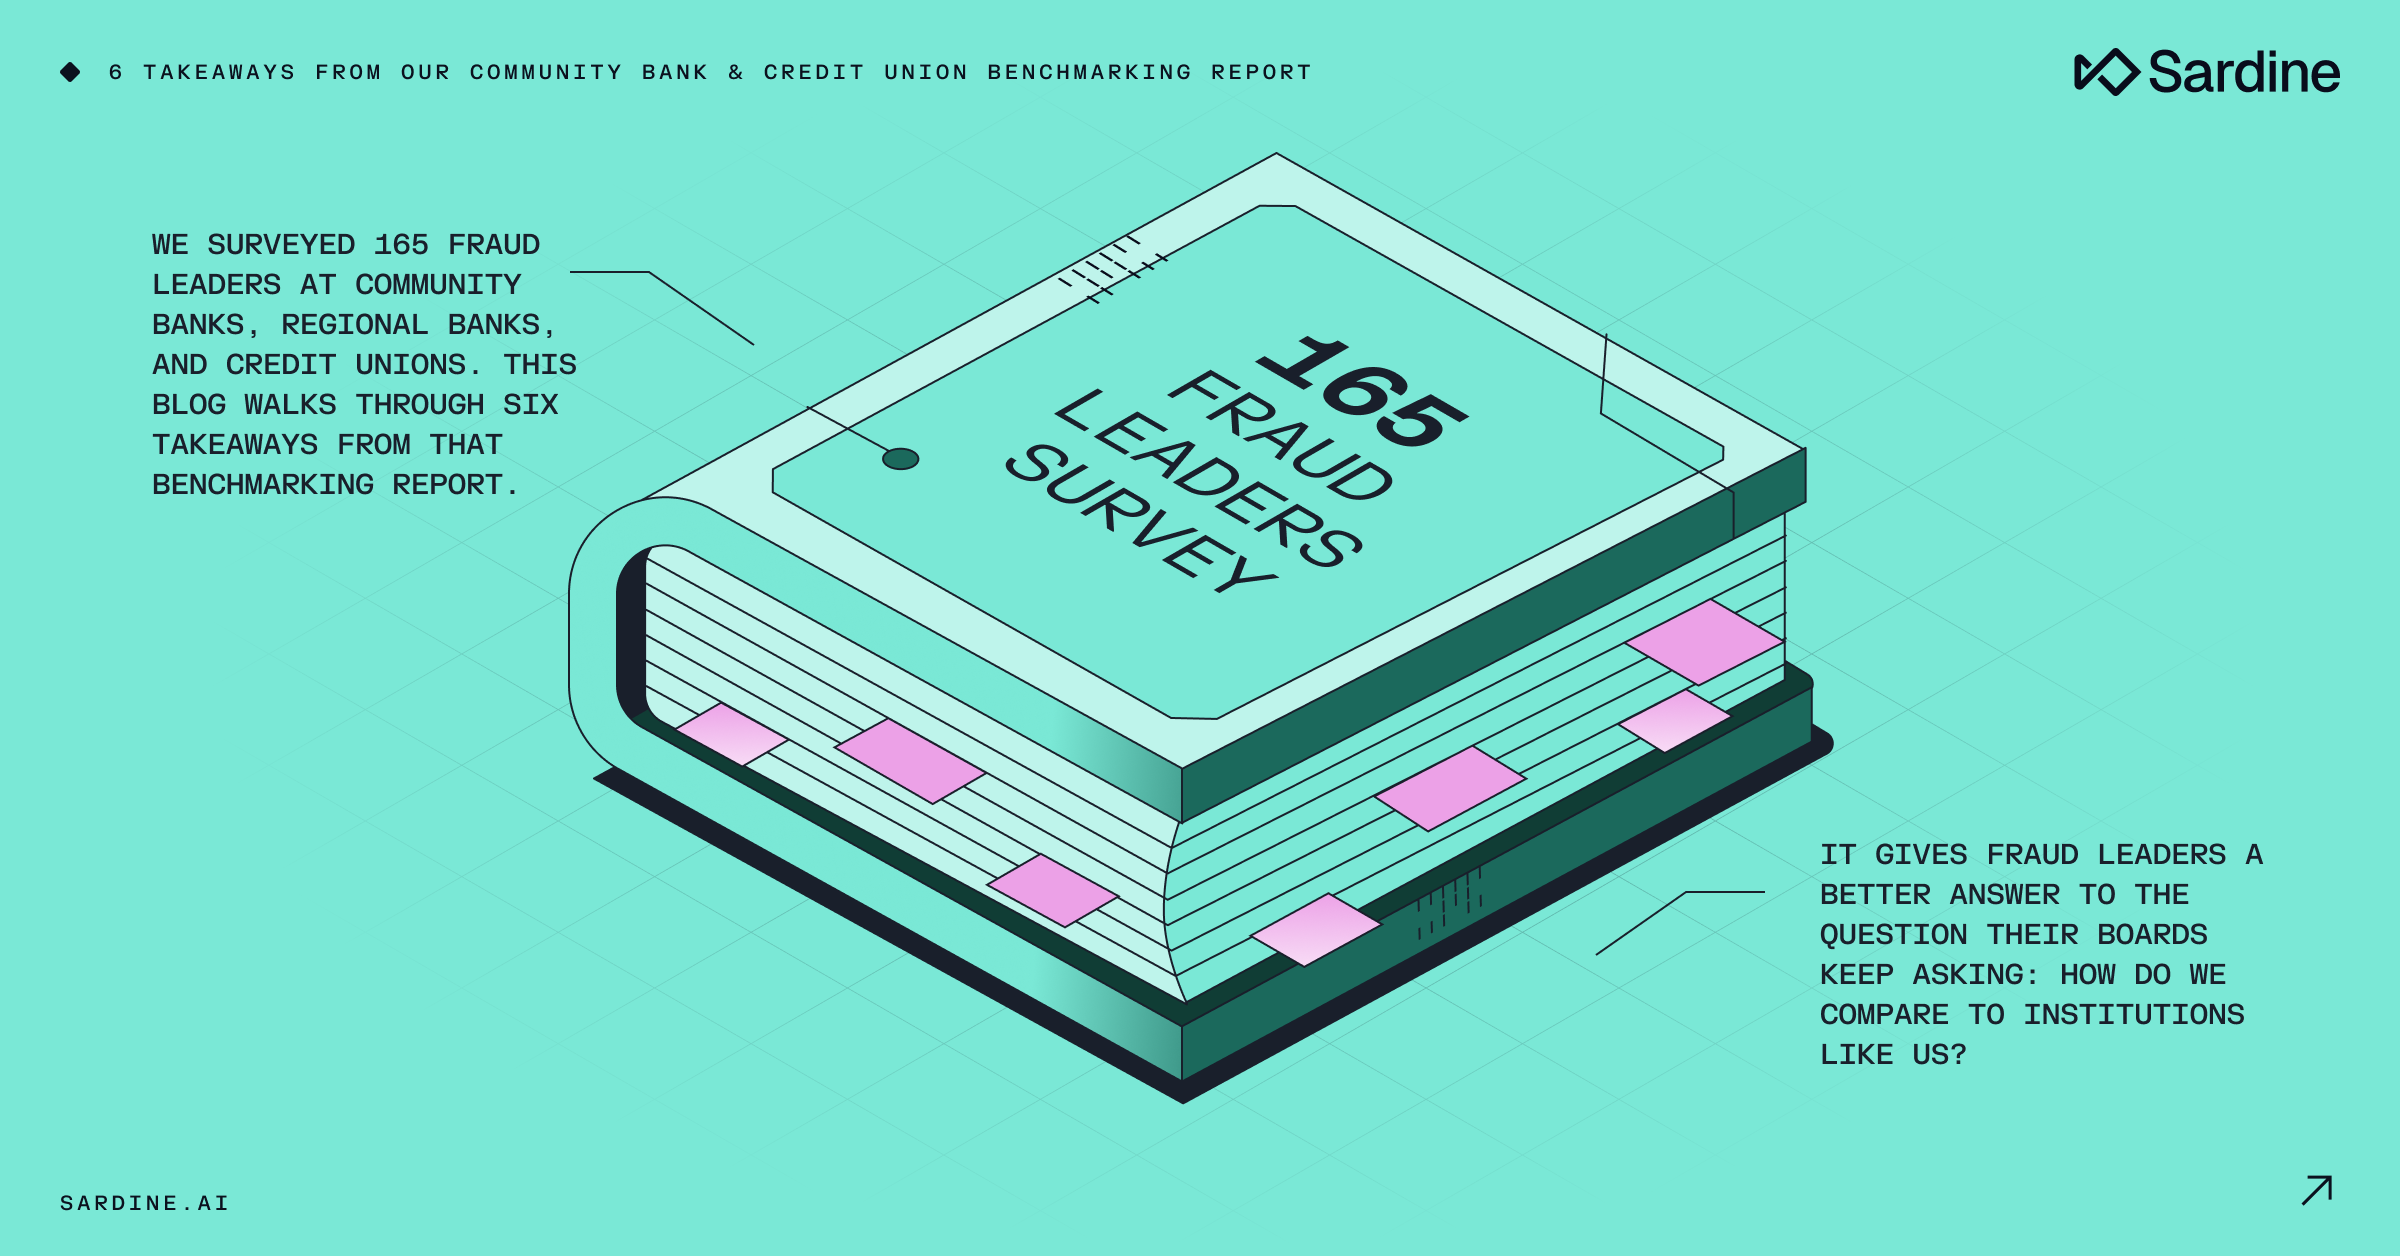
Por isso, fomos falar com quem gere estes programas. Inquirimos 165 responsáveis pela prevenção e combate à fraude em bancos comunitários, bancos regionais e cooperativas de crédito sobre perdas, pessoal, tecnologia, relatórios e orçamento. As suas respostas apontam para seis conclusões essenciais para quem pretende comparar o desempenho do seu programa de combate à fraude com o de outras instituições.
1. As perdas estão a aumentar, e as burlas são uma das principais causas
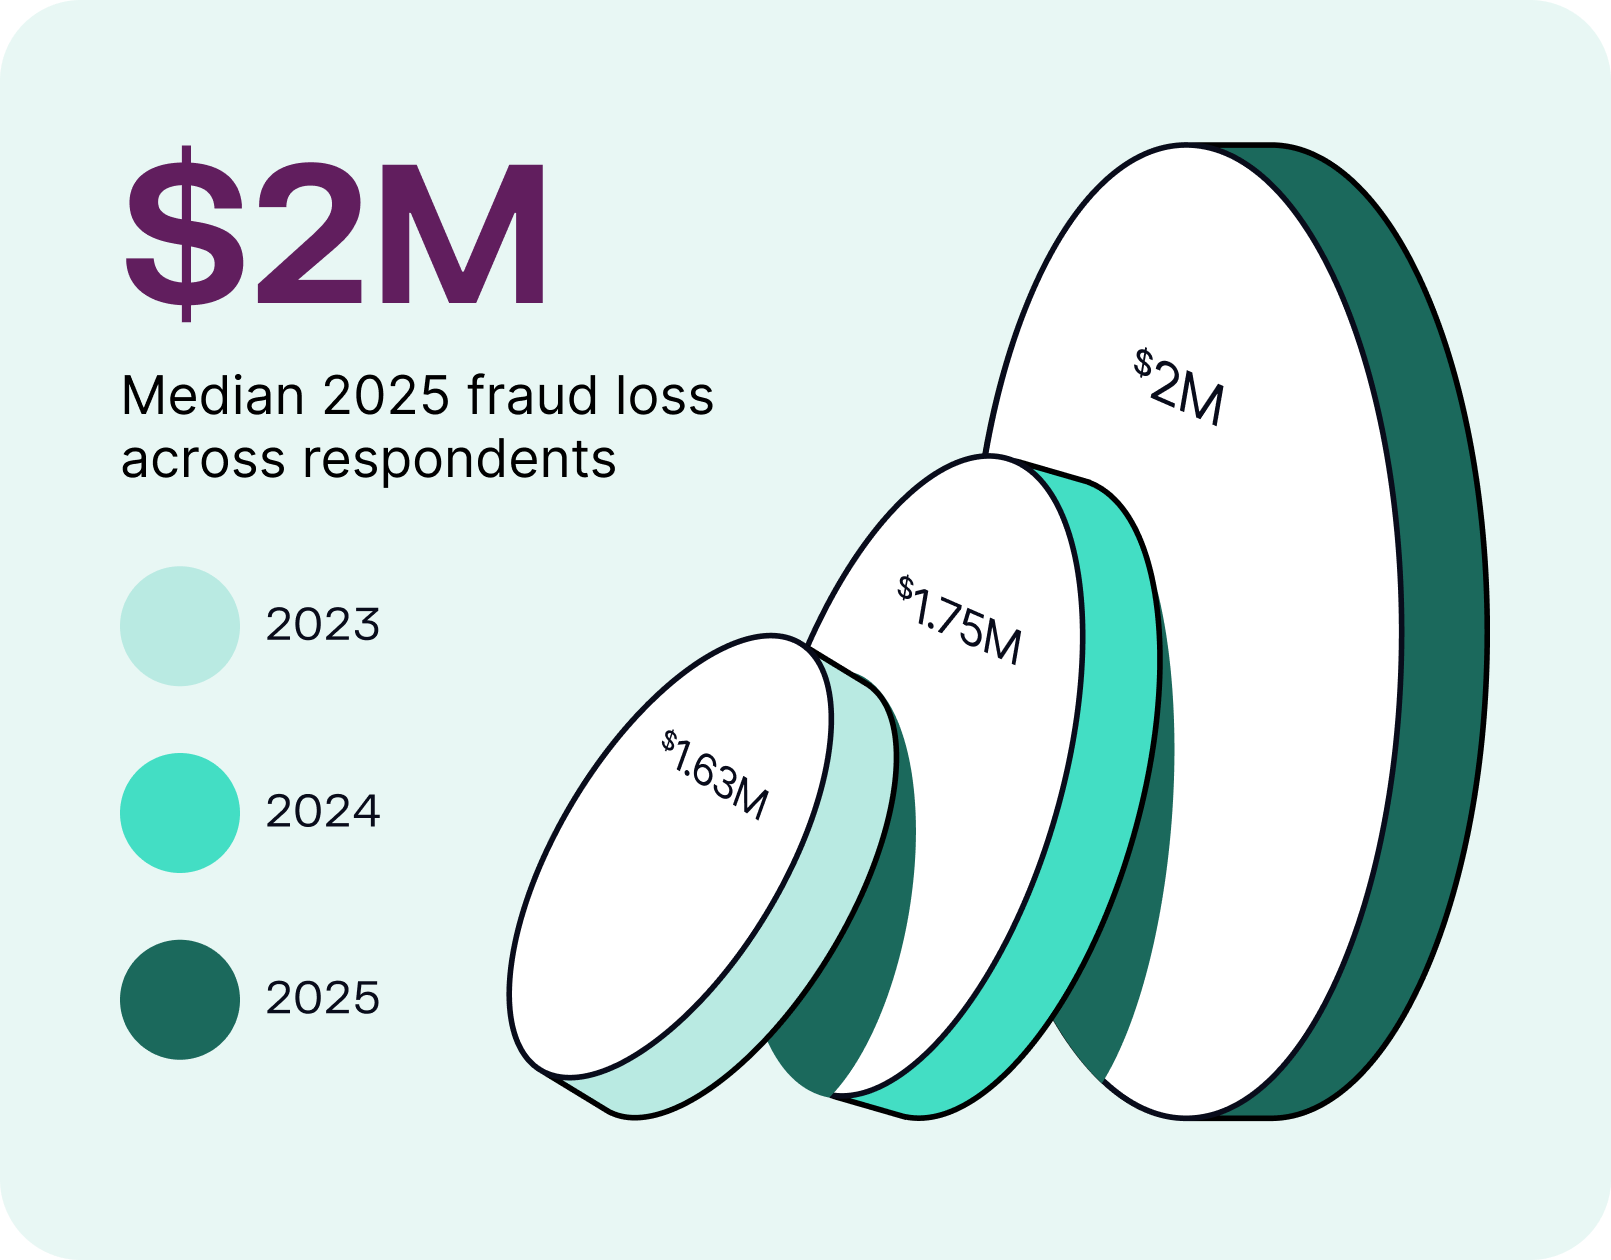
Os inquiridos reportaram perdas medianas por fraude de 1,63 milhões de dólares em 2023, 1,75 milhões em 2024 e 2 milhões em 2025, e quase três quartos indicaram que as suas perdas estão a aumentar. Nem todos os inquiridos reportaram perdas nos três anos, pelo que calculámos a mediana de cada ano com base num grupo de instituições ligeiramente diferente. Por isso, esta tendência deve ser interpretada como uma referência dinâmica do setor.
Quando perguntámos sobre as ameaças, 67,7% dos inquiridos apontaram as burlas como uma das mais prementes, muito à frente de qualquer outra categoria. Mais de metade (55,5%) estima que as burlas representem mais de um quarto das suas perdas por fraude em 2025 e, para 13,4%, as burlas representam a maioria das perdas.
As equipas de prevenção de fraudes têm dificuldade em obter uma visão completa de um esquema fraudulento apenas com relatórios separados por canal. Um burlão pode começar por telefonar ao titular da conta, orientá-lo na utilização dos serviços bancários digitais e transferir o dinheiro através de uma câmara de compensação automatizada (ACH), de uma aplicação de pagamentos entre particulares (P2P) ou de uma transferência bancária, passando por vários canais num único esquema. A maioria das instituições já monitoriza as perdas decorrentes de burlas separadamente das de outros tipos de fraude: 57,1% fazem-no integralmente e outras 28,8% fazem-no parcialmente.
2. Os fundamentos já estão estabelecidos
Os responsáveis pelo combate à fraude dominam a maioria dos fundamentos. Quase todos priorizam os alertas com base no risco (96,9%) e recorrem à deteção proativa ou a uma combinação de alertas proativos e denúncias de fraude feitas pelos clientes (93,3%). Mais de nove em cada dez mantêm uma avaliação formal do risco de fraude, e 88,9% utilizam análises que vão além de regras estáticas.
No entanto, apenas cerca de metade destas equipas se articula com o resto da instituição, com 52,8% a partilhar dados e fluxos de trabalho com as equipas responsáveis pela Lei do Sigilo Bancário/combate ao branqueamento de capitais (BSA/AML), pela cibersegurança e pela gestão de risco empresarial. Os restantes 47,2% ainda gerem o combate à fraude em sistemas separados ou apenas parcialmente interligados, pelo que estas equipas nem sempre conseguem transmitir as suas descobertas aos colegas das áreas de risco e conformidade.
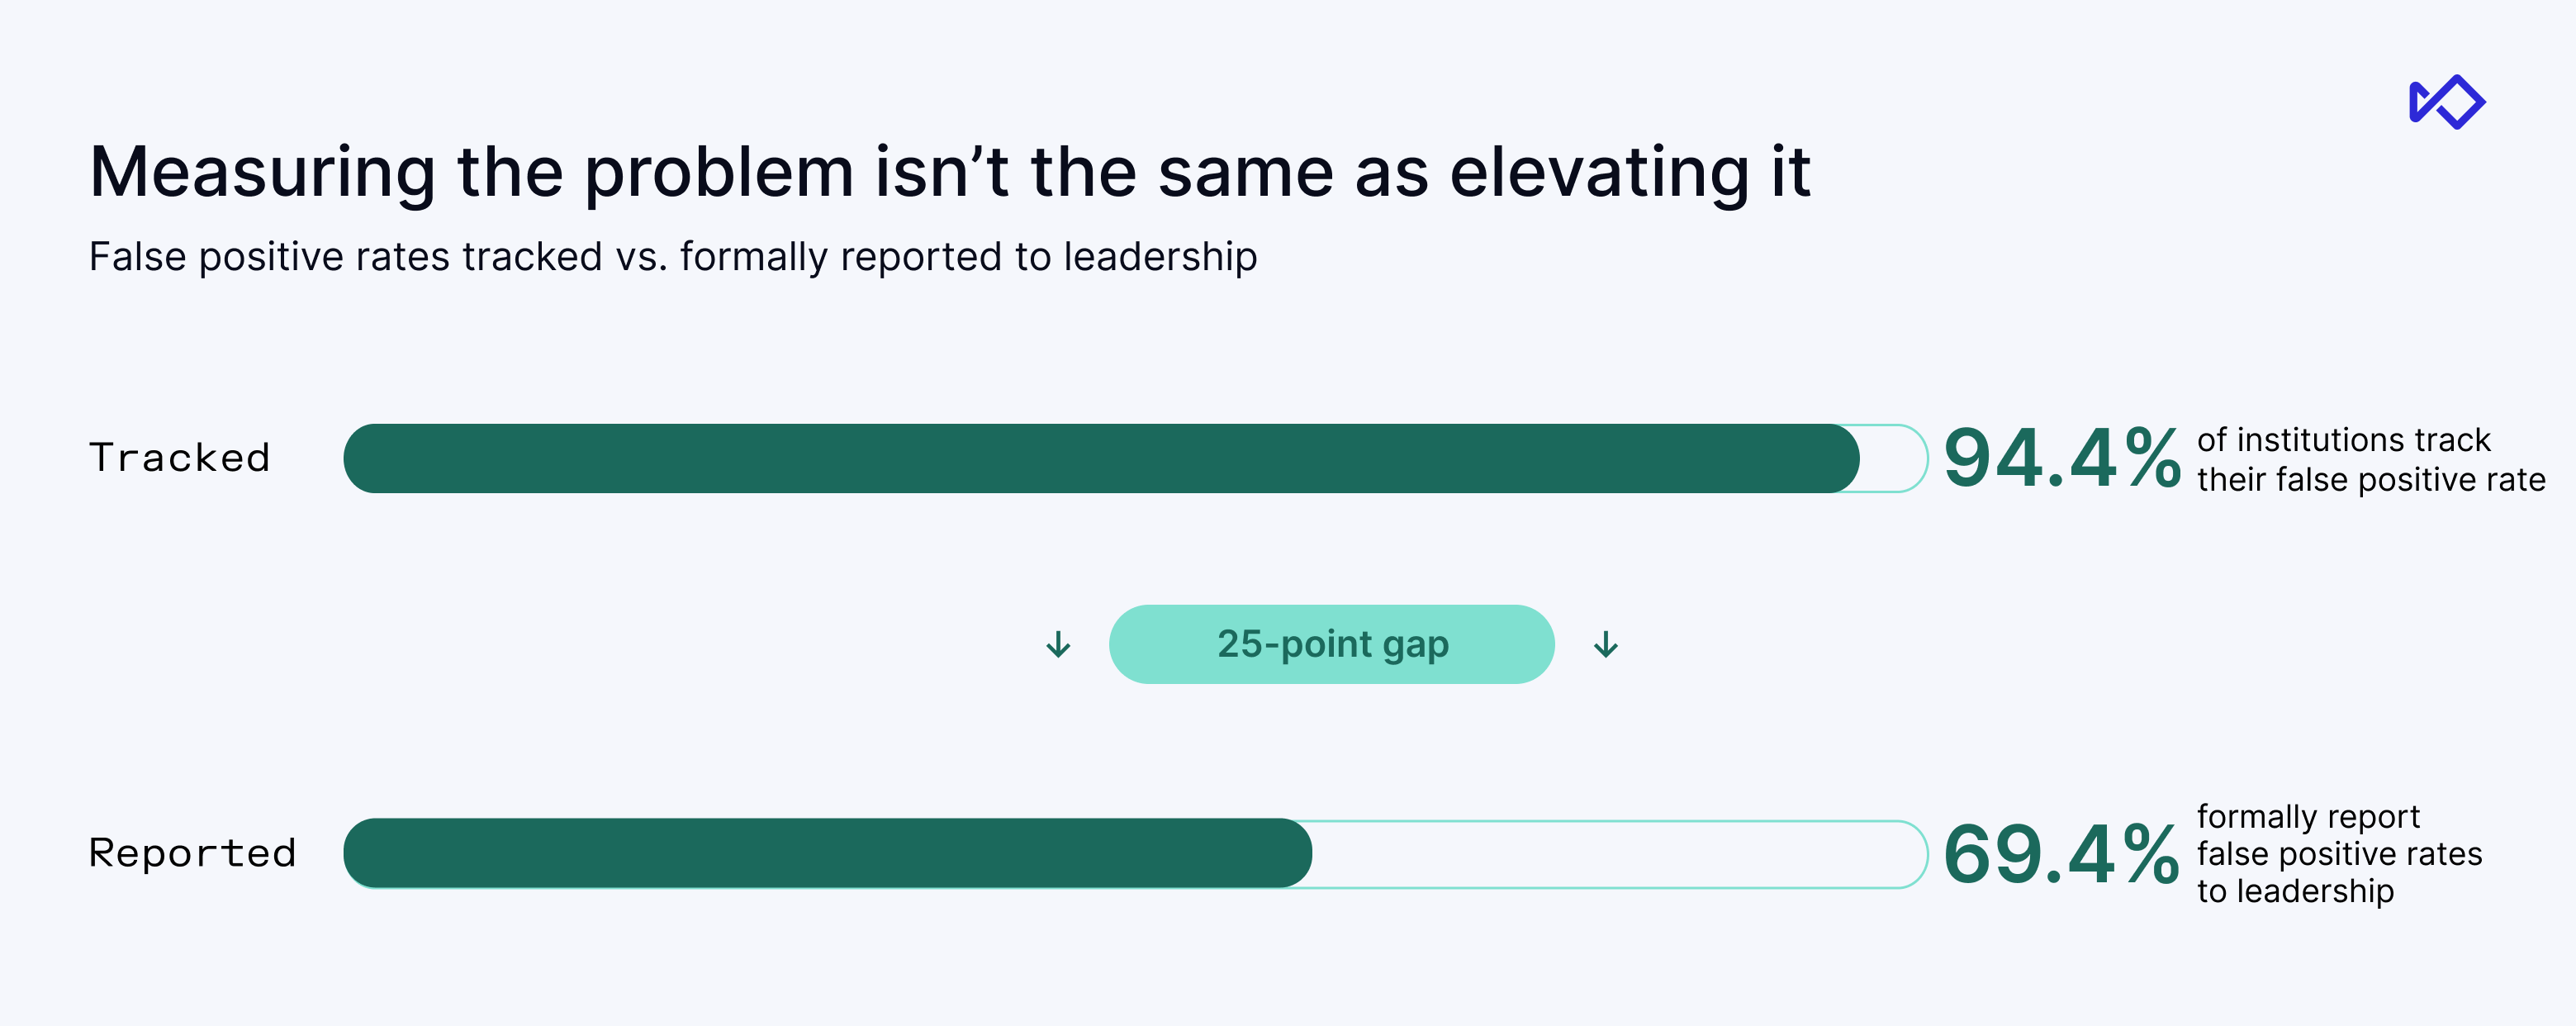
Um quarto das equipas também acompanha um indicador que não comunica regularmente à liderança. Embora 94,4% acompanhem os falsos positivos, apenas 69,4% comunicam formalmente esse indicador aos seus superiores, uma prática que volta a surgir nas conclusões sobre tecnologia apresentadas abaixo.
3. A pressão está por toda a parte, e não se deve ao volume de alertas nem à contratação de pessoal
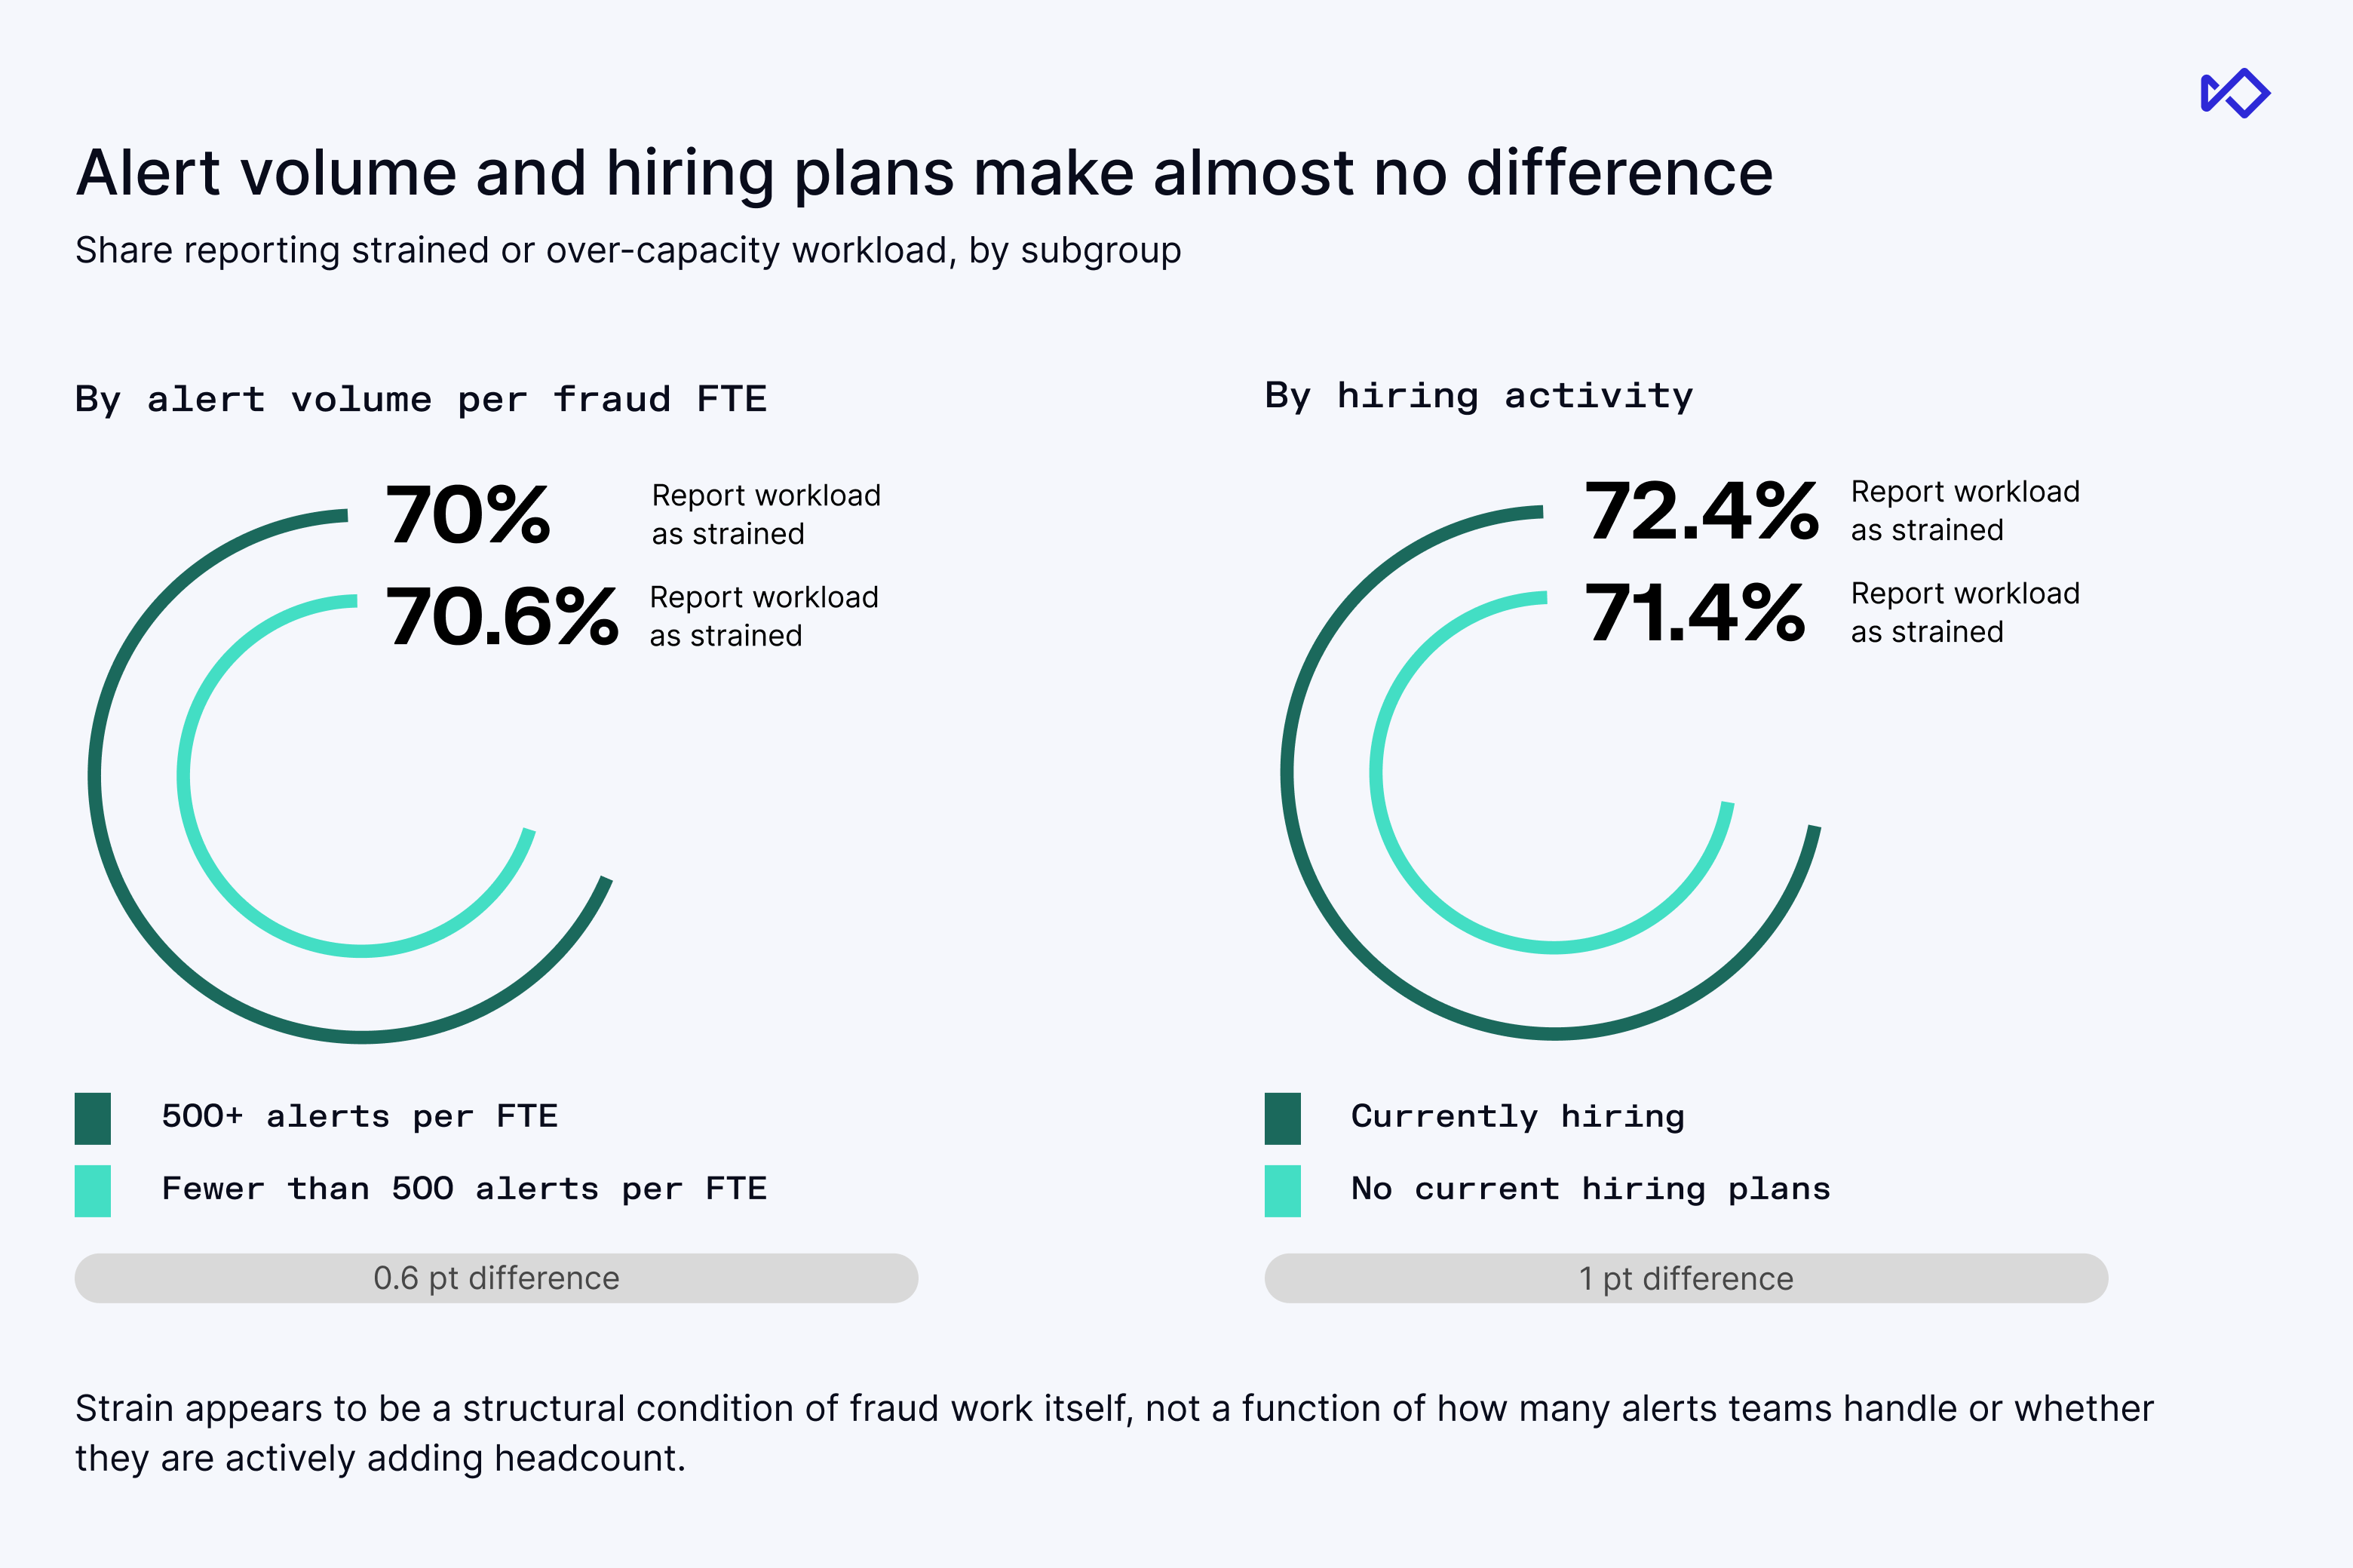
Mais de sete em cada 10 equipas (71,1%) descrevem a sua carga de trabalho como excessiva ou acima da sua capacidade. Esperávamos que o volume de alertas ou a contratação de pessoal explicassem essa pressão, mas nenhum dos fatores o fez. Entre as equipas que gerem mais de 500 alertas por trabalhador a tempo inteiro, 70,0% relatam sentir essa pressão, em comparação com 70,6% das restantes. As equipas que estão a contratar sentem-na na mesma medida: 72,4%, face a 71,4% das que não estão a contratar.
Acreditamos que tudo se resume à forma como as equipas contabilizam o seu trabalho. Resolver um falso positivo em cinco minutos e investigar um caso de fraude que envolve várias contas e pedidos das autoridades policiais contam ambos como um único alerta. Por isso, uma equipa de gestão que olha apenas para o número total de alertas vê apenas uma fração do que os seus analistas realmente fazem ao longo do dia. Se pretende justificar a contratação de mais pessoal, precisa de medir e apresentar o trabalho por detrás dos alertas.
4. Os relatórios são uma das suas ferramentas mais poderosas
Quase todos os inquiridos (94,3%) viram a liderança tomar medidas em resposta a um relatório de fraude. As medidas mais frequentes foram investir em tecnologia (70,1%), alterar políticas (62,4%) ou aumentar o orçamento (51%).
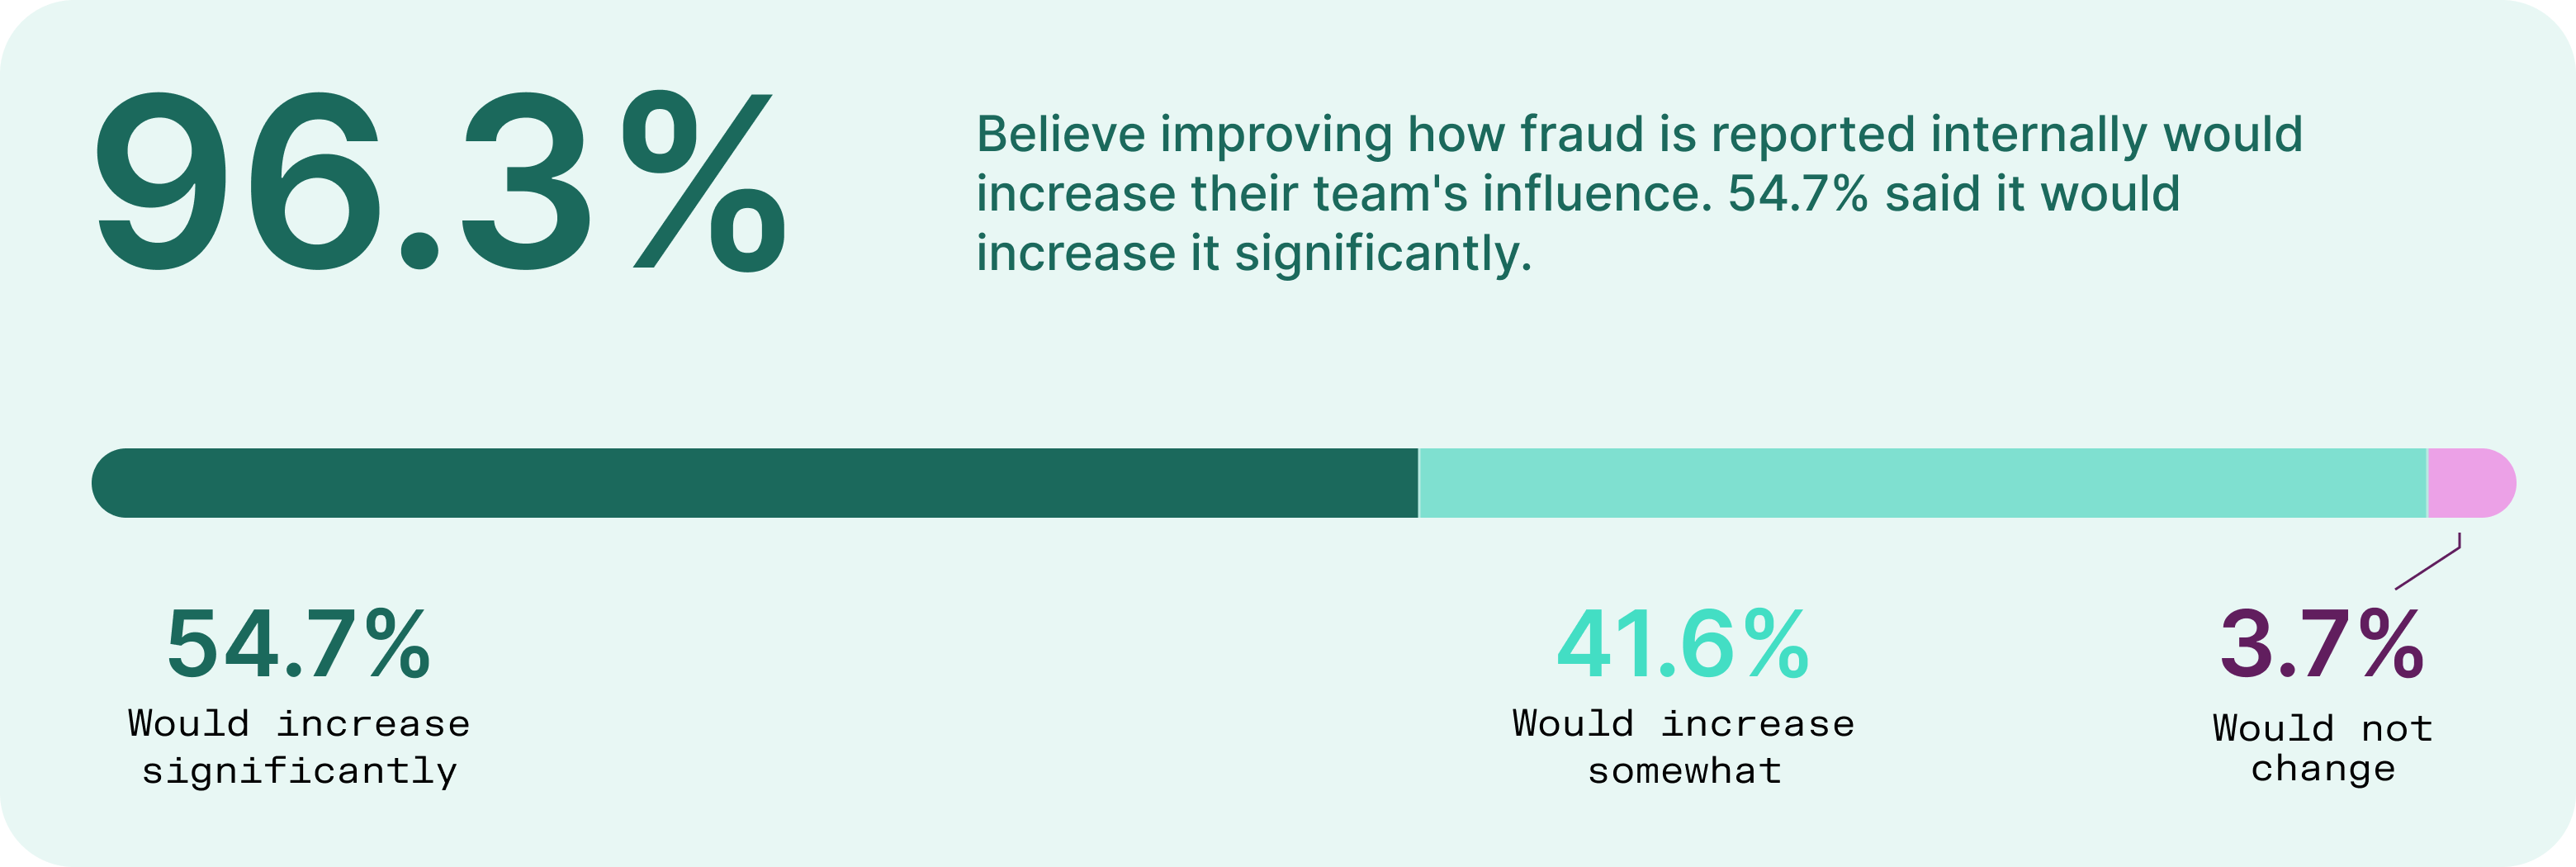
A forma como o relatório é elaborado determina o seu alcance. Entre as equipas cujos relatórios combinam perdas, desempenho operacional e riscos futuros, 95,8% conseguiram que a liderança tomasse pelo menos dois tipos de medidas, em comparação com 77% das equipas que enviam relatórios de âmbito mais limitado. Os responsáveis pelo combate à fraude parecem já ter consciência disso, uma vez que 96,3% acreditam que melhores relatórios internos lhes dariam mais influência.
5. A satisfação com a tecnologia é elevada, mas as dificuldades também
Os responsáveis pela prevenção de fraudes avaliam positivamente as suas ferramentas de forma geral, e 84% disseram-nos estar satisfeitos com a tecnologia que utilizam para combater a fraude. Mas também não tiveram dificuldade em enumerar frustrações. Quando perguntámos sobre os principais problemas, 62,3% apontaram a elevada taxa de falsos positivos, metade (50,3%) queria mais flexibilidade nas regras e 45% enfrentavam dificuldades devido à fraca integração com os sistemas centrais e às limitações na elaboração de relatórios.
As instituições que comunicam formalmente a sua taxa de falsos positivos estão muito mais satisfeitas com a sua tecnologia, com uma taxa de satisfação de 90%, em comparação com 71,4% entre as que acompanham esse indicador de forma menos formal ou não o acompanham de todo.
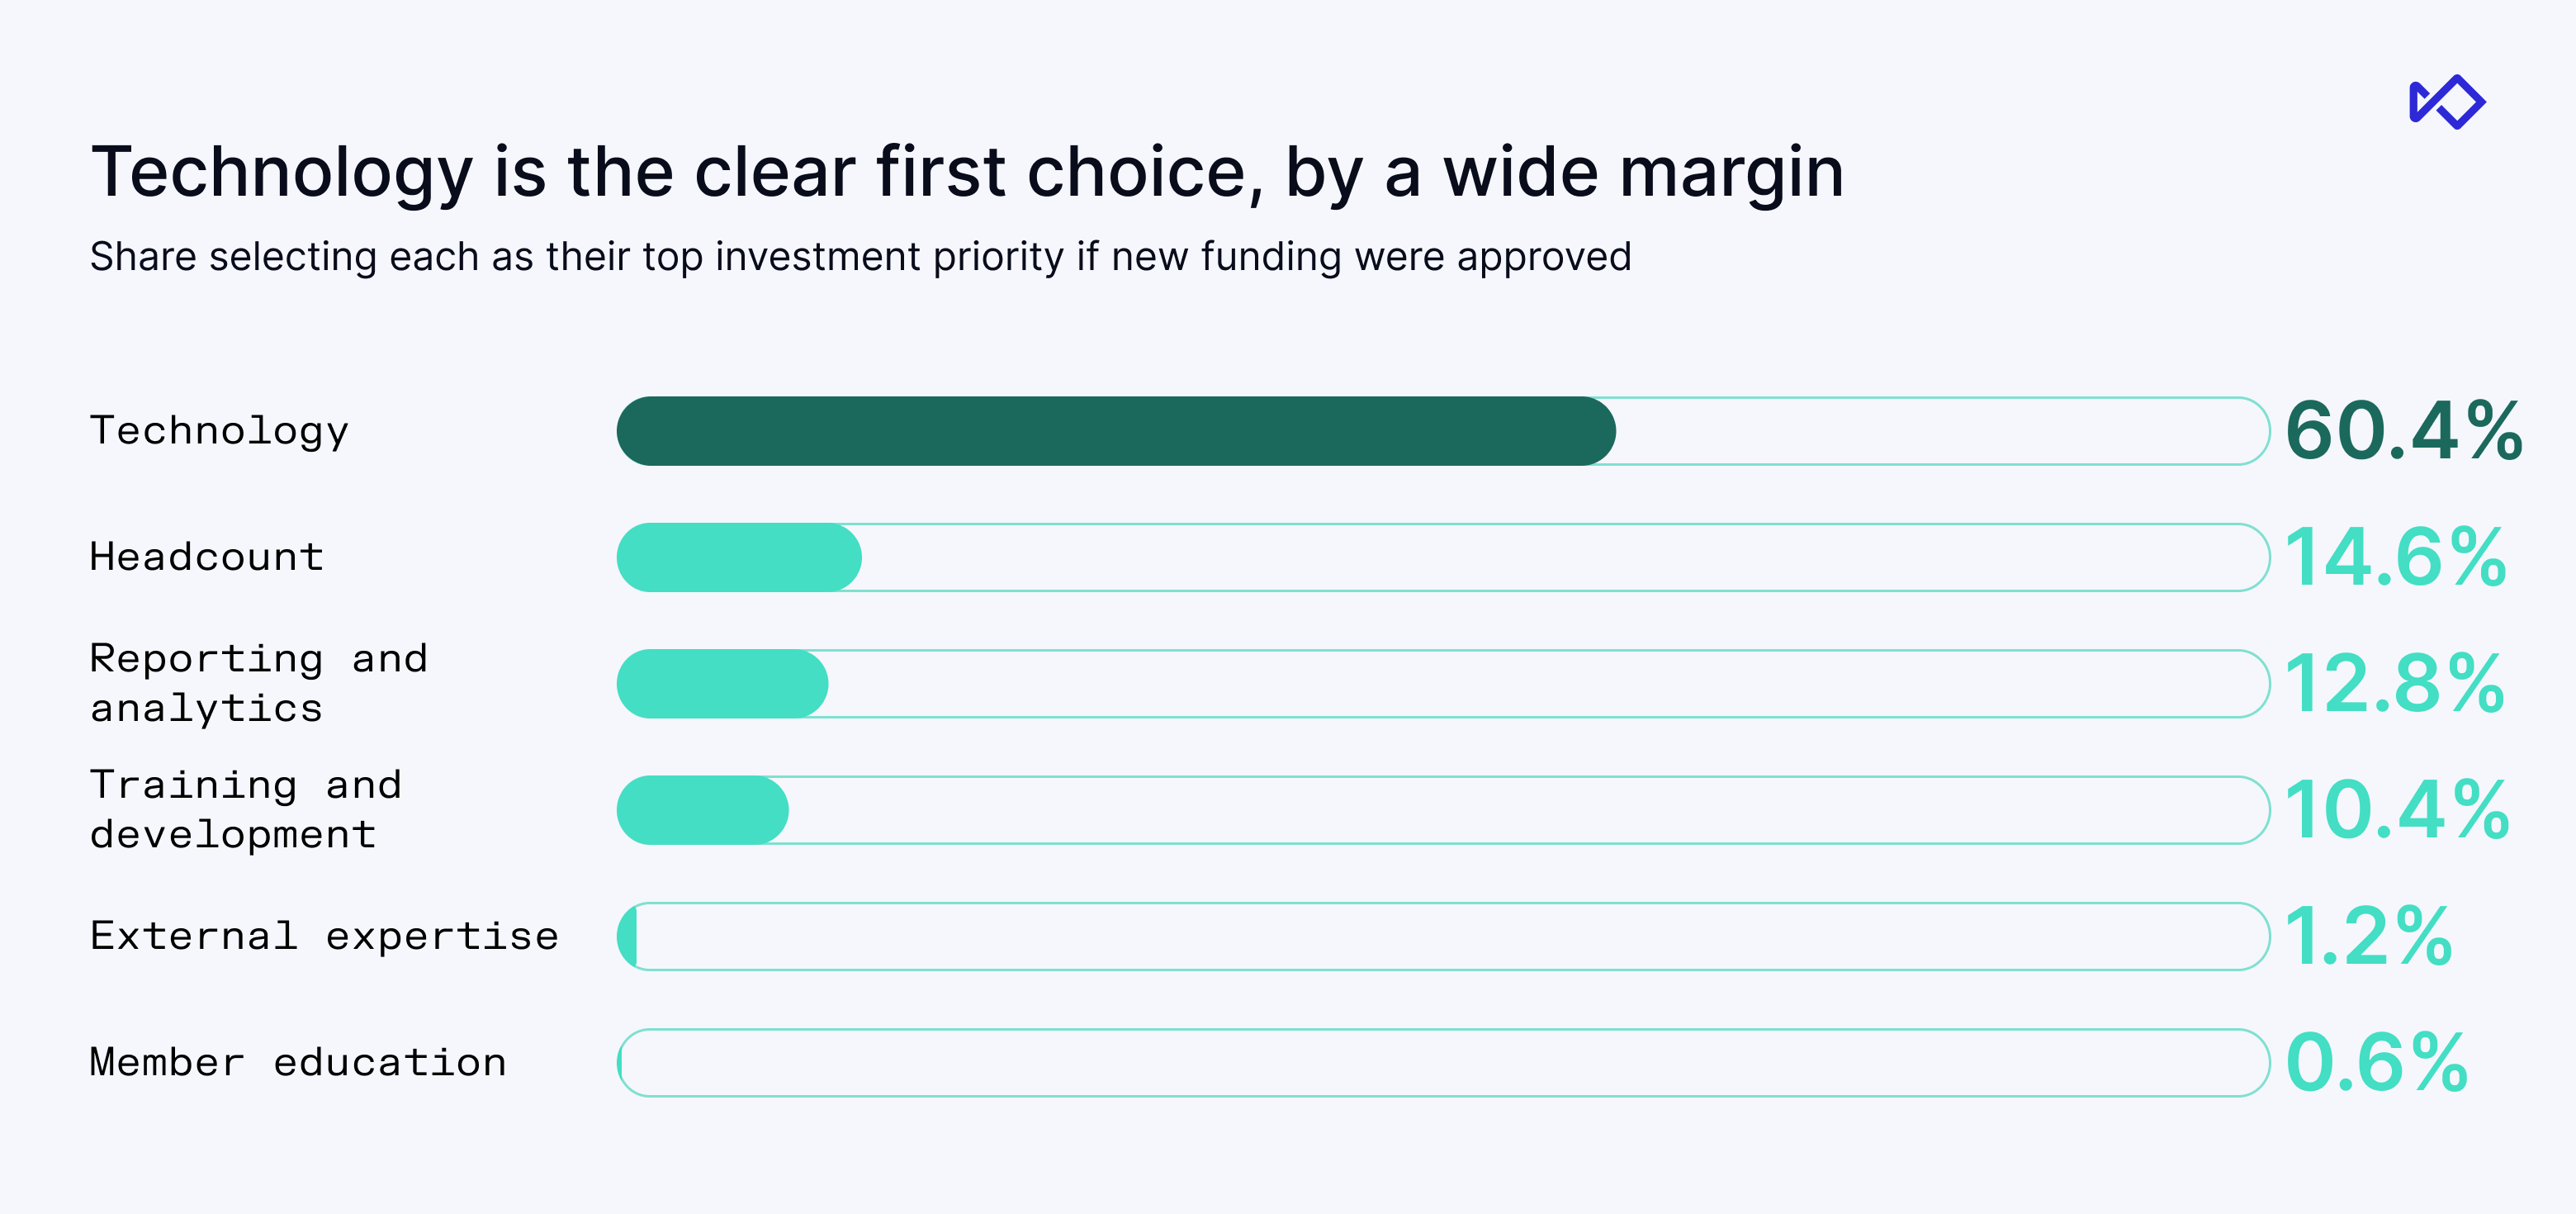
Ainda assim, a maioria dos entrevistados investiria o próximo dólar em tecnologia (60,4%), mais de quatro vezes a proporção dos que investiriam na contratação de pessoal (14,6%). Meu conselho é: antes de comprar outra plataforma, pergunte se sua equipe está ajustando as ferramentas que você já tem, medindo seus resultados e cobrando dos fornecedores o desempenho esperado.
6. A fraude evitada é o valor que os líderes não conseguem comprovar plenamente
Quase todos os inquiridos (95,4%) monitorizam, de alguma forma, as fraudes evitadas ou as tentativas de fraude, mas apenas 58,8% as comunicam formalmente. Os responsáveis pelo combate à fraude também querem, acima de tudo, que a administração compreenda o valor das fraudes evitadas: 62,8% apontam este aspeto, tornando-o a resposta mais mencionada.
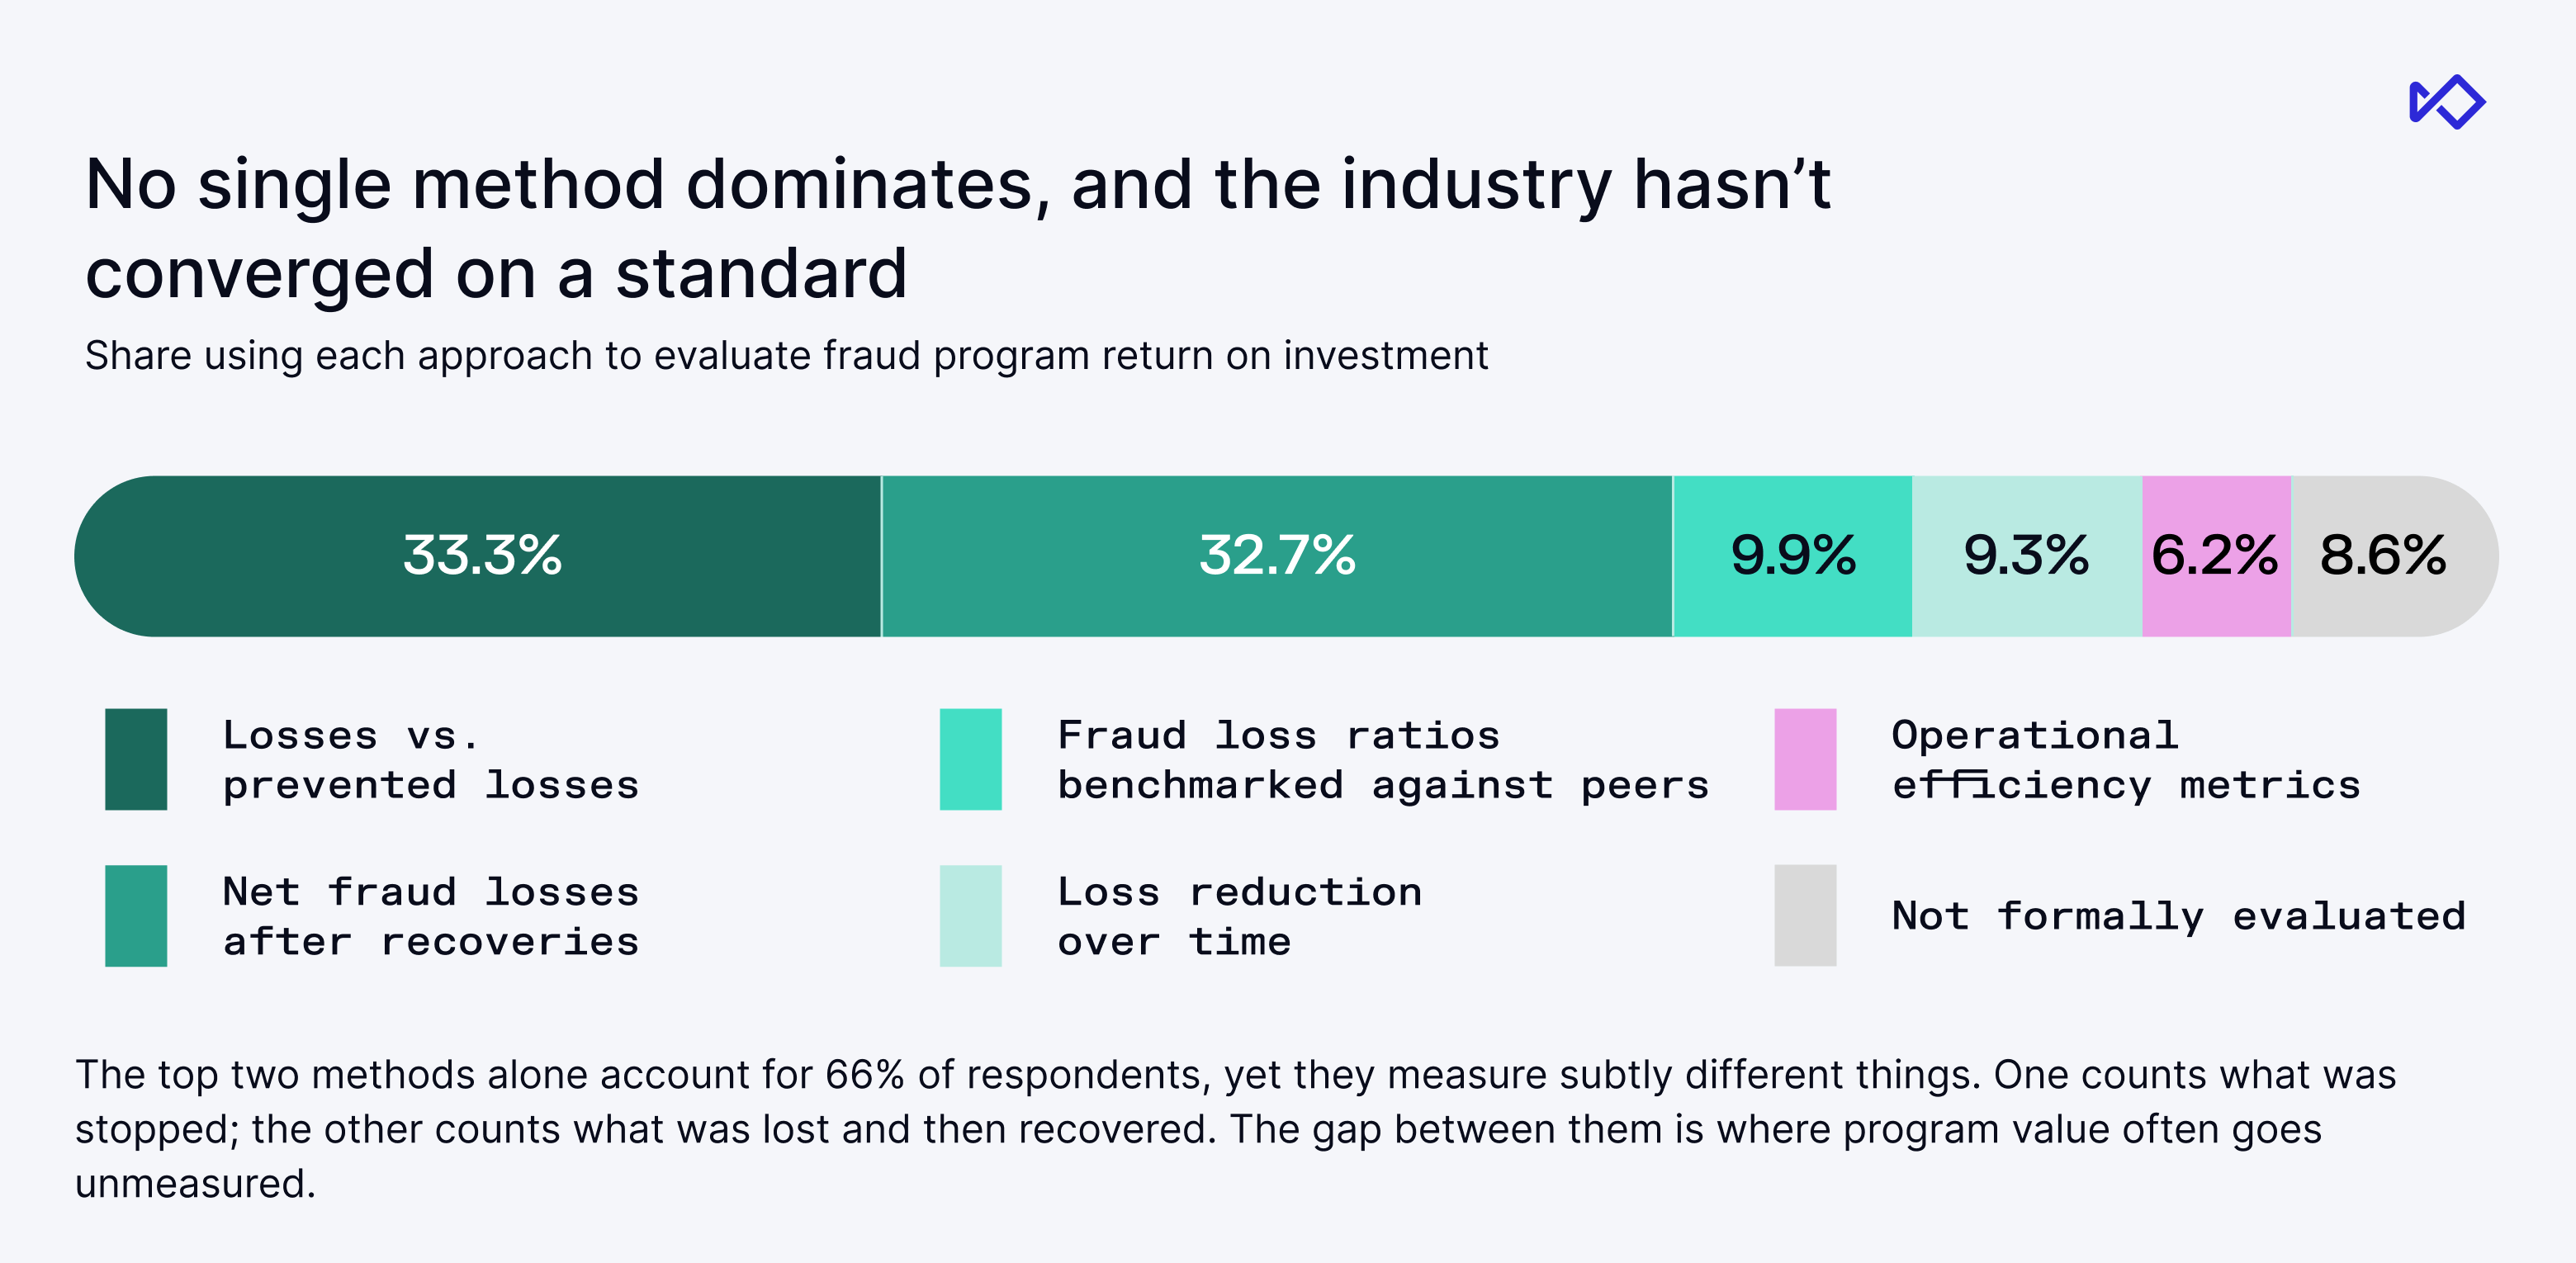
Sem uma definição comum do ROI da prevenção de fraudes, cada instituição cria a sua própria. Um terço (33,3%) compara as perdas com as perdas evitadas, 32,7% utilizam as perdas líquidas após a recuperação de valores e as restantes recorrem a outras abordagens.
Seja qual for o método escolhido, se comunicar apenas as perdas, a direção fica a saber das fraudes que passaram despercebidas, mas não do que a sua equipa impediu ou recuperou. Apresente os montantes das perdas evitadas e dos valores recuperados juntamente com as perdas efetivas, usando a mesma definição em todos os trimestres, para que a direção possa acompanhar os resultados do programa ao longo do tempo.
Uma ressalva: confiança não é conciliação
Os inquiridos confiam nos seus números: 91,3% afirmam confiar nos seus dados internos sobre perdas. Quando somámos as perdas por canal de cada instituição e comparámos essa soma com o total reportado para 2025, apenas 45,8% das 142 respostas comparáveis apresentaram uma correspondência dentro de uma margem de ±20%.
A sobreposição de definições pode explicar parte da discrepância, sobretudo quando uma equipa pode registar a mesma perda por burla tanto na categoria de burlas como na de banca digital. Os sistemas desconectados e os processos manuais agravam ainda mais essa discrepância. Forçar os números a coincidir apenas ocultaria essa sobreposição. Por isso, faça reconciliações regulares, identifique em que categorias existe dupla contagem e prepare-se para explicar a diferença quando a direção perguntar.
Como utilizar estes indicadores de referência
Não use a média geral da pesquisa ao comparar seu programa. Uma cooperativa de crédito com US$ 400 milhões em ativos e um banco regional com US$ 10 bilhões em ativos não devem tirar a mesma conclusão a partir do mesmo número. Comece por instituições semelhantes à sua em volume de ativos, tipo de instituição e base de clientes, e use os dados mais abrangentes como contexto.
Depois, complemente essa comparação com instituições semelhantes com relatórios mais completos: as perdas, os prejuízos evitados e os valores recuperados. Em conjunto, estes dados mostram à liderança um panorama completo dos resultados que a sua equipa está a alcançar.
Da próxima vez que o conselho de administração perguntar como se compara com os seus pares, não terá de fazer suposições. Terá dados verificáveis, um grupo de referência bem definido e provas que demonstram o impacto do seu programa.
Transfira o relatório completo de benchmarking e veja como o seu programa se compara com os de organizações da mesma dimensão → https://www.sardine.ai/whitepapers/fraud-benchmarking-report