

Acabei de voltar de visitar familiares e amigos em Buenos Aires e, pela primeira vez, vivi algo que não esperava: estar completamente sem dinheiro em espécie na Argentina pareceu normal.
Isso não era assim nem no final de 2024. Mas nesta viagem? Um cartão de débito ou crédito, ou um pagamento via QR de qualquer banco, me cobriu em 99% das situações. Até os garçons nos restaurantes tinham começado a manter um segundo terminal de POS só para as gorjetas.
É uma mudança notável para um país que historicamente teve uma relação complicada com pagamentos digitais, marcada pela inflação, pelos controles cambiais e por uma profunda desconfiança nas instituições financeiras. Então, o que mudou?
Então (antes de 2023) | Agora (2026) |
Predominância de dinheiro vivo, mesmo nas cidades | 99% de cobertura com cartão ou QR |
O MercadoPago dominou graças à rapidez dentro do próprio app | Interoperabilidade total entre todos os bancos e carteiras |
Mercado paralelo de câmbio (cuevas) frequentemente necessário | Câmbio via aplicativos cada vez mais viável |
Pagamentos digitais são, em grande parte, uma história de Buenos Aires | Adoção de QR chega a vilarejos de 1.000 habitantes |
A transformação dos pagamentos
Os pagamentos instantâneos finalmente vivem o seu momento PIX
O Banco Central da Argentina (BCRA) Transferencias 3.0 via QR amadureceu e se tornou algo realmente fluido, comparável ao PIX no Brasil. Os dias em que o domínio do Mercado Pago se devia apenas ao fato de que as transferências dentro do próprio app eram mais rápidas ficaram em grande parte para trás. O campo de jogo se nivelou.
Meu único desejo: evoluir a lógica atual de chaves CVU/alias para permitir buscas por número de telefone, e‑mail ou CPF/CNPJ, do jeito que funciona em São Paulo. (Digo isso só por inveja. Alguém já registrou o alias de três palavras que eu queria. Porteños entenderão.) O Transferencias 3.0 entrou em operação no fim de 2020 e se tornou totalmente interoperável no fim de 2021, quando todos os QR codes passaram a ser obrigados a funcionar entre bancos e carteiras. O esquema padronizou os trilhos para transferências imediatas entre qualquer conta bancária ou virtual, com os recursos creditados em menos de 15 segundos, 24x7, via QR, links de pagamento ou outros identificadores. Conceitualmente, ele é muito mais próximo do PIX brasileiro do que das antigas redes de cartão, por ser de baixo custo, irrevogável, conta a conta e explicitamente desenhado para substituir o dinheiro em espécie.
Até o final de 2023, os pagamentos eletrônicos na Argentina cresceram 68% em relação ao ano anterior, com trilhos de pagamento em tempo real como o Transferencias 3.0 representando cerca de 36–37% de todas as transações.
Analistas estimam que o mercado de pagamentos da Argentina foi de cerca de USD 113 bilhões em 2025, com previsões de que possa ultrapassar USD 500 bilhões no início da década de 2030 à medida que as carteiras digitais e as transferências de conta a conta crescem mais de 30% ao ano.
Embora o PIX ainda lidere a América Latina em volume absoluto, a Argentina é um dos poucos mercados que replicou um modelo semelhante: trilhos em tempo real, interoperabilidade universal de QR e forte apoio regulatório, posicionando o Transferencias 3.0 como um verdadeiro par regional.
Por que as cuevas do dólar blue na Argentina estão perdendo sua vantagem (por enquanto)
Pela primeira vez em muito tempo, o ecossistema paralelo de câmbio da Argentina — as cuevas informais e os arbolitos nas ruas que fazem a cotação do “dólar blue” — simplesmente não era atraente em comparação às taxas e à conveniência que eu conseguia por canais digitais regulados. Comprei ARS com BRL a uma taxa razoável, instantaneamente, via AstroPay, sem pensar duas vezes. Enquanto isso, amigos argentinos visitando Florianópolis estavam pagando na Decathlon escaneando QRs do Pix pelo Mercado Pago, em vez de se darem ao trabalho de usar apps dedicados a transações internacionais, como belo ou Cocos.
O mercado paralelo de câmbio da Argentina (as cuevas do “dólar blue” e os arbolitos nas ruas) historicamente prosperou graças a uma ampla diferença entre a taxa oficial e as expectativas do mercado, além de controles de capital rígidos que limitavam o acesso a moeda estrangeira pelos canais formais. Nesse contexto, as trocas de dinheiro em redes informais de microcâmbio muitas vezes eram a única forma de moradores e visitantes obterem uma taxa realista ou tirarem valor rapidamente do peso.
A partir do fim de 2023 e ao longo de 2024, o governo da Argentina implementou um programa agressivo de estabilização que combinou uma grande desvalorização inicial do peso oficial com um aperto da política fiscal e um roteiro gradual para desmontar os controles de capital. O efeito imediato foi reduzir a diferença entre as taxas oficial e paralela e tornar os canais de câmbio regulados, baseados em aplicativos (como carteiras fintech e provedores de pagamentos transfronteiriços) relativamente mais atraentes, especialmente para gastos do dia a dia em vez de fuga de capitais de longo prazo. Isso se reflete, na prática, em mais pessoas se sentindo à vontade para usar carteiras que operam via o PIX do Brasil, fintechs multicurrency ou trilhos locais de A2A, em vez de fazer fila em uma cueva a cada viagem ou grande compra.
Além de Buenos Aires: penetração nacional de QR e carteiras digitais
Esta foi a parte que realmente me surpreendeu. Eu não estava apenas pagando com códigos QR em restaurantes portenhos. Eu estava escaneando códigos para comprar salamines de campo (linguiças artesanais do interior) e alfajores artesanais (biscoitos recheados) em um vilarejo de 1.000 habitantes em uma província ao sul de Buenos Aires. Algumas lojinhas chegavam a oferecer um desconto de 10% para pagamentos via QR ou em dinheiro em vez de cartão, um sinal claro de como os comerciantes querem evitar as taxas de cartão de crédito e de como os pagamentos por carteira digital se tornaram normalizados até mesmo no nível hiperlocal.
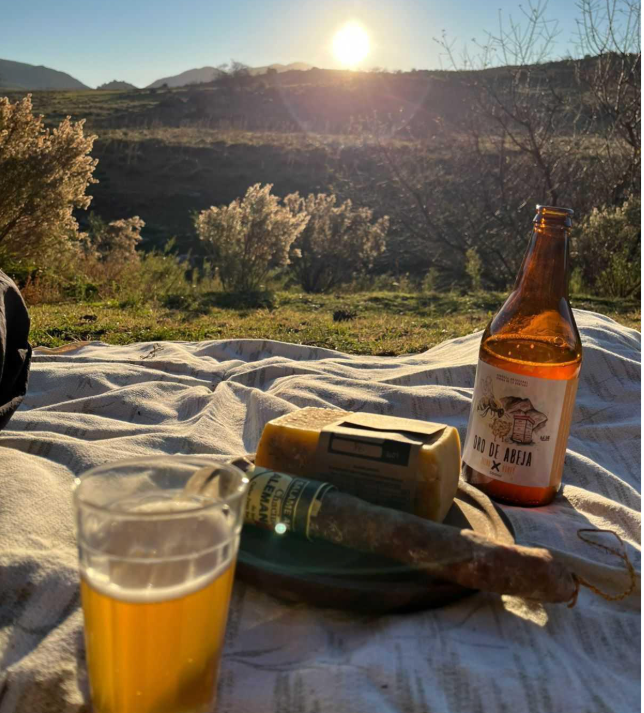
Esse tipo de profundidade geográfica sinaliza algo real. Isso já não é mais uma história de fintech de capital.
Reguladores e analistas de mercado agora descrevem a mudança nos meios de pagamento na Argentina como uma transformação estrutural em todo o país, e não mais como uma história restrita a Buenos Aires. As iniciativas de inclusão financeira do banco central, em conjunto com o Transferencias 3.0, miraram explicitamente pequenos comerciantes e regiões anteriormente pouco atendidas, tornando viável a aceitação interoperável de QR até mesmo para microempresas e varejistas rurais. Dados do setor mostram que os pagamentos eletrônicos na Argentina cresceram cerca de 68% ano a ano até o fim de 2023, com as carteiras digitais respondendo por cerca de um terço dos gastos em comércio eletrônico e quase um quinto dos gastos em POS, e caminhando para se tornar o método dominante até meados da década, especialmente em áreas pouco atendidas por agências bancárias tradicionais.
Isso é relevante do ponto de vista geográfico: os pagamentos digitais e móveis são agora o segmento que mais cresce em todo o mercado de pagamentos argentino, impulsionados pela penetração de smartphones, pela forte expansão das fintechs e pela ubiquidade dos códigos QR entre pequenos comerciantes.
Uma previsão de mercado estima que o mercado de pagamentos da Argentina crescerá de cerca de US$ 86,9 bilhões em 2024 para aproximadamente US$ 500 bilhões até 2032, com carteiras digitais e pagamentos de conta a conta habilitados por QR impulsionando grande parte dessa expansão tanto no comércio eletrônico quanto nas transações em pontos de venda.
Em termos simples, o que você vivenciou ao comprar produtos artesanais em uma vila de 1.000 habitantes é exatamente o que os dados macroeconômicos indicam que deveria estar acontecendo.
O outro lado da moeda: A fraude veio junto na carona
À medida que a tecnologia avança, os riscos inerentes crescem junto com ela. A fase inicial de adoção é sempre a mais caótica, e a Argentina está exatamente nessa fase agora.
O crime financeiro na Argentina não chega ao nível de organização visto no Brasil, onde facções como o PCC são conhecidas por adquirir fintechs diretamente para lavar dinheiro. Mas os vetores de fraude de que ouvi falar nesta viagem eram preocupantes por si só.
Contexto do crime financeiro organizado no Brasil
No Brasil, facções criminosas organizadas como o Primeiro Comando da Capital (PCC) têm sido explicitamente associadas a crimes financeiros em larga escala, incluindo assaltos a bancos, fraudes cibernéticas e esquemas sofisticados de lavagem de dinheiro que se aproveitam da infraestrutura de fintechs. Relatórios públicos e manifestações de órgãos supervisores descrevem como redes de laranjas, empresas de fachada e até intermediários regulados podem ser cooptados para canalizar recursos provenientes de golpes e fraudes por meio de sistemas de pagamento em tempo real. Esse é o pano de fundo para as frequentes manchetes sobre quadrilhas explorando o PIX e para a postura relativamente agressiva do Brasil em relação a controles de fraude em tempo real, compartilhamento de dados em nível setorial e repressão a contas de laranjas.
Em comparação com esse parâmetro, o cenário de fraudes na Argentina ainda é mais fragmentado e oportunista do que propriamente cartelizado e industrial, mas o padrão em toda a região é claro: à medida que os pagamentos instantâneos ganham escala, grupos organizados migram de fraudes simples com cartão presente para golpes em tempo real de conta a conta, engenharia social e ataques de tomada de conta, usando as mesmas infraestruturas que os reguladores criaram para promover a inclusão financeira.
Vulnerabilidades dos bancos tradicionais
Um amigo dos meus pais recebeu um e-mail de phishing disfarçado de notificação de banco pela internet. As credenciais foram roubadas e a conta corrente dele foi esvaziada em questão de minutos, sem que nenhum token de banco via celular fosse solicitado. Existe uma lacuna significativa de autenticação que os bancos tradicionais na Argentina precisam fechar, e rápido.
Engenharia social no momento do pagamento
Uma conhecida mais velha foi vítima de um golpe enquanto tentava pagar a passagem de ônibus com um código QR. Alguém atrás dela na fila se ofereceu para ajudar e acabou desviando silenciosamente dinheiro do aplicativo móvel dela. Isso não é uma falha de tecnologia. É um ataque de engenharia social que explora a falta de familiaridade do usuário com novos fluxos de pagamento e se alinha diretamente ao que o setor sabe sobre determinados grupos demográficos serem mais vulneráveis a vetores específicos de fraude.
Tendências de quishing e fraudes com QR code
Talvez a tendência mais preocupante seja o uso de códigos QR maliciosos colocados sobre códigos legítimos em notificações de infração no transporte público, mesas de restaurantes e até parquímetros. As vítimas escaneiam o que parece ser um código oficial de pagamento e o dinheiro vai para outro lugar.
Globalmente, as fraudes baseadas em QR (“quishing” ou “qrishing”) se aceleraram junto com a adoção de pagamentos por QR. Análises de segurança em 2024–2025 descrevem o quishing como uma evolução do phishing clássico: URLs maliciosos são incorporados em códigos QR, muitas vezes enviados por e‑mail, aplicativos de mensagem, adesivos impressos ou sobrepostos a códigos QR legítimos em restaurantes, parquímetros e sistemas de transporte. Depois de escaneado, a vítima é direcionada para páginas de captura de credenciais, sites de malware ou interfaces de pagamento falsas que podem tanto esvaziar fundos diretamente quanto preparar uma futura tomada de conta.
Estimativas de pesquisas de mercado de que o ecossistema global de QR, incluindo códigos QR e pagamentos baseados em QR, crescerá a uma taxa de crescimento anual composta de aproximadamente alta casa dos dez por cento até cerca de 20% até 2030.
Como consequência direta, reguladores e entidades do setor agora classificam a fraude em pagamentos via QR como um “novo tipo de fraude de pagamento” que exige monitoramento de transações em tempo real, inspeção de URLs, identificação de dispositivos e educação do consumidor como principais medidas de mitigação.
Para uma narrativa específica da Argentina, é possível argumentar de forma convincente que sobreposições maliciosas de QR em multas, estacionamentos ou mesas de restaurantes são a versão local de uma tendência global de quishing que só vai se intensificar à medida que o QR se torna a interface de pagamento padrão.
Vetor de fraude | Como funciona | Quem corre mais risco |
Phishing/assunção de conta | E-mails falsos de notificação bancária roubam credenciais e esvaziam a conta antes que qualquer token seja acionado | Clientes de bancos tradicionais |
Engenharia social | Golpistas se fazem passar por pessoas prestativas no momento do pagamento e desviam fundos por meio de aplicativo móvel | Usuários mais velhos ou menos familiarizados com o digital |
Quishing | Códigos QR maliciosos colocados sobre códigos legítimos em multas, mesas de restaurantes e parquímetros | Qualquer pessoa que pague via QR em espaços públicos |
O que isso significa
O salto dos meios de pagamento na Argentina é real e merece reconhecimento. Em poucos anos, um país que funcionava em grande parte com dinheiro vivo e enfrentava dificuldades com mercados de câmbio paralelos construiu uma infraestrutura de pagamentos instantâneos via QR que opera em escala nacional.
Mas toda curva de adoção de tecnologia vem acompanhada por uma curva de fraude. A questão não é se a fraude vai surgir, e sim se as instituições, fintechs e equipes de prevenção à fraude que atuam nesse mercado estão preparadas para responder.
Os vetores que estão surgindo na Argentina agora não são únicos. Eles são o mesmo playbook aplicado a uma nova superfície de pagamento. E isso é, na verdade, uma boa notícia: o setor de fraude já viu isso antes e existem playbooks para responder.
Os resultados falarão por si mesmos. Mas a oportunidade de se antecipar a isso é agora.