

Resumo
- Houve um aumento enorme, nos últimos anos, em fraudes compatíveis com ACH, fraudes de pagamento autorizado (APP) e outros tipos de golpes e esquemas fraudulentos.
- Os consórcios existentes no setor de serviços financeiros não compartilham dados de fraude com fintechs ou novos provedores de serviços financeiros, criando lacunas de visibilidade nos diferentes meios de pagamento que são exploradas por fraudadores.
- A Sardine e parceiros em todo o setor de serviços financeiros estão desenvolvendo uma nova estrutura de compartilhamento de dados que estabelecerá uma utilidade em nível setorial, permitindo que as instituições avaliem o risco de uma contraparte em tempo real durante uma transação financeira.
Pagamentos mais rápidos = fraudes mais rápidas
A forma como movimentamos dinheiro mudou de maneira fundamental. A adoção generalizada de pagamentos peer-to-peer acelerou a necessidade de liquidação instantânea em todo o setor de serviços financeiros. Novas infraestruturas de pagamento em tempo real estão sendo implementadas para atender a essa demanda de mercado, enquanto as infraestruturas mais antigas e já existentes inovam para acompanhar essa mudança.
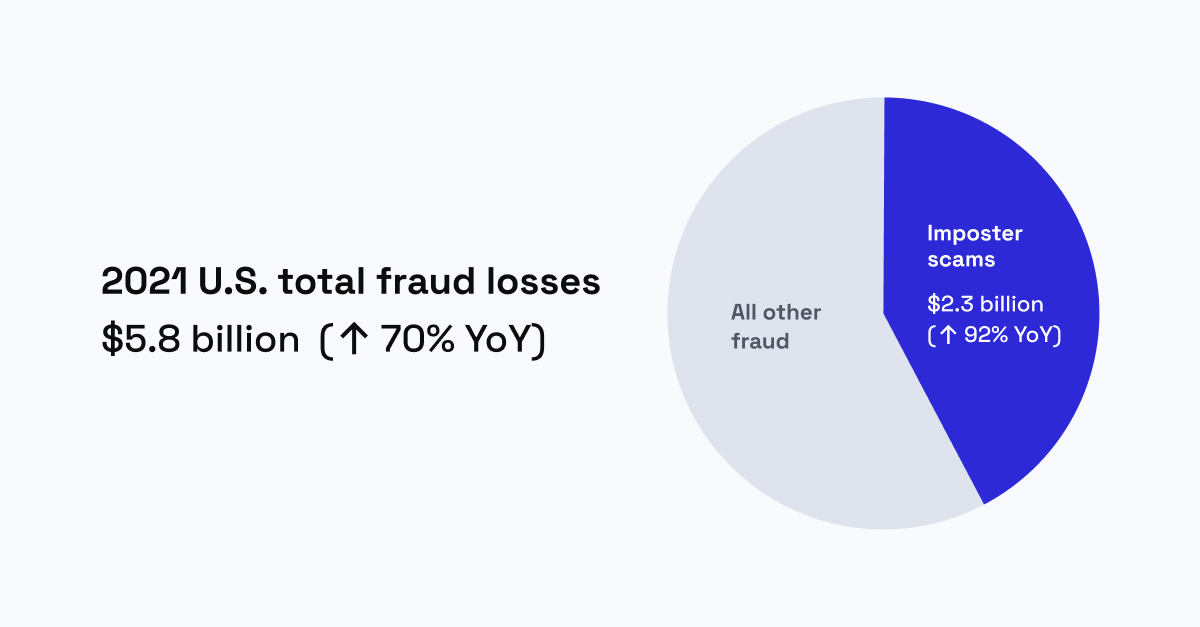
No entanto, uma consequência significativa dos pagamentos mais rápidos é a fraude mais rápida. Nos Estados Unidos, a Federal Trade Commission constatou que golpes de impostores representaram 40% de todas as perdas por fraude (US$ 2,3 bilhões) em 2021 – quase o dobro do total de 2020.
O aumento das fraudes de pagamento autorizado por push (APP) com engenharia social, em que criminosos convencem o consumidor a iniciar um pagamento em nome deles, tem sido um fator crítico para o crescimento das fraudes. Outro tipo de fraude menos conhecido é a fraude facilitada por ACH, em que o usuário adiciona dinheiro a um app de fintech, transfere o dinheiro para fora do app e depois alega ao banco que não realizou essa operação – assim, dobrando seu dinheiro e deixando a fintech com o prejuízo.
Infelizmente, esses agentes mal-intencionados podem cometer repetidamente fraudes compatíveis com ACH porque não existe um mecanismo de compartilhamento de dados em todo o setor para impedir reincidentes.
Lacunas crescentes de visibilidade impulsionando fraudes
Hoje, a menos que seja uma transferência de banco para banco, a comunicação limitada entre as partes e intermediários permite a movimentação de dinheiro, já que poucos dados são coletados e compartilhados durante um pagamento. O banco remetente ou o aplicativo de fintech muitas vezes não consegue verificar o destinatário antes da transação, nem detectar se o seu cliente está sendo manipulado por engenharia social ou se já agiu de forma fraudulenta no passado.
A incapacidade do setor de verificar o destinatário de um pagamento em nível de transação só aumentará o risco sistêmico com o lançamento de trilhos adicionais de RTP e novas redes de pagamento. Os provedores de serviços de pagamento operam em grande parte de forma isolada; as partes que iniciam pagamentos push em um trilho ou aplicativo ficam cegas para atividades fraudulentas que ocorrem em outro trilho ou aplicativo.
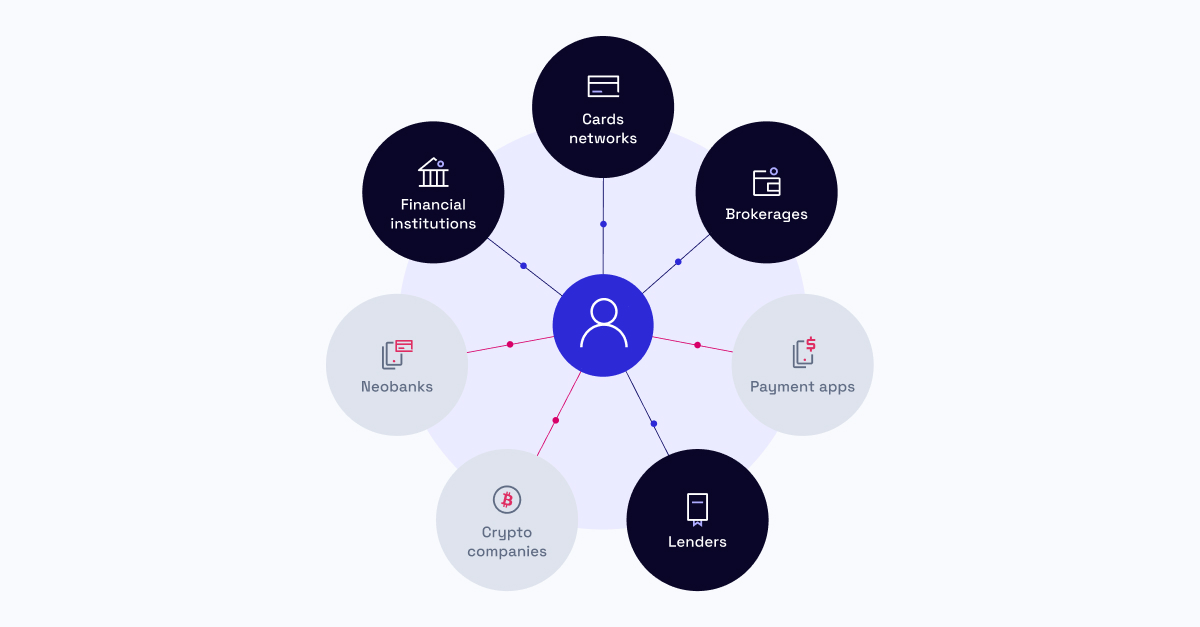
Criminosos empreendedores aproveitarão essa oportunidade se os processos atuais de gestão de risco não conseguirem detectar melhor a fraude antes da liquidação instantânea em um ambiente multirrail. A solução ideal seria que o originador do pagamento pudesse acessar dados que oferecessem visibilidade sobre o perfil de risco do destinatário do pagamento, independentemente do trilho ou aplicativo utilizado. Isso permitiria que todas as partes protegessem melhor os clientes em comum.
Infelizmente, hoje não existe uma fonte única capaz de estabelecer confiança e conectar todos os pontos. Devido à natureza dispersa dos diversos modelos de consórcios – em que grandes bancos colaboram para compartilhar informações, bancos comunitários e seus processadores centrais trabalham em conjunto, e neobancos e fintechs desenvolvem suas próprias estruturas de compartilhamento de dados – o sistema financeiro dos EUA está cada vez mais fragmentado quando se trata de gestão de risco dentro e entre diferentes trilhos de pagamento.
A solução para fraudes APP, fraudes amigáveis em ACH e outros golpes é a melhoria da avaliação de risco da contraparte para qualquer empresa que realize transações financeiras. Isso é possível com o aumento do compartilhamento de dados de risco entre todos os segmentos de Serviços Financeiros por meio de um âncora de confiança que estabelece e verifica as credenciais dos remetentes e destinatários de fundos.
Criando um consórcio setorial
Como provedora de serviços de prevenção a fraudes, conformidade e pagamentos para instituições financeiras e fintechs, a Sardine entende profundamente a interseção entre essas empresas e o que é necessário para suprir suas lacunas de visibilidade.
Propomos o desenvolvimento de uma associação de instituições financeiras, neobancos, credores, bandeiras de cartão, provedores de serviços de pagamento e outros, para construir um consórcio que transcenda o sistema financeiro de uma forma inédita, diferente de qualquer coisa já criada pelo setor privado ou público.
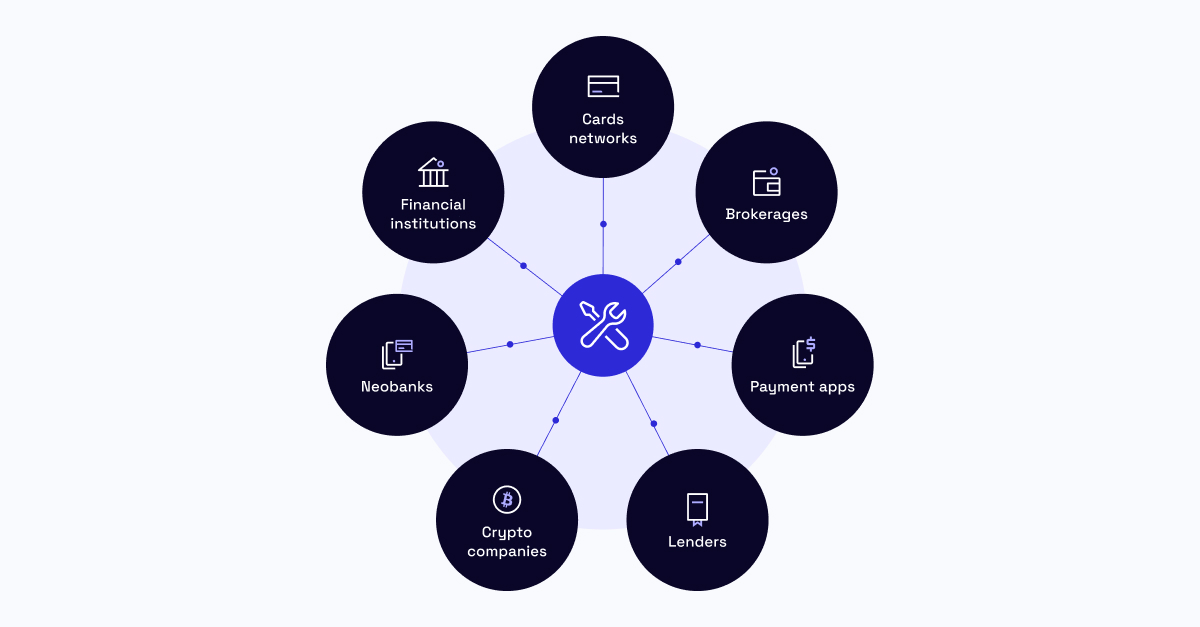
O mandato do consórcio é:
- Desenvolver um identificador universal (UID) para cada entidade única (pessoa física, empresa, etc.), abrangendo seu histórico de transações com ativos digitais e serviços financeiros tradicionais.
- Permitir que o UID verifique uma entidade instantaneamente e forneça pontuações de risco, níveis de reputação, listas de bloqueio, impressões digitais de dispositivos, biometria comportamental e muito mais.
- Incorpore participantes em trilhos de pagamento emergentes e existentes para garantir que fraudadores não possam mais explorar lacunas de visibilidade entre as partes.
Com base nesses princípios, o consórcio terá um banco de dados compartilhado em que participantes de todo o setor contribuirão com UIDs sobre qualquer entidade, fornecendo dados relacionados a fraude ou conformidade à medida que essa entidade realiza transações em serviços financeiros. Em tempo real, os participantes poderão consultar esse banco de dados para recuperar e incorporar qualquer UID à infraestrutura existente e aos processos de gestão de risco, a fim de avaliar melhor essa entidade.
O consórcio será uma organização independente que manterá sua própria equipe de gestão e relações de dados, e os participantes determinarão a estrutura de governança do consórcio. A participação é condicionada a que os participantes sejam partes autorizadas que possam acessar dados apropriados sob os marcos legais existentes, incluindo o Gramm-Leach-Bliley Act, o Fair Credit Reporting Act e a Seção 314(b) do USA PATRIOT Act, para prevenir fraudes e lavagem de dinheiro.
Introdução ao consórcio
Qualquer organização que facilite uma transação financeira pode fazer parte do consórcio, desde que tenha as permissões adequadas. Veja como funcionaria:
- Um participante pode solicitar informações sobre uma entidade em um banco de dados compartilhado, enviando diversos dados identificáveis (pessoais ou de conta) por meio de uma chamada de interface de programação de aplicações (API). Os participantes divulgam essas informações apenas ao consórcio; nenhum outro participante pode acessar esses dados privados.
- As informações são associadas a um UID dentro do banco de dados, e o consórcio compila instantaneamente os dados de risco disponíveis sobre essa entidade e devolve o pacote de dados via API em resposta. O participante recebe o pacote de dados em tempo real para verificar se essa entidade está em boa situação, com a devida fundamentação e detalhes.
- Por fim, o participante fornecerá feedback sobre cada consulta, e o consórcio incorporará os resultados ao UID da entidade. O feedback cria um efeito de rede em que o valor de cada UID aumenta a cada transação. Quanto mais participantes consultam sobre as entidades, mais feedback recebem em resposta – gerando melhores insights e listas de bloqueio mais extensas.
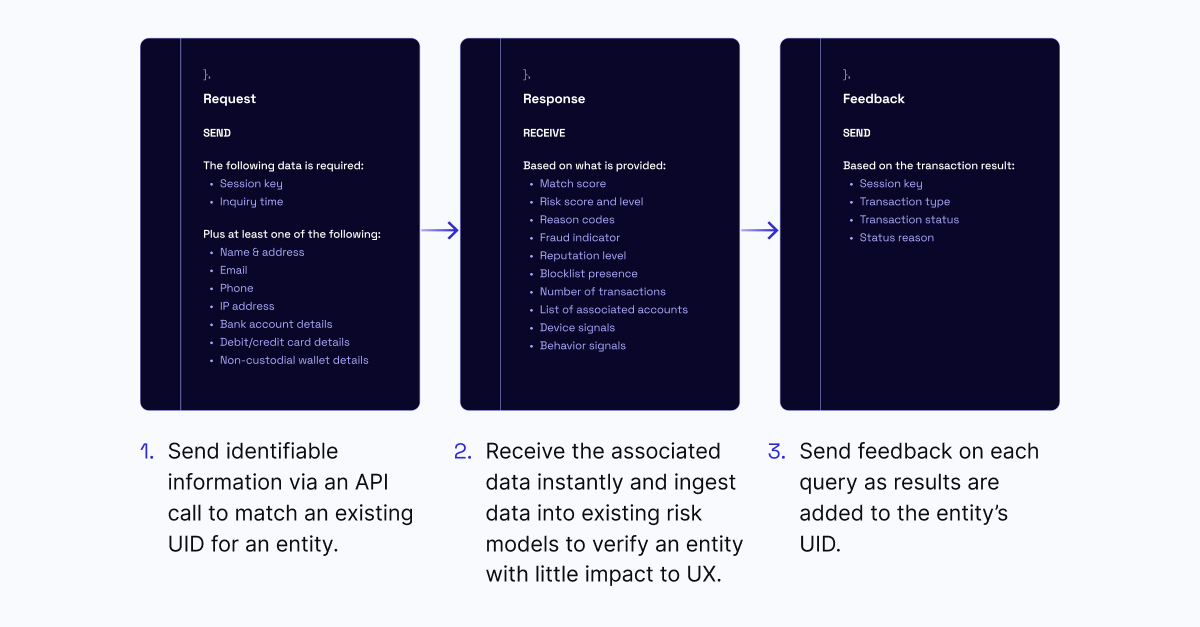
Se uma entidade não estiver presente na rede existente, o consórcio desenvolverá e utilizará relacionamentos com fontes de dados de terceiros para construir um UID para essa entidade. Além disso, o serviço incorporará modelos existentes do consórcio em seus processos de coleta de dados para garantir que outras listas de bloqueio em serviços financeiros sejam integradas de forma harmoniosa ao seu banco de dados.
Ação: Participe do projeto piloto
Para fornecer uma prova de conceito, as partes interessadas podem trabalhar com a Sardine para realizar um piloto com o consórcio de duas maneiras:
- Forneça 90 dias de dados transacionais em um arquivo plano que possamos inserir no banco de dados existente para gerar UIDs e dados de risco associados às entidades que realizam cada transação. Os resultados do piloto podem ser comparados aos desfechos conhecidos das transações para validar sua eficácia na detecção de comportamentos fraudulentos.
- Utilize o serviço em “modo sombra” e use a API para transações em andamento, a fim de verificar como ele pode validar os destinatários dos pagamentos.
Serão oferecidos a 10 membros fundadores iniciais a oportunidade de participar do piloto e 180 dias de uso sem custo. Além disso, a Sardine fornecerá 50.000 registros de transações ao longo de 90 dias para treinar os modelos existentes de fraude e risco com esses novos dados, bem como serviços de consultoria para auxiliar na integração.
Após a conclusão do período piloto, os participantes do consórcio passarão a pagar custos nominais e recorrentes para cobrir as operações do consórcio e, em contrapartida, terão acesso completo ao banco de dados, sem restrições. Os participantes podem deixar o consórcio a qualquer momento, mediante aviso prévio.
Por fim, a participação no consórcio exige envolvimento ativo no Grupo de Trabalho responsável pela sua governança. Isso inclui reuniões trimestrais do Grupo de Trabalho, nas quais os participantes trabalharão em conjunto para impulsionar o desenvolvimento do roteiro de produto do consórcio e discutir temas críticos em gestão de riscos.
Estado futuro
Os potenciais efeitos de rede deste consórcio podem, progressivamente, eliminar a fraude em todo o setor. Imagine um futuro em que o consórcio possa compor graficamente um mapa de rede dos dispositivos, contas e interações de qualquer entidade com outras, tudo em uma única visualização.
Ao trabalharmos juntos, podemos idealizar um mundo em que pessoas físicas e empresas tenham uma visão clara de quem são os destinatários de seus pagamentos. Imagine que um consumidor adiciona um novo destinatário em seu aplicativo P2P favorito – esse destinatário é alguém que está vendendo um item que ele encontrou em um anúncio em uma plataforma de mídia social. Depois que o consumidor adiciona o destinatário, o aplicativo pode notificá-lo de que esse destinatário é suspeito devido a atividades fraudulentas anteriores associadas à sua conta ou e-mail. Ele receberia explicações sobre por que esse destinatário é considerado suspeito e seria orientado a se proteger antes de concluir a transação.
Podemos tornar isso realidade por meio do uso coletivo deste consórcio.
Por favor, entre em contato conosco se a sua organização tiver interesse em participar do consórcio.
Sobre a Sardine
A Sardine é uma plataforma completa de detecção de fraude, conformidade e gestão de risco. Uma equipe experiente, com profundo conhecimento em serviços bancários e prevenção a fraudes, permite à empresa desenvolver serviços inovadores de conformidade e gestão de risco para instituições financeiras. Para mais informações, visite www.sardine.ai e siga-nos no LinkedIn e no Twitter.