

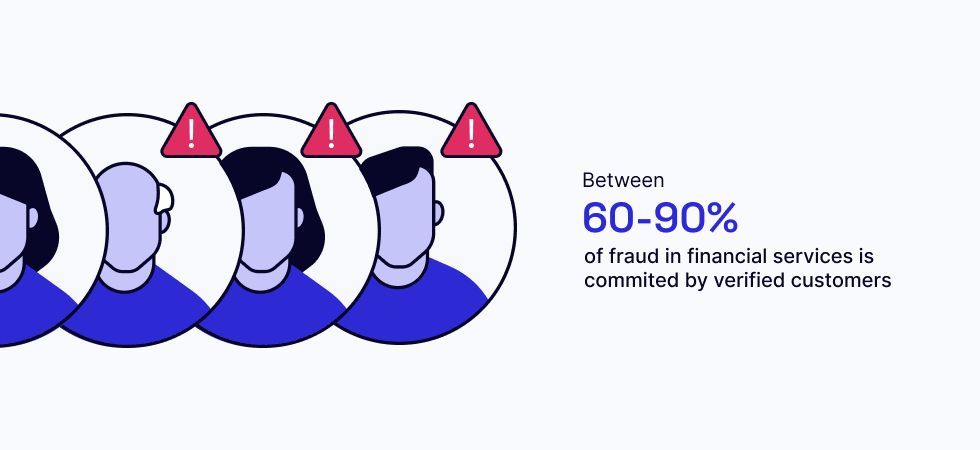
完全に本人確認が済んだ顧客が、金融サービスにおける不正行為の60〜90%を行っています。
これは業界では「フレンドリーフロード(または第一者不正)」と呼ばれることがよくあります。「フレンドリー」と呼ばれるのは、不正を行っているのがフィンテック企業や金融機関が顔見知りの人物だからです。もはやそれほどフレンドリーには聞こえません。
フレンドリーフラウドは、名前とは裏腹にまったく友好的なものではありません。
過去1年間で、不正行為の発生率は急増しています。
この種の不正を防ぐためのツールの多くは、加盟店やEC事業者向けに作られていますが、Sardine はフィンテックやウォレットのユースケースに特化した独自のシグナルと機械学習を構築しています。私たちは、フレンドリーフラウドが発生する前に未然に防ぎ、損失になる前に検知するための、独自の手法をいくつか備えています。
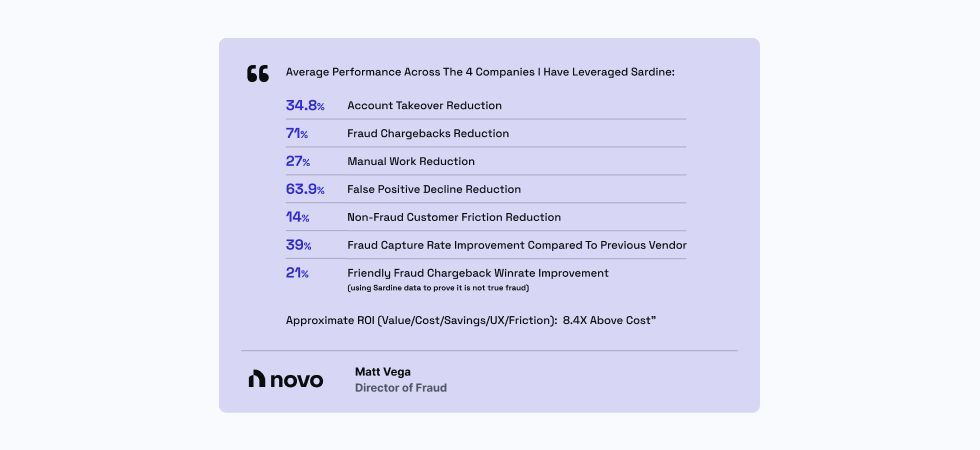
Novoの不正対策責任者は、いくつかの印象的な統計結果を報告しています
Sardineはお客様との真のパートナーシップによって、これらの成果を実現しています。不正について皆で知れば知るほど、ともにより良く成長していけます。
では、どのようにして不正の最大90%が、完全に本人確認済みの顧客から発生しうるのでしょうか?詳しく見ていきましょう。
フレンドリーフロードの種類
例1:チャージバック詐欺
消費者がオンラインで商品を購入したのに届かなかった場合や、自分が承認した覚えのない取引がクレジットカードやデビットカードで行われているのを見つけた場合、チャージバック手続きを開始することができます。ネオバンクや銀行など、すべてのクレジットカードおよびデビットカードの発行会社は、消費者からの苦情を調査し、問題があると判断した場合(例:商品が配達されなかったなど)には返金しなければなりません。
フレンドリーチャージバック詐欺は、次のような形で発生することがあります。
- フィンテックのウォレットまたは銀行カードの利用者が、オンライン加盟店から商品やサービスを購入する
- 商品が配送されるか、または加盟店がサービスの提供を完了します
- ユーザーは、商品が一度も届けられていないか、またはサービスに不備があったと主張してチャージバックを申し立てます
- チャージバックの調査には高額な費用がかかるため、多くの企業は追加費用を避けるために、ユーザーに即座に返金することがあります。
- ユーザーは「購入」した商品と全額返金の両方を手に入れています
この顧客は完全に本人確認が済んでおり、KYCも通過していて、実際の身元を使用している可能性さえあります。こうした攻撃は、十分な調査経験や資金を持たないことの多い中小規模のフィンテック企業を標的にすることがよくあります。
多くの消費者にとって、チャージバックは、不良品や加盟店とのトラブルなどに対する強力な保護手段です。チャージバックのような保護があることは、カードが消費者から高い信頼を得て広く利用されている主な理由の一つです。
しかし、調査にかかるコストを踏まえたビジネス上の判断から、チャージバック詐欺は彼らが最も頻繁に受ける攻撃の一つにもなっています。チャージバックを調査して異議申し立てを行う方が、顧客に返金してしまうよりも高くつく場合があるのです。
ブランドは、正当なユーザーに対してチャージバックを争う場合にも、板挟みの状況に置かれます。ユーザーが詐欺被害に遭っていたり困難な状況にあるにもかかわらず、そのネオバンクや銀行から疑われてしまうと、すでにストレスの高い状況をさらに悪化させ、ブランドにとって評判リスクを生む可能性があります。これは簡単なことではなく、コストもかかります。
例2:「残高不足(NSF)」
この例では、ユーザーはメインバンクの口座からACH決済方式を使って、ネオバンクのようなフィンテックアプリに資金を入金しようとしています。通常、ACH決済では支払いの開始から口座に資金が着金するまでに2〜3日かかります。ユーザー体験を向上させるため、一部のフィンテック企業は、2日後に利用者の銀行口座から資金が引き落とされることを前提に、あらかじめ利用者のウォレットに立替入金(プレファンド)を行うことがあります。
フレンドリーフロードによるNSFのプロセスは次のようになります。
- 消費者は自分の銀行口座をフィンテックサービスに連携し、そのフィンテックのウォレットに資金をチャージします。
- 消費者は、フィンテックウォレットへの入金に使った銀行口座からお金を引き出します。
- フィンテック企業は、銀行から資金を受け取る前に、消費者のフィンテックウォレットに即時に入金する場合があります
- フィンテック企業は、支払いが承認された後に残高が空になった消費者の銀行口座から資金を回収しようとするが、回収できない。
- フィンテック企業は、資金提供銀行から残高不足(NSF)の返戻を受け取ります。
- 事実上、消費者は銀行口座にお金がある状態で振込を開始し、その資金をフィンテック企業が引き落とす前に移動させることで、結果的に自分の資金を倍増させたことになります。
前の例と同様に、この顧客は本人確認が行われ、KYCを通過しています。多くの場合、実在の身元情報が使われている可能性があります。この「攻撃」は、多くのケースで無邪気な行為や正当な行為にも見えるため、見抜くのが難しいのです。
消費者が入金予定のACH引き落としを忘れて口座から資金を移してしまうような悪意のない残高不足(NSF)と、意図的に同じことを行うフレンドリーフラウドとを区別することが重要です。
消費者は、高いインフレ率を伴う不安定な経済状況の中で、ますます大きなプレッシャーに直面しており、キャッシュフローが逼迫し、多くの人が単純に生活に苦しんでいます。さらに厄介なことに、詐欺師たちはこのような市場環境を利用し、十分な不正防止策を備えていないフィンテック企業が提供する「ただでもらえるお金」を狙ってきます。フィンテック企業は、特に低所得層の信用構築や家計再建を支援することに注力している場合、単に手元資金がないだけの顧客を罰したくはないというジレンマ(キャッチ 22)を抱えています。
意図的なフレンドリーフロードは、より悪質な攻撃手法であり、大規模に行われると、ウォレットへの入金にACHを利用することの収益性を容易に損なう可能性があります。
防止する方法
攻撃が発生する前にユーザーに関するデータを多く収集できればできるほど、チャージバックやNSF(残高不足)が正当なものか不正かを判断する自信を高めることができます。フィンテック企業で一般的なパターンとしては、ウォレットに事前入金する前に、Plaid、MX、Fincity などのアグリゲーターを通じて口座残高を確認することがあります。
Sardine にはデータを収集するための追加手段があり、それによって私たちははるかに高い精度を実現できます
- 顧客は、あらゆるやり取りの中で、自分がフレンドリーフラウドを行う可能性があることを示す手がかりを残しています。Sardine は、デバイスに残された強力なシグナルと、そのデバイスの使われ方を手がかりとして活用し、顧客のライフサイクル全体を理解します。オンボーディングから入金、日々の利用に至るまで、行動のわずかな変化が、不正検知に大きな影響を与えます。当社独自のデバイスインテリジェンスと行動バイオメトリクスのソリューションは常時稼働しており、この種の不正を検知するうえで高い効果が実証されています。
- 口座開設時に、常習犯を見抜くことができます。 フレンドリーフラウドを行う顧客は、多くの場合パターン化しており、複数のフィンテック企業で繰り返し不正を行います。大手銀行はデータを共有することでこれを防いでいますが、中小のフィンテック企業はこれまで同様のアクセス権を持っていませんでした。Sardine は、銀行コンソーシアムのデータに加え、通信事業者(Telco)、メールアドレス、その他ユーザーの評判に関するデータソースを参照できるデータパートナーのネットワークを有しています。これらの情報を、過去に確認したデバイス情報と組み合わせることで、ユーザーが口座を開設する前に、そのユーザーとデバイスの詳細なプロファイルを構築することができます。
- チームとして協力するSardine には、詐欺対策オペレーション(Fraud Ops)およびクライアントサポートの専門チームがあり、クライアントの詐欺や詐欺的なスキームのリスク低減を積極的に支援しています。私たちは、フィンテックおよび暗号資産エコシステム全体に対する可視性と社内の専門知識を組み合わせることで、クライアントのリスク管理・不正対策チームの一員として機能します。
ビジネス上の根拠
すべてのチャージバックやNSFを追跡するのはコストがかさみますし、どの企業も厳しくコスト管理をしている環境では、高度なテックスタックを構築・維持しようという意欲はほとんどありません。
Sardine には、当社の視点から見ても非常に高度な社内不正対策テックスタックを構築していた顧客が 1 社いましたが、優れている一方で、そのシステムと社内チームを維持するコストが次第に負担しきれない水準になっていました。Sardine はそのコストを 10 分の 1 に削減し、PoC において少なくとも同等のパフォーマンスを実現しました。
上でNovoのMattが述べているように、彼がSardineを導入した4社全体での総合的なROIは8.4倍でした。Sardineはまさに、APIとして雇う不正対策とコンプライアンスのチームそのものです。
優良な顧客を罰することなくフレンドリーフラウドを管理したい場合は、お問い合わせください。