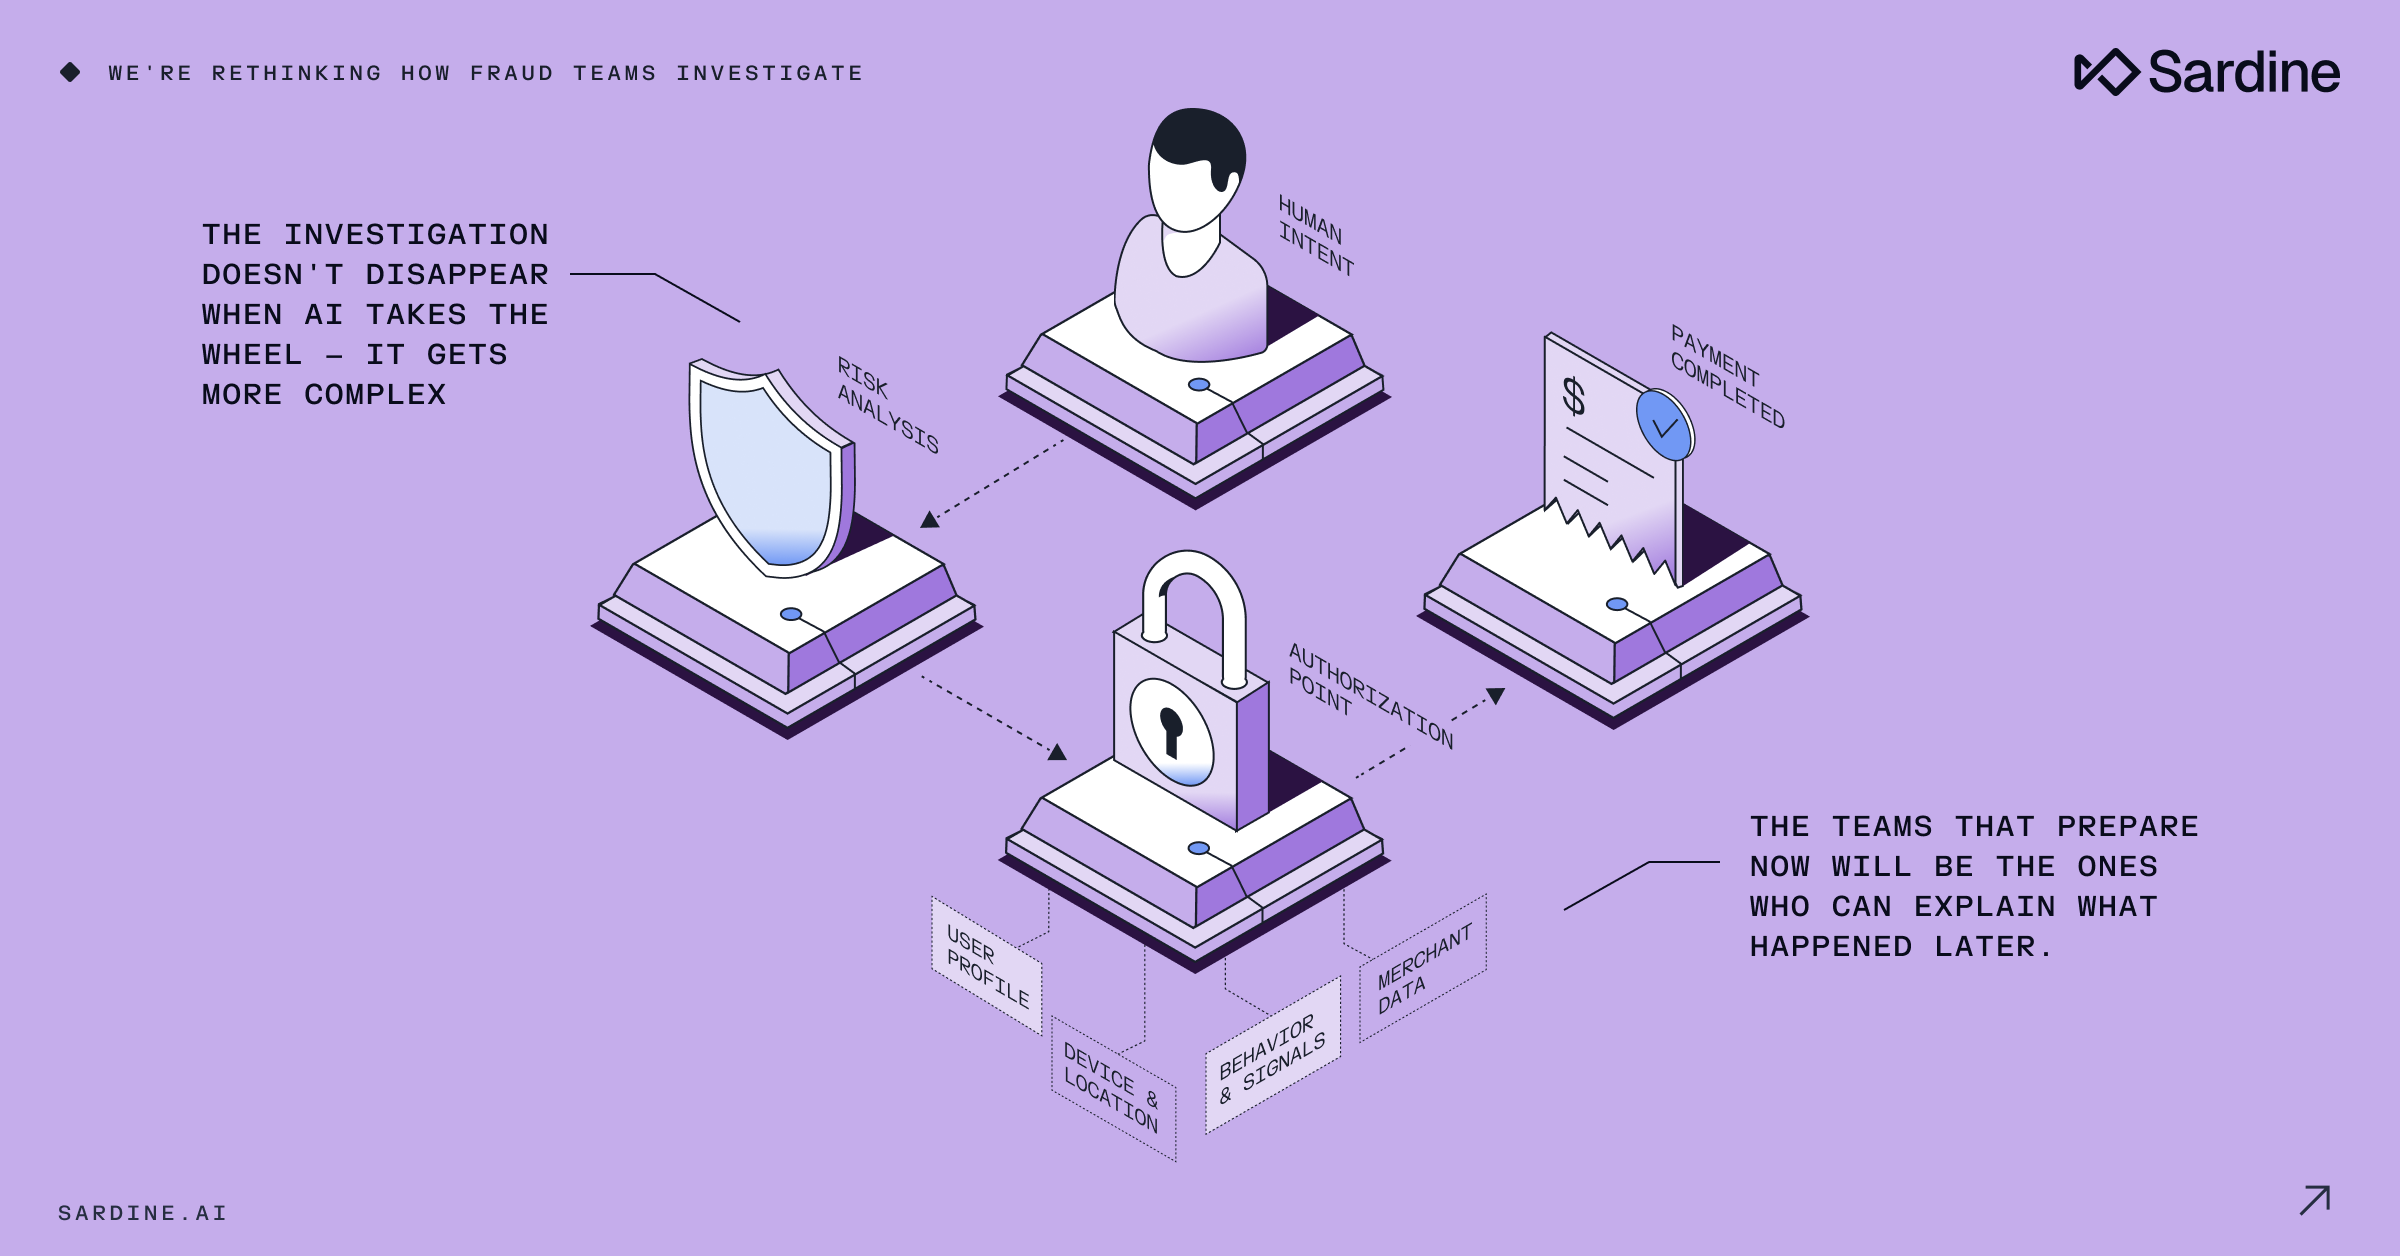


O próximo desafio no comércio agêntico poderá não ser provar quem autorizou uma transação, mas sim provar o que foi autorizado.
Grande parte da discussão sobre agentes de IA e o setor bancário centra-se no acesso e na autenticação. Devem os bancos permitir que agentes de terceiros acedam às contas dos clientes? Como sabemos se um agente é legítimo? Quem é responsável quando algo corre mal?
A introdução do Know Your Human (KYH) pela Sardine é um passo importante para responder a algumas dessas questões. Ao associar os sinais do dispositivo e da identidade da pessoa ao agente que realiza uma transação, começamos a preencher uma lacuna que os sistemas tradicionais de deteção de fraude nunca foram concebidos para colmatar. O KYH pode apoiar as aprovações dos comerciantes e fornecer provas em processos de contestação, mas não permite, por si só, determinar o alcance completo das instruções de um consumidor.
No entanto, com base nos anos em que trabalhei em instituições financeiras, há outra questão em que não consigo parar de pensar.
O que acontece quando um cliente diz: «Esse é o meu agente, mas nunca lhe disse para fazer isso»?
Principais conclusões:
- Para a conformidade no comércio agêntico, uma pessoa verificada não equivale a uma ação autorizada. O Know Your Human (KYH) associa ao agente os sinais do dispositivo e da identidade de uma pessoa, mas não consegue determinar todo o alcance das instruções que o cliente deu a um agente de compras com IA.
- Um investigador de fraudes que analisa uma compra contestada feita por um agente vê um cliente legítimo a trabalhar com um agente legítimo e um pagamento aprovado pelo banco, e tanto a fraude amigável como os erros não intencionais do agente podem chegar à mesma fila de contestações.
- O Visa Compelling Evidence 3.0 ajuda os comerciantes a contestar determinadas reclamações com base no histórico de transações anteriores e em identificadores, como dados do dispositivo, e provar que um consumidor está ligado a um agente não prova que o consumidor autorizou tudo o que esse agente fez.
- Uma troca de evidências baseada no modelo do Ethoca Alerts permitiria que uma instituição financeira solicitasse ao fornecedor do agente um registro limitado das instruções e permissões do agente de IA que deram origem a uma transação contestada. Trata-se de uma proposta, e ainda não existe um padrão do setor.
- Os bancos locais e as cooperativas de crédito com equipas reduzidas de combate à fraude não devem esperar por uma norma, pois os serviços bancários com agentes de IA acrescentam uma terceira tarefa aos programas de combate à fraude: compreender a autoridade que o cliente delegou na tecnologia que atua em seu nome.
A contestação que ainda não sabemos como resolver
Digamos que eu diga ao meu agente: “Encontre um portátil por menos de 1.000 dólares e confirme comigo antes de comprar.” Em vez disso, ele aparece com um portátil de 1.400 dólares que já pagou. O comerciante recebeu um pagamento válido e o meu banco autorizou-o como qualquer outra transação na minha conta. O agente está associado à minha identidade verificada. Tudo parece legítimo, exceto que eu nunca aprovei essa compra.
Agora imagine que ligo para a minha instituição financeira para contestar a cobrança. Se trabalha na investigação de fraudes, sinceramente, não sei bem o que há para investigar. Está perante um cliente legítimo a trabalhar com um agente legítimo, além de um pagamento que o banco aprovou sem qualquer problema. O que não tem necessariamente é acesso à conversa entre mim e o meu agente.
Pelo menos quatro histórias diferentes poderiam explicar essa cobrança:
- Autorizei a compra e esqueci-me dela.
- O agente interpretou mal as minhas instruções.
- O agente excedeu as permissões que lhe dei.
- Mudei de ideia depois do ocorrido.
São circunstâncias muito diferentes, mas podem acabar na mesma fila de contestações.
Verificado não é o mesmo que autorizado
O setor dedica-se há anos ao combate à fraude amigável. Com o Compelling Evidence 3.0 da Visa, os comerciantes utilizam o histórico de transações anteriores e identificadores, como dados do dispositivo, para se defenderem em determinadas contestações. Embora essas provas continuem a ser importantes, demonstrar que um consumidor está associado a um agente não prova que tenha autorizado tudo o que esse agente fez.
Também há margem para novos tipos de uso indevido por parte do próprio consumidor. Um consumidor pode autorizar conscientemente uma compra por meio de um agente e, mais tarde, alegar que o agente agiu fora das instruções recebidas. Por outro lado, outro consumidor pode ter uma reclamação legítima contra um agente que excedeu os limites da sua autorização.
Distinguir esses dois consumidores levanta questões para todos os envolvidos:
- Como é que um investigador distingue entre os dois?
- Como pode um comerciante defender-se?
- Como é que o banco determina se uma reclamação é legítima?
- Mais importante ainda, quem tem as provas necessárias para chegar a essa conclusão?
O setor não está ignorando a intenção. Em 20 de outubro de 2026, a Visa, a BILL e a Billtrust anunciaram um projeto-piloto em operação do Trusted Agent Protocol da Visa, que permite que um agente autorizado efetue pagamentos de faturas aprovados pelo comprador, respeitando os controles definidos por ele. A pergunta que ainda me faço é o que acontece depois do pagamento, quando alguém diz que algo deu errado: como as evidências circulam entre as partes?
O que a Ethoca já nos ensinou
Com o Ethoca Alerts, um emissor pode informar os comerciantes participantes sobre uma transação contestada a tempo de suspenderem o processamento do pedido, reembolsarem o cliente e evitarem um chargeback. O sistema funciona porque tanto o emissor como o comerciante dispõem de informações que o outro não tem. Com o alerta em mãos, ambos começam a comunicar antes da contestação formal.
Acho que poderíamos aplicar um conceito semelhante ao comércio agêntico.
Imagine um serviço independente que conecte instituições financeiras, comerciantes e fornecedores de agentes de IA durante a investigação de uma transação contestada iniciada por um agente. Em vez de o investigador se basear apenas nos dados tradicionais de autorização, a instituição poderia solicitar provas ao fornecedor do agente. Não necessariamente todo o histórico de conversas do consumidor, mas um registo seguro e limitado das instruções e permissões relevantes para essa transação específica.
O pedido poderia esclarecer:
- Se o consumidor autorizou o agente a efetuar compras.
- Se foi estabelecido um limite de gastos ou outra restrição.
- Se a transação exigia aprovação adicional do consumidor.
- Se o agente agiu de acordo com essas instruções.
- Se o consumidor revogou ou alterou posteriormente a autorização.
Um comerciante que identifique esta situação atempadamente pode corrigir um erro genuíno antes que resulte num estorno. Os emissores podem distinguir um erro do agente de uma atividade não autorizada ou de uma utilização indevida por parte do próprio consumidor. E o consumidor não fica preso entre o banco, o comerciante e o fornecedor de IA.
Para que fique claro, esta é uma proposta, não algo que o setor já tenha padronizado. As redes existentes e os protocolos emergentes para agentes podem fornecer algumas das peças, e a prova de que uma instrução foi dada não basta, por si só, para determinar a responsabilidade. Mantenho a minha posição quanto ao princípio: quando várias partes detêm diferentes elementos de prova, a resolução de uma disputa exige colaboração, em vez de mais uma regra de combate à fraude.
Porque é que os bancos comunitários e as cooperativas de crédito se devem preocupar
Agora vamos um pouco mais longe. O que acontece quando os consumidores dão aos agentes de IA permissão para gerir o seu dinheiro?
Pense num agente que compara taxas de juro de depósitos, abre contas, transfere fundos entre instituições, gere subscrições ou paga contas.
Um cliente pode autorizar um agente a «otimizar as suas poupanças», mas o que significa isso realmente? Isso deixa questões em aberto, como:
- Pode transferir US$ 500, US$ 5.000 ou todo o saldo das suas poupanças?
- Essa autorização tem prazo de validade?
- O consumidor tem de aprovar cada transação?
- E se o agente transferir dinheiro para uma instituição que o consumidor nunca teve intenção de utilizar?
Criámos programas de prevenção da fraude centrados na autenticação dos clientes e na monitorização das transações. A banca com agentes de IA acrescenta uma terceira tarefa: compreender os poderes que um cliente delegou na tecnologia que atua em seu nome. A verificação da identidade de uma pessoa não significa automaticamente que uma ação esteja devidamente autorizada. As instituições com equipas reduzidas de prevenção da fraude não devem ficar à espera de que alguém lhes dê a resposta.
Para onde acredito que o comércio agêntico está a caminhar
Não creio que bloquear agentes seja uma estratégia sustentável. Os bancos têm preocupações legítimas de segurança que precisam de ser resolvidas antes de os agentes terem acesso efetivo à realização de transações. Ainda assim, os consumidores vão experimentar ferramentas que lhes poupem tempo, pelo que precisamos de criar salvaguardas que permitam que isso aconteça de forma responsável.
As peças estão a encaixar-se. Um comércio responsável mediado por agentes exige que:
- verificar a identidade da pessoa,
- identificar o agente,
- comprovar os seus poderes,
- registar as instruções subjacentes a uma transação, e
- resolver divergências
O KYH aborda o primeiro ponto. Os protocolos de agentes estão a trabalhar na identidade, nas permissões e na intenção. O que merece mais atenção é a camada de evidências e colaboração após a transação.
Se há algo que aprendemos com anos de contestações de pagamentos, é que uma autorização, por si só, não conta toda a história. O comércio agêntico torna essa lição ainda mais importante, não menos.
A minha pergunta para o setor: quem está a desenvolver o equivalente à Ethoca para transações realizadas por agentes de IA e o que deve uma instituição financeira poder exigir quando as ações de um agente são contestadas?
Perguntas frequentes
O que é KYH no contexto da conformidade no comércio agêntico e em que difere do conceito de «conheça o seu agente»?
O Know Your Human (KYH) da Sardine associa os sinais do dispositivo e da identidade de uma pessoa ao agente que efetua transações em seu nome. Isto permite ao comerciante confirmar que existe uma pessoa real com identidade verificada por trás da compra no comércio com agentes de IA. Conheça o seu agente é uma abordagem que funciona no sentido inverso, verificando a identidade do próprio agente, a quem pertence e as suas permissões. Nenhuma das duas abordagens revela o âmbito completo das instruções que o cliente deu ao agente.
Por que a verificação de uma pessoa não é suficiente para comprovar a autorização de um agente de IA?
A verificação da identidade de uma pessoa permite saber quem está por trás de uma compra feita por um agente, enquanto a autorização de um agente de IA procura determinar se o cliente aprovou essa compra específica. Um agente pode estar associado a uma identidade verificada sem que o cliente tenha aprovado a transação, como quando um agente de compras com IA, instruído a pedir confirmação antes de comprar um portátil por menos de 1.000 dólares, acaba por comprar um de 1.400 dólares sem consultar o cliente.
O que é a autoridade delegada e que permissões dos agentes de IA deve um banco verificar?
Autoridade delegada é o âmbito das ações que um cliente autorizou um agente a realizar em seu nome. Na banca com agentes de IA, este conceito levanta questões sobre os montantes que o agente pode movimentar, se a autorização tem prazo de validade, se o cliente tem de aprovar cada transação e o que acontece se o agente transferir dinheiro para uma instituição que o cliente nunca pretendeu utilizar. As permissões do agente de IA subjacentes a cada uma destas respostas são o que um banco poderá precisar de consultar quando um cliente contesta uma transação.
Como se aplica o Visa Compelling Evidence 3.0 às contestações que envolvem agentes de IA?
Visa Compelling Evidence 3.0 permite aos comerciantes contestar determinadas reclamações de fraude, apresentando transações anteriores não contestadas que partilham identificadores, como dados do dispositivo e o endereço IP, com a transação contestada. Essas provas continuam a ser relevantes em casos de fraude amigável. Demonstram a ligação de um cliente a um agente, mas não mostram o que o cliente instruiu o agente a fazer.
Como poderia um processo semelhante ao Ethoca Alerts ajudar a prevenir estornos em pagamentos realizados por agentes de IA?
Ethoca Alerts ajuda a prevenir estornos ao permitir que o emissor informe os comerciantes participantes sobre uma fraude confirmada ou uma contestação quase em tempo real. O comerciante pode então interromper o processamento do pedido e reembolsar o cliente antes de o estorno ser efetivado. Um serviço semelhante para pagamentos realizados por agentes de IA poderia permitir que uma instituição solicitasse ao fornecedor do agente um registo limitado das instruções e permissões subjacentes a uma transação contestada iniciada pelo agente. Esse serviço é uma proposta e não constitui atualmente um padrão do setor.
O que é o Visa Trusted Agent Protocol e em que consiste o projeto-piloto da BILL e da Billtrust?
O Visa Trusted Agent Protocol permite que agentes aprovados assinem os seus pedidos para que os comerciantes os possam reconhecer. A 20 de outubro de 2026, a Visa, a BILL e a Billtrust lançaram um projeto-piloto em ambiente real no qual um agente autorizado efetua pagamentos de faturas aprovados pelo comprador, dentro dos limites definidos por este. O projeto-piloto aborda os controlos de identidade e de aprovação, mas deixa em aberto o que acontece após o pagamento quando alguém afirma que algo correu mal.
Por que os bancos comunitários e as cooperativas de crédito devem se interessar pelos serviços bancários baseados em agentes de IA?
Os bancos comunitários e as cooperativas de crédito desenvolveram programas de prevenção à fraude centrados na autenticação dos clientes e na monitorização das transações. A banca com agentes de IA acrescenta uma terceira tarefa: compreender os poderes que um cliente delegou à tecnologia que atua em seu nome. As equipas de prevenção à fraude com recursos limitados não devem esperar que alguém lhes dê a resposta, e quem investiga fraudes precisará de um procedimento definido para apurar o que o cliente autorizou quando surgir uma contestação.