

São 16h50 e alguém acabou de lhe reencaminhar a decisão. Assunto: «Já viu isto?» Ainda não viu. Diz a si próprio que vai lê-la esta noite, mas provavelmente não o fará. A maioria das pessoas também não, porque é um documento extenso redigido por advogados, e o seu verdadeiro trabalho continua à sua espera na caixa de entrada.
Ainda assim, vale a pena dedicar algum tempo a isso. Uma ordem de execução é a preparação mais barata para uma inspeção que alguma vez terá. Uma entidade reguladora acabou de expor publicamente o que procura e exatamente onde não o encontrou.
Em 13 de outubro de 2026, três órgãos reguladores dos EUA anunciaram sanções contra o Bank of America, N.A. A FinCEN e o OCC aplicaram conjuntamente uma multa de US$ 1,2 bilhão. O OFAC celebrou um acordo no valor de US$ 11,6 milhões. O banco admitiu ter violado deliberadamente a legislação de combate à lavagem de dinheiro (AML).
Sete conclusões da ordem
Se não ler mais nada, leia isto. Todos os números abaixo foram extraídos da exposição dos factos da própria ordem.
- Os pesos de risco praticamente não mudaram. De 2018 a 2023, 76% dos pesos no sistema de monitorização de transações do banco nunca foram alterados. Dos que foram alterados, cerca de 80% foram reduzidos. Um sistema que nunca é ajustado deixa, aos poucos, de detetar o que se passa.
- Os alertas foram reavaliados e suprimidos sem testes suficientes. A lógica de reavaliação afetou cerca de 150.000 grupos de eventos. Em vários anos, os alertas promovidos automaticamente deram origem a mais de um terço dos casos e, em 2023, a quase metade.
- O limiar para a abertura de casos não tinha fundamentação suficiente. O banco reduziu esse limiar de 20 pontos para 10 ou 12 em dezembro de 2023, após conversar com os órgãos reguladores. Segundo sua própria estimativa, isso acrescentaria cerca de 16.000 investigações por mês e exigiria aproximadamente mais 750 pessoas.
- Os alertas foram ignorados e os testes avaliaram o aspecto errado. As equipes de conformidade e de testes manifestaram preocupações repetidamente. Os testes se concentraram em quantos alertas se transformaram em relatórios de atividades suspeitas (SARs), e não no que o sistema deixou passar. FinCEN afirmou que a administração se concentrou no impacto sobre os recursos, e não em corrigir o problema.
- As revisões retrospetivas detetaram milhares de milhões. Uma revisão retrospetiva é uma análise de atividades passadas para identificar o que não foi detetado. Uma revisão retrospetiva de 2023 detetou quase 4 mil milhões de dólares em atividades suspeitas. Uma revisão retrospetiva de 2024 identificou quase 8.900 relatórios de atividades suspeitas (SARs) não apresentados, associados a quase 4 mil milhões de dólares. Total segundo a FinCEN: mais de 5 mil milhões de dólares não detetados ou comunicados com atraso, dos quais mais de mil milhões estavam associados à segurança nacional e a outros riscos prioritários.
- Os perfis dos clientes não correspondiam à movimentação financeira. Esperava-se que um cliente tivesse entre US$ 1 milhão e US$ 4 milhões em vendas. No entanto, ele recebeu centenas de milhões de dólares em transferências bancárias provenientes da Europa Oriental. O banco encerrou essas contas em janeiro de 2024.
- Economizar dinheiro fazia parte da história. A FinCEN afirmou que o banco provavelmente economizou centenas de milhões de dólares em custos de conformidade e atribuiu maior peso a esse fator.
Por que isso importa agora
Uma ordem por consentimento significa que o banco admitiu os fatos e concordou com a penalidade. Ela se aplica apenas a esse banco e não constitui uma nova regra, mas ainda assim merece sua atenção, pois as falhas apontadas podem ocorrer em qualquer programa. Veja quem fez o quê:
Agência | Quem são | O que aconteceu |
FinCEN | O órgão do Departamento do Tesouro responsável por aplicar a Lei de Sigilo Bancário (BSA), a principal lei dos EUA contra a lavagem de dinheiro | Multa de US$ 1,2 bilhão. Três violações deliberadas da BSA |
OCC | O Escritório do Controlador da Moeda, que supervisiona os bancos nacionais | Multa de US$ 750 milhões por deficiências no programa de conformidade com a BSA e de combate à lavagem de dinheiro |
OFAC | O Escritório de Controle de Ativos Estrangeiros, responsável pela aplicação das sanções dos EUA | Acordo de US$ 11,6 milhões por 475 aparentes violações |
As três violações identificadas pela FinCEN consistem em não manter um programa adequado de combate à lavagem de dinheiro, não realizar a devida diligência sobre contas correspondentes de instituições financeiras estrangeiras e não apresentar os relatórios de atividades suspeitas (SARs) de forma precisa e dentro do prazo. A ordem abrange, no mínimo, o período de 1º de janeiro de 2018 a 1º de julho de 2025.
“Intencional” tem aqui um significado restrito. Em processos civis ao abrigo da BSA, a ordem afirma que significa desconsideração imprudente ou cegueira deliberada, e não um plano para lavar dinheiro. Em termos simples, significa ignorar aquilo que lhe foi dito.
Onde geralmente as coisas dão errado
Geralmente, começa com uma reunião tranquila numa terça-feira.
Imagine uma equipe de seis analistas e 400 alertas por semana. A fila nunca fica vazia, então alguém sugere aumentar o limite para que menos alertas sejam disparados. Parece uma solução prática, e o acúmulo de pendências diminui. Ninguém registra por que esse número foi escolhido nem o que ele pode deixar de detectar.
Três hábitos aparecem repetidamente na própria ordem. O sistema é criado uma vez e nunca é ajustado, e os testes verificam se o processo foi executado, em vez de avaliar se detetou o que devia. Depois, quando alguém levanta uma questão, a resposta passa a centrar-se na capacidade: «temos pessoas suficientes?» em vez de «estamos expostos a esse risco?»
Nada disso parece uma falha no momento, porque cada parte parece apenas uma forma de gerir a carga de trabalho. Depois de anos a acumular estas práticas, o resultado são mais de 5 mil milhões de dólares em comunicações omitidas ou apresentadas fora de prazo. Na maioria das vezes, ninguém decide deixar um controlo falhar. Simplesmente lhe é dada um pouco menos de atenção a cada ano, e os alertas tornam-se cada vez mais fáceis de ignorar.
10 testes que você pode realizar esta semana
Cada teste vem diretamente de uma falha identificada pela ordem. Avalie-se usando a escala abaixo e, em seguida, anote a data ao lado de cada lacuna. Pode descarregar uma cópia destes testes aqui.
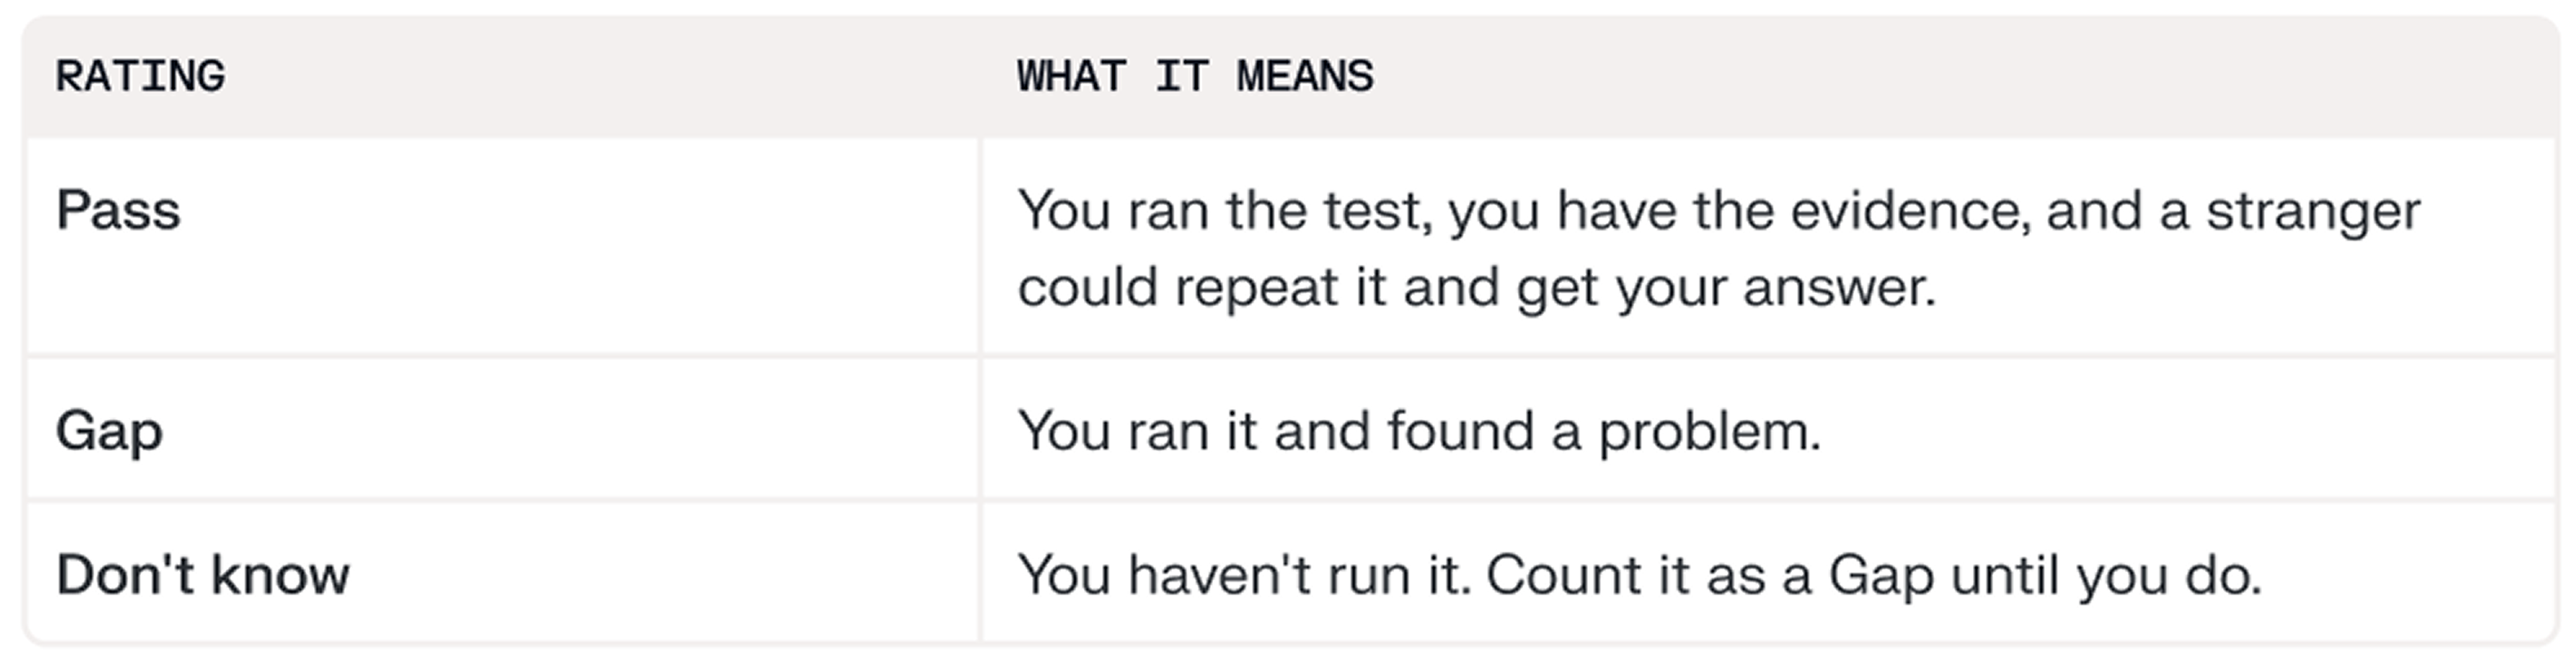

Para o teste 8, use o próprio exemplo da ordem como parâmetro. Um cliente com vendas previstas entre US$ 1 milhão e US$ 4 milhões que recebe centenas de milhões em transferências bancárias nunca deve ficar parado em uma fila.
O que acontece a seguir
As penalidades são apenas metade da questão… e é nas medidas corretivas que está o verdadeiro trabalho. O comunicado do Tesouro afirma que o Bank of America deve tomar as seguintes medidas nos termos da ordem da FinCEN:
Requisito | O que abrange |
Período retroativo de terceiros | Identifique e comunique à FinCEN as transações suspeitas que não foram detetadas |
Análise independente | Monitoramento de atividades suspeitas, diligência devida em relação aos clientes, diligência devida em relação a contas de correspondentes bancários estrangeiros e estrutura de governança de dados para informações de prevenção à lavagem de dinheiro |
Riscos prioritários a testar | A fronteira sudoeste dos EUA e os cartéis, o Irã e a Rússia |
Compromissos com o OFAC | Treinamento, testes e auditoria, bem como futuras comunicações e cooperação com o OFAC |
A penalidade imposta pelo OCC soma-se à ordem de cessação e desistência emitida em dezembro de 2024, que determinou que o banco corrigisse seu programa. Segundo o Departamento do Tesouro, o OCC constatou que ainda havia deficiências pendentes mais de um ano após essa ordem. O Tesouro também afirmou que essa foi a maior penalidade da história do OCC.
Então, a que deve estar atento? Ações semelhantes e quaisquer orientações que venham a seguir-se. O comunicado do Departamento do Tesouro também afirma que a FinCEN está a aceitar denúncias e que poderão ser atribuídas recompensas quando um caso resultar em sanções superiores a 1 milhão de dólares.
A lista de verificação é apenas o começo
Uma lista de verificação identifica lacunas, mas, infelizmente, não as corrige por si só.
A ordem é clara quanto a isso. Pessoas dentro do banco identificaram os problemas e os comunicaram, mais de uma vez. O que não obtiveram foi uma aprovação. A FinCEN escreveu que a administração se concentrou no impacto sobre os recursos, em vez de corrigir os problemas, e que o banco provavelmente poupou centenas de milhões de dólares em custos de conformidade.
Corrigir um limite exige pessoas, e pessoas custam dinheiro. A maioria das equipes de compliance já participou daquela reunião em que a resposta sincera foi “precisaríamos de mais pessoal”, e a sala ficou em silêncio.
Por isso, faça os 10 testes, mas não se limite à pontuação. Registe cada lacuna, indicando o custo, uma data e um responsável. Depois, apresente-a à pessoa que pode dar a aprovação. Se a resposta for negativa, registe-a também por escrito. Uma recusa documentada é difícil de ignorar mais tarde, enquanto uma preocupação não documentada é fácil de esquecer.
Comece com um teste
Escolha um teste da tabela e execute-o antes do fim da semana. Se não conseguir decidir, comece pelo número 3 e encontre a justificativa por escrito para o limite de alerta. Depois, anote o que encontrar, mesmo que não encontre nada.
As opiniões expressas neste blog são exclusivamente minhas e não devem ser consideradas aconselhamento jurídico.
Referências
- Ordem de consentimento da FinCEN no processo relativo ao Bank of America, N.A. (PDF). Status: medida de execução definitiva. Aplicável a: apenas este banco, embora as falhas sejam relevantes para bancos, empresas de serviços monetários e outras entidades abrangidas.
- Comunicado de imprensa da FinCEN, 13 de outubro de 2026
- Comunicado de imprensa do Tesouro, 13 de outubro de 2026
- Comunicado à imprensa 2026-89 do OCC
- Autoridades citadas na ordem: 31 U.S.C. 5318(h) e 31 CFR 1020.210 (programa de PLD), 31 U.S.C. 5318(i) e 31 CFR 1010.610 (devida diligência relativa a contas de correspondentes), 31 U.S.C. 5318(g) e 31 CFR 1020.320 (SARs). OCC: 12 CFR 21.21 e 21.11.