

Acabo de regresar de visitar a mi familia y amigos en Buenos Aires y, por primera vez, viví algo que no esperaba: estar completamente sin efectivo en Argentina se sintió normal.
Esto no era así ni siquiera a finales de 2024. Pero en este viaje, una tarjeta de débito o crédito, o un pago con QR a través de cualquier banco, me alcanzó el 99% de las veces. Incluso los camareros en los restaurantes habían empezado a tener un segundo terminal POS solo para las propinas.
Es un cambio notable para un país que históricamente ha tenido una relación complicada con los pagos digitales, marcada por la inflación, los controles cambiarios y una profunda desconfianza hacia las instituciones financieras. Entonces, ¿qué cambió?
Entonces (antes de 2023) | Ahora (2026) |
Predominio del efectivo, incluso en las ciudades | 99% de cobertura con tarjeta o código QR |
MercadoPago dominó gracias a su rapidez dentro de la misma aplicación | Interoperabilidad total entre todos los bancos y monederos |
Mercado paralelo de divisas (cuevas), a menudo necesario | Las aplicaciones de cambio de divisas son cada vez más viables |
Los pagos digitales son en gran medida una historia de Buenos Aires | La adopción de códigos QR llega a aldeas de 1.000 habitantes |
La transformación de los pagos
Los pagos instantáneos finalmente tienen su momento PIX
El sistema Transferencias 3.0 del Banco Central de la República Argentina (BCRA), basado en QR, ha madurado hasta volverse realmente fluido y comparable con PIX en Brasil. Los días en que Mercado Pago dominaba únicamente porque las transferencias dentro de la misma app eran más rápidas han quedado, en gran medida, atrás. El terreno de juego se ha nivelado.
Mi único deseo: que la lógica actual de claves CVU/alias evolucione para admitir búsquedas por número de teléfono, correo electrónico o identificación fiscal, como funciona en São Paulo. (Lo digo solo por envidia. Alguien ya se quedó con el alias de tres palabras que yo quería. Los porteños entenderán.) Transferencias 3.0 se lanzó a fines de 2020 y se volvió totalmente interoperable hacia fines de 2021, cuando se exigió que todos los códigos QR funcionaran entre bancos y billeteras. El esquema estandarizó los rieles para transferencias inmediatas entre cualquier cuenta bancaria o virtual, con fondos acreditados en menos de 15 segundos, 24x7, vía QR, enlaces de pago u otros identificadores. Conceptualmente, se parece mucho más al PIX de Brasil que a los rieles de tarjetas tradicionales, ya que es de bajo costo, irrevocable, de cuenta a cuenta y está explícitamente diseñado como un sustituto del efectivo.
A finales de 2023, los pagos electrónicos en Argentina crecieron un 68% interanual, y los rieles de pago en tiempo real como Transferencias 3.0 representaron aproximadamente el 36‑37% de todas las transacciones.
Los analistas estiman que el mercado de pagos de Argentina rondó los 113.000 millones de USD en 2025, y pronostican que podría superar los 500.000 millones de USD a comienzos de la década de 2030 a medida que las billeteras digitales y las transferencias de cuenta a cuenta crecen a más del 30% anual.
Aunque PIX sigue liderando América Latina en volumen absoluto, Argentina es uno de los pocos mercados que ha replicado un modelo similar: rieles de pago en tiempo real, interoperabilidad universal de códigos QR y un fuerte respaldo regulatorio, lo que posiciona a Transferencias 3.0 como un verdadero par regional.
Por qué las cuevas del dólar blue en Argentina están perdiendo ventaja (por ahora)
Por primera vez en mucho tiempo, el ecosistema cambiario paralelo de Argentina —las cuevas informales y los arbolitos de la calle que cotizan el “dólar blue”— simplemente no resultaba atractivo frente a las tasas y la comodidad que podía obtener a través de canales digitales regulados. Compré ARS con BRL al instante y a una tasa decente mediante AstroPay, sin pensarlo dos veces. Mientras tanto, unos amigos argentinos que visitaban Florianópolis pagaban en Decathlon escaneando QRs de Pix a través de Mercado Pago, en lugar de molestarse con apps transfronterizas específicas como belo o Cocos.
El mercado cambiario paralelo de Argentina (las cuevas del “dólar blue” y los arbolitos en la calle) históricamente prosperó gracias a una amplia brecha entre el tipo de cambio oficial y las expectativas del mercado, además de estrictos controles de capital que limitaban el acceso a divisas a través de canales formales. En ese contexto, las operaciones en efectivo dentro de redes informales de microcambio eran a menudo la única forma para que locales y visitantes obtuvieran un tipo de cambio realista o sacaran valor rápidamente de los pesos.
A partir de finales de 2023 y durante todo 2024, el gobierno de Argentina implementó un agresivo programa de estabilización que combinó una gran devaluación inicial del peso oficial con un ajuste de la política fiscal y una hoja de ruta gradual para desarmar los controles de capital. El efecto inmediato fue reducir la brecha entre el tipo de cambio oficial y el paralelo y hacer que los canales de cambio regulados basados en aplicaciones (como billeteras fintech y proveedores de pagos transfronterizos) resultaran relativamente más atractivos, especialmente para el gasto cotidiano en lugar de la fuga de capitales a largo plazo. Eso se ve en la práctica en más gente cómoda usando billeteras que enrutan vía PIX de Brasil, fintechs multicurrency o rieles A2A locales, en vez de hacer fila en una cueva para cada viaje o compra grande.
Más allá de Buenos Aires: penetración nacional de los códigos QR y las billeteras digitales
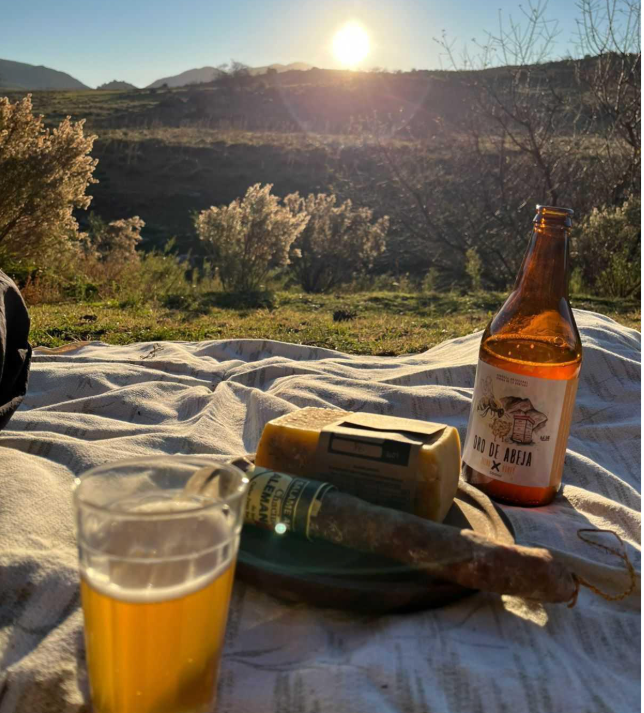
Esta es la parte que realmente me sorprendió. No solo estaba pagando con códigos QR en restaurantes porteños. Estaba escaneando códigos para comprar salamines de campo (embutidos/carnes frías artesanales) y alfajores artesanales (alfajores caseros) en un pueblo de 1.000 habitantes en el sur de la provincia de Buenos Aires. Algunas tienditas incluso ofrecían un 10% de descuento por pagos con QR o en efectivo en lugar de tarjeta, una clara señal de cuánto quieren los comercios evitar las comisiones de las tarjetas de crédito y de lo normalizados que se han vuelto los pagos con billetera incluso a nivel hiperlocal.
Ese tipo de profundidad geográfica indica algo real. Esto ya no es una historia de fintech de la capital.
Los reguladores y los analistas de mercado ahora describen el cambio en los pagos de Argentina como una transformación estructural a nivel nacional, más que como una historia limitada a Buenos Aires. Las iniciativas de inclusión financiera del banco central, junto con Transferencias 3.0, se orientaron explícitamente a los pequeños comercios y a las regiones previamente desatendidas, haciendo viable la aceptación interoperable de códigos QR incluso para microempresas y comercios minoristas rurales. Los datos del sector muestran que los pagos electrónicos en Argentina crecieron alrededor de un 68% interanual hacia finales de 2023, con las billeteras digitales capturando cerca de un tercio del gasto en comercio electrónico y casi una quinta parte del gasto en puntos de venta, y encaminadas a convertirse en el método dominante hacia mediados de la década, especialmente en las zonas desatendidas por las sucursales bancarias tradicionales.
Eso es importante desde el punto de vista geográfico: los pagos digitales y móviles son ahora el segmento de más rápido crecimiento en todo el mercado de pagos argentino, impulsados por la penetración de los teléfonos inteligentes, la agresiva expansión de las fintech y la ubicuidad de los códigos QR en los pequeños comercios.
Un pronóstico de mercado estima que el mercado de pagos de Argentina crecerá de unos 86,9 mil millones de USD en 2024 a aproximadamente 500 mil millones de USD para 2032, con las billeteras digitales y los pagos de cuenta a cuenta habilitados por QR impulsando gran parte de esa expansión tanto en el comercio electrónico como en las transacciones en el punto de venta.
En pocas palabras, lo que experimentaste al comprar productos artesanales en un pueblo de 1.000 habitantes es exactamente lo que los datos macroeconómicos indican que debería estar ocurriendo.
La otra cara de la moneda: el fraude se sumó al viaje
A medida que la tecnología avanza, los riesgos inherentes crecen a la par. La fase de adopción temprana siempre es la más caótica, y Argentina se encuentra precisamente en esa fase en este momento.
La delincuencia financiera en Argentina no alcanza el nivel de organización que se ve en Brasil, donde bandas como el PCC son conocidas por adquirir fintechs directamente para lavar dinero. Pero los vectores de fraude de los que oí hablar en este viaje eran preocupantes por sí mismos.
El contexto del crimen financiero organizado en Brasil
En Brasil, grupos de delincuencia organizada como el Primeiro Comando da Capital (PCC) han sido vinculados explícitamente con delitos financieros a gran escala, incluidos robos a bancos, fraudes habilitados por medios cibernéticos y sofisticados esquemas de lavado de dinero que se apoyan en la infraestructura fintech. Los informes públicos y las opiniones de los supervisores describen cómo las redes de mulas, las empresas fantasma e incluso los intermediarios regulados pueden ser cooptados para canalizar las ganancias de estafas y fraudes a través de sistemas de pago en tiempo real. Ese es el telón de fondo de los frecuentes titulares sobre redes de fraude que explotan PIX y de la postura relativamente agresiva de Brasil en materia de controles contra el fraude en tiempo real, el intercambio de datos a nivel sectorial y las medidas enérgicas contra las cuentas de mulas.
En comparación con ese referente, el panorama del fraude en Argentina sigue siendo más fragmentado y oportunista que de tipo cartel‑industrial, pero el patrón a nivel regional es claro: a medida que los pagos instantáneos se masifican, los grupos organizados pasan del fraude sencillo con tarjeta presente a las estafas en tiempo real de cuenta a cuenta, la ingeniería social y ataques de toma de control de cuentas, utilizando las mismas infraestructuras que los reguladores construyeron para promover la inclusión financiera.
Vulnerabilidades de la banca tradicional
Un amigo de mis padres recibió un correo de phishing disfrazado de notificación de banca web. Le robaron las credenciales y vaciaron su cuenta corriente en cuestión de minutos, sin que en ningún momento se solicitara un token de banca móvil. Hay una brecha de autenticación importante que los bancos tradicionales en Argentina deben cerrar con urgencia.
Ingeniería social en el momento del pago
Una conocida mayor fue estafada mientras intentaba pagar un viaje en autobús con un código QR. Alguien que estaba detrás de ella en la fila se ofreció a ayudarla y terminó desviando dinero discretamente desde su aplicación móvil. Esto no es un fallo tecnológico. Es un ataque de ingeniería social que se aprovecha de la falta de familiaridad de los usuarios con los nuevos flujos de pago y se corresponde directamente con lo que la industria sabe sobre cómo ciertos grupos demográficos son más vulnerables a vectores de fraude específicos.
Tendencias del quishing y el fraude con códigos QR
Quizás la tendencia más preocupante: la colocación de códigos QR maliciosos encima de códigos legítimos en multas de transporte, mesas de restaurantes e incluso parquímetros. Las víctimas escanean lo que parece ser un código de pago oficial y su dinero termina en otro lugar.
A nivel mundial, el fraude basado en códigos QR (“quishing” o “qrishing”) se ha acelerado junto con la adopción de pagos mediante QR. Los análisis de seguridad de 2024–2025 describen el quishing como una evolución del phishing clásico: las URL maliciosas se incrustan en códigos QR y suelen distribuirse por correo electrónico, aplicaciones de mensajería, pegatinas impresas o superposiciones colocadas sobre códigos QR legítimos en restaurantes, parquímetros y sistemas de transporte. Una vez escaneados, las víctimas son dirigidas a páginas de robo de credenciales, sitios de malware o interfaces de pago falsas que pueden drenar fondos directamente o preparar el terreno para una futura toma de control de la cuenta.
Las estimaciones de estudios de mercado indican que el ecosistema global de códigos QR, incluidos los códigos QR y los pagos basados en QR, crecerá a una tasa de crecimiento anual compuesta de aproximadamente entre un poco más del 10% y alrededor del 20% hasta 2030.
Como consecuencia directa, los reguladores y los organismos del sector ahora señalan el fraude en pagos mediante códigos QR como un “nuevo tipo de fraude de pago” que exige la supervisión en tiempo real de las transacciones, la inspección de URL, la huella digital del dispositivo y la educación del consumidor como medidas de mitigación clave.
Para una narrativa específica de Argentina, se puede argumentar con fundamento que las superposiciones maliciosas de códigos QR en multas, estacionamientos o mesas de restaurantes son la versión local de una tendencia global de quishing que solo se intensificará a medida que el QR se convierta en la interfaz de pago predeterminada.
Vector de fraude | Cómo funciona | Quién corre más riesgo |
Suplantación de identidad/toma de control de cuenta | Correos electrónicos falsos de notificación bancaria roban credenciales y vacían la cuenta antes de que se active cualquier token | Clientes de bancos tradicionales |
Ingeniería social | Estafadores se hacen pasar por transeúntes serviciales en el momento del pago y desvían fondos mediante una aplicación móvil | Usuarios mayores o menos familiarizados con lo digital |
Quishing | Códigos QR maliciosos colocados sobre los legítimos en multas, mesas de restaurantes y parquímetros | Cualquiera que pague mediante QR en espacios públicos |
Qué significa esto
El salto de Argentina en materia de pagos es real y merece ser reconocido. En el lapso de unos pocos años, un país que funcionaba en gran medida con efectivo y lidiaba con mercados cambiarios paralelos ha construido una infraestructura de pagos instantáneos con código QR que opera a escala nacional.
Pero toda curva de adopción tecnológica tiene una curva de fraude que la sigue. La pregunta no es si surgirá el fraude, sino si las instituciones, las fintechs y los equipos de prevención de fraude que están construyendo en este mercado están preparados para responder.
Los vectores que están apareciendo ahora en Argentina no son únicos. Son el mismo manual de tácticas aplicado a una nueva superficie de pago. Y eso en realidad es una buena noticia: la industria del fraude ya ha visto esto antes y existen manuales para responder.
Los resultados hablarán por sí solos. Pero la oportunidad para adelantarse a esto es ahora.