A todos los responsables de la lucha contra el fraude les han preguntado alguna vez algo como: «¿Cómo nos comparamos con otras empresas del sector?»
Hasta ahora, la respuesta solía basarse en los datos de los informes regulatorios Call Report, las conversaciones de pasillo en conferencias y los comentarios de algunos amigos de otras entidades. Esas conversaciones con colegas son un valioso punto de partida, pero se basan en experiencias individuales, lo que dificulta presentarlas ante la alta dirección o el consejo de administración. Y, aunque los informes regulatorios que los bancos y las cooperativas de crédito presentan cada trimestre pueden ofrecer una visión general, rara vez abordan las cuestiones de fraude a las que se enfrentan los responsables en su día a día.
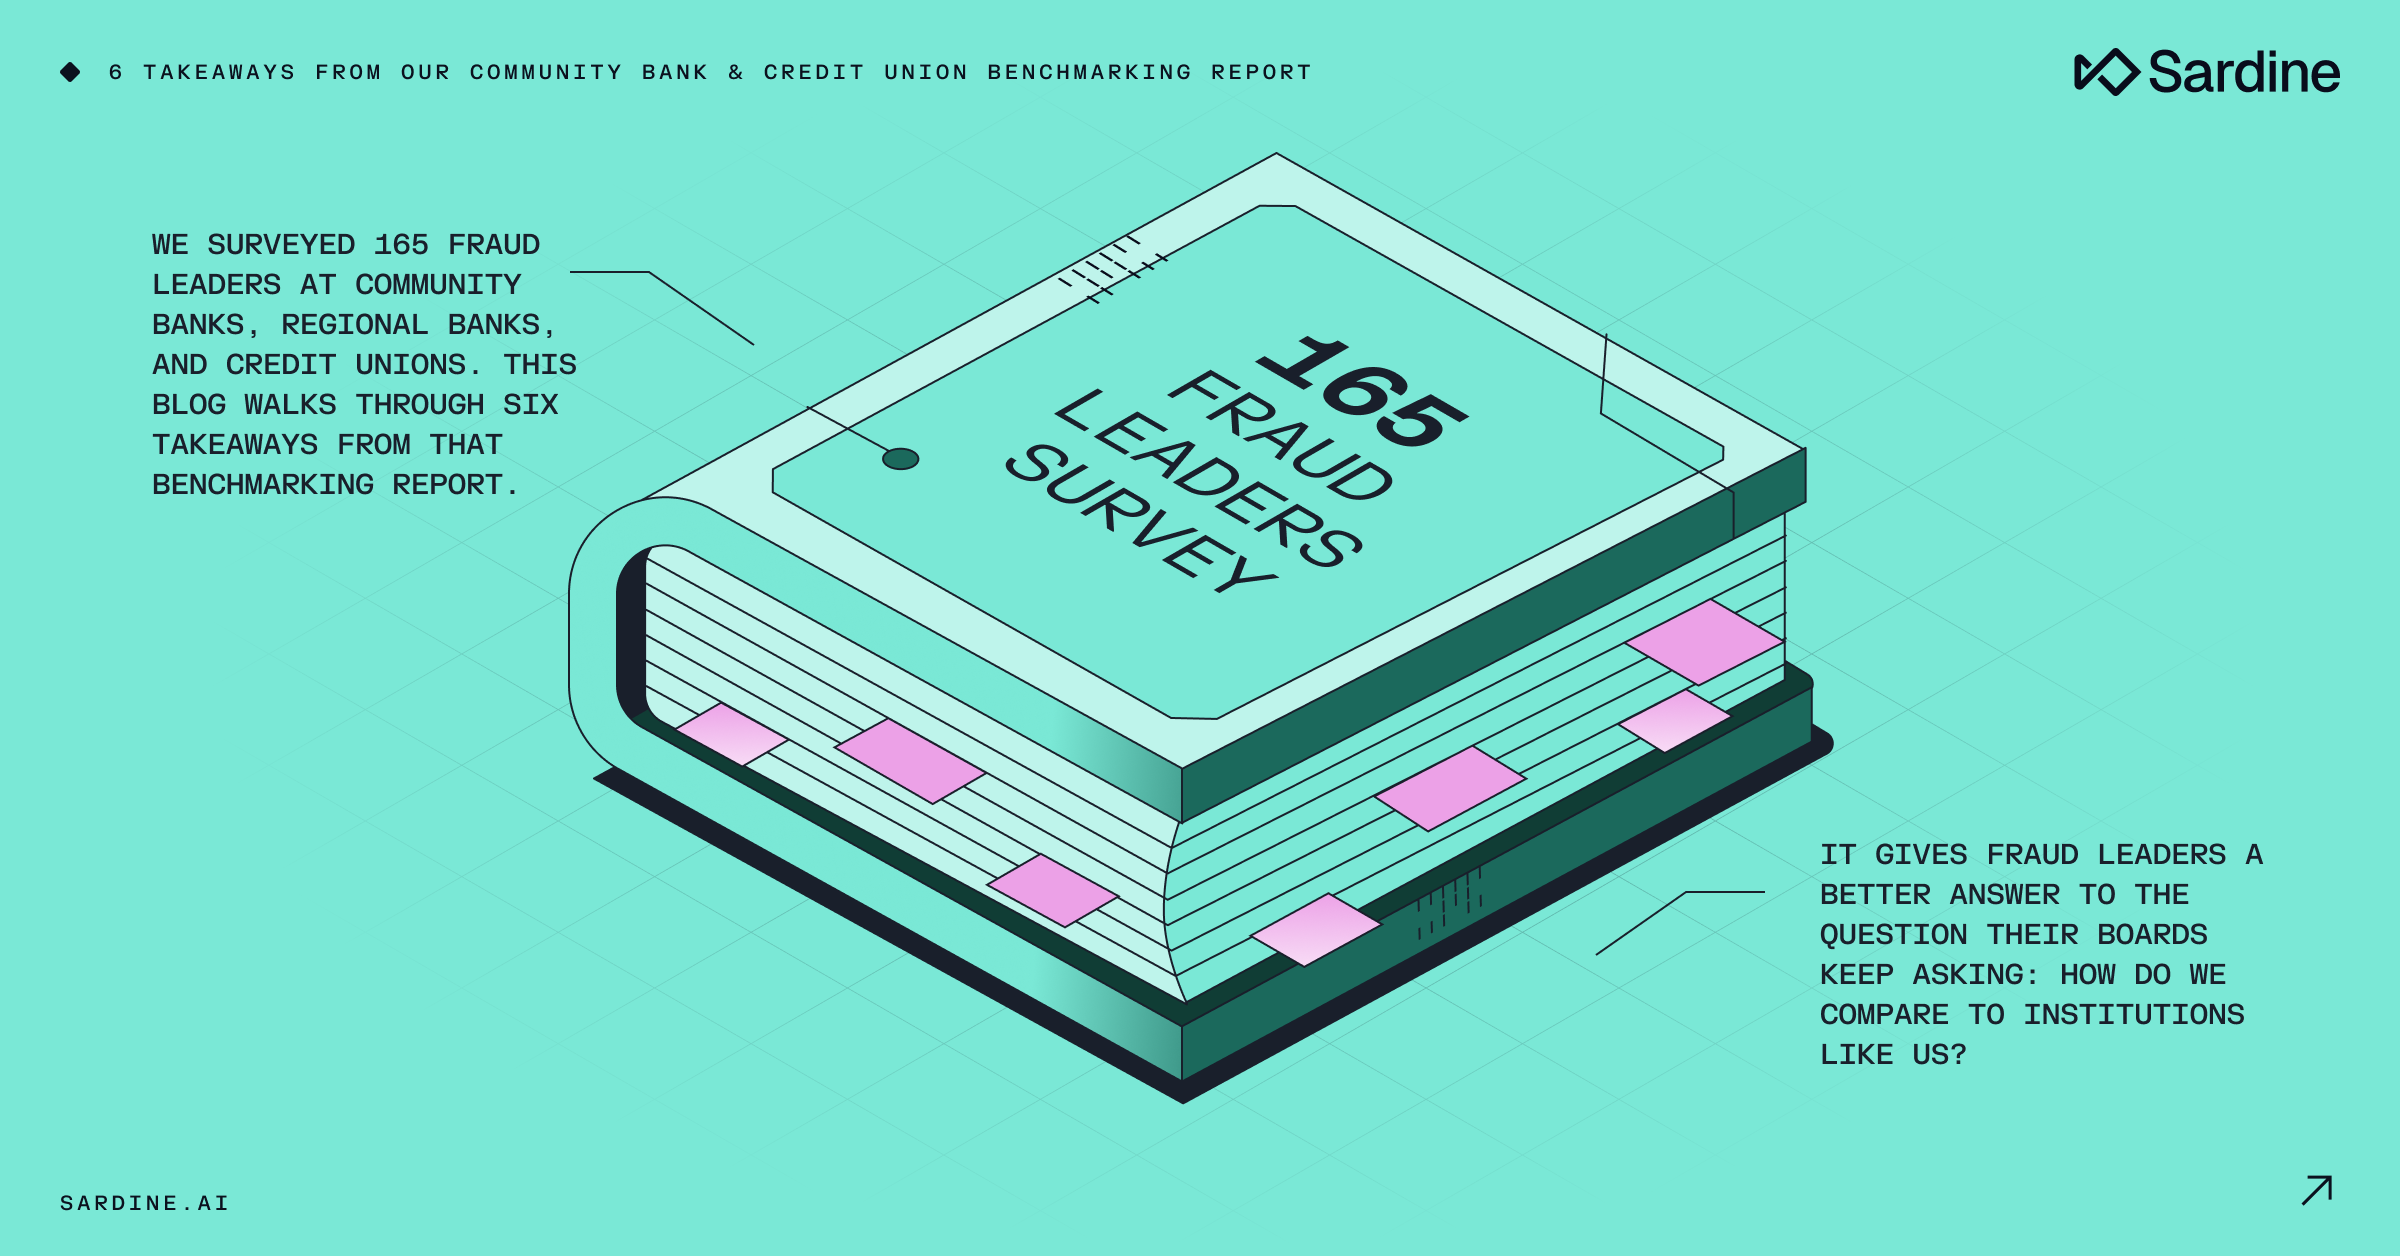
Por eso, acudimos a quienes dirigen estos programas. Encuestamos a 165 responsables de la lucha contra el fraude en bancos comunitarios, bancos regionales y cooperativas de crédito sobre pérdidas, personal, tecnología, elaboración de informes y presupuesto. Sus respuestas ofrecen seis conclusiones clave para quienes buscan evaluar su programa de lucha contra el fraude comparándolo con los de otras entidades.
1. Las pérdidas están aumentando, y las estafas son una de las principales causas
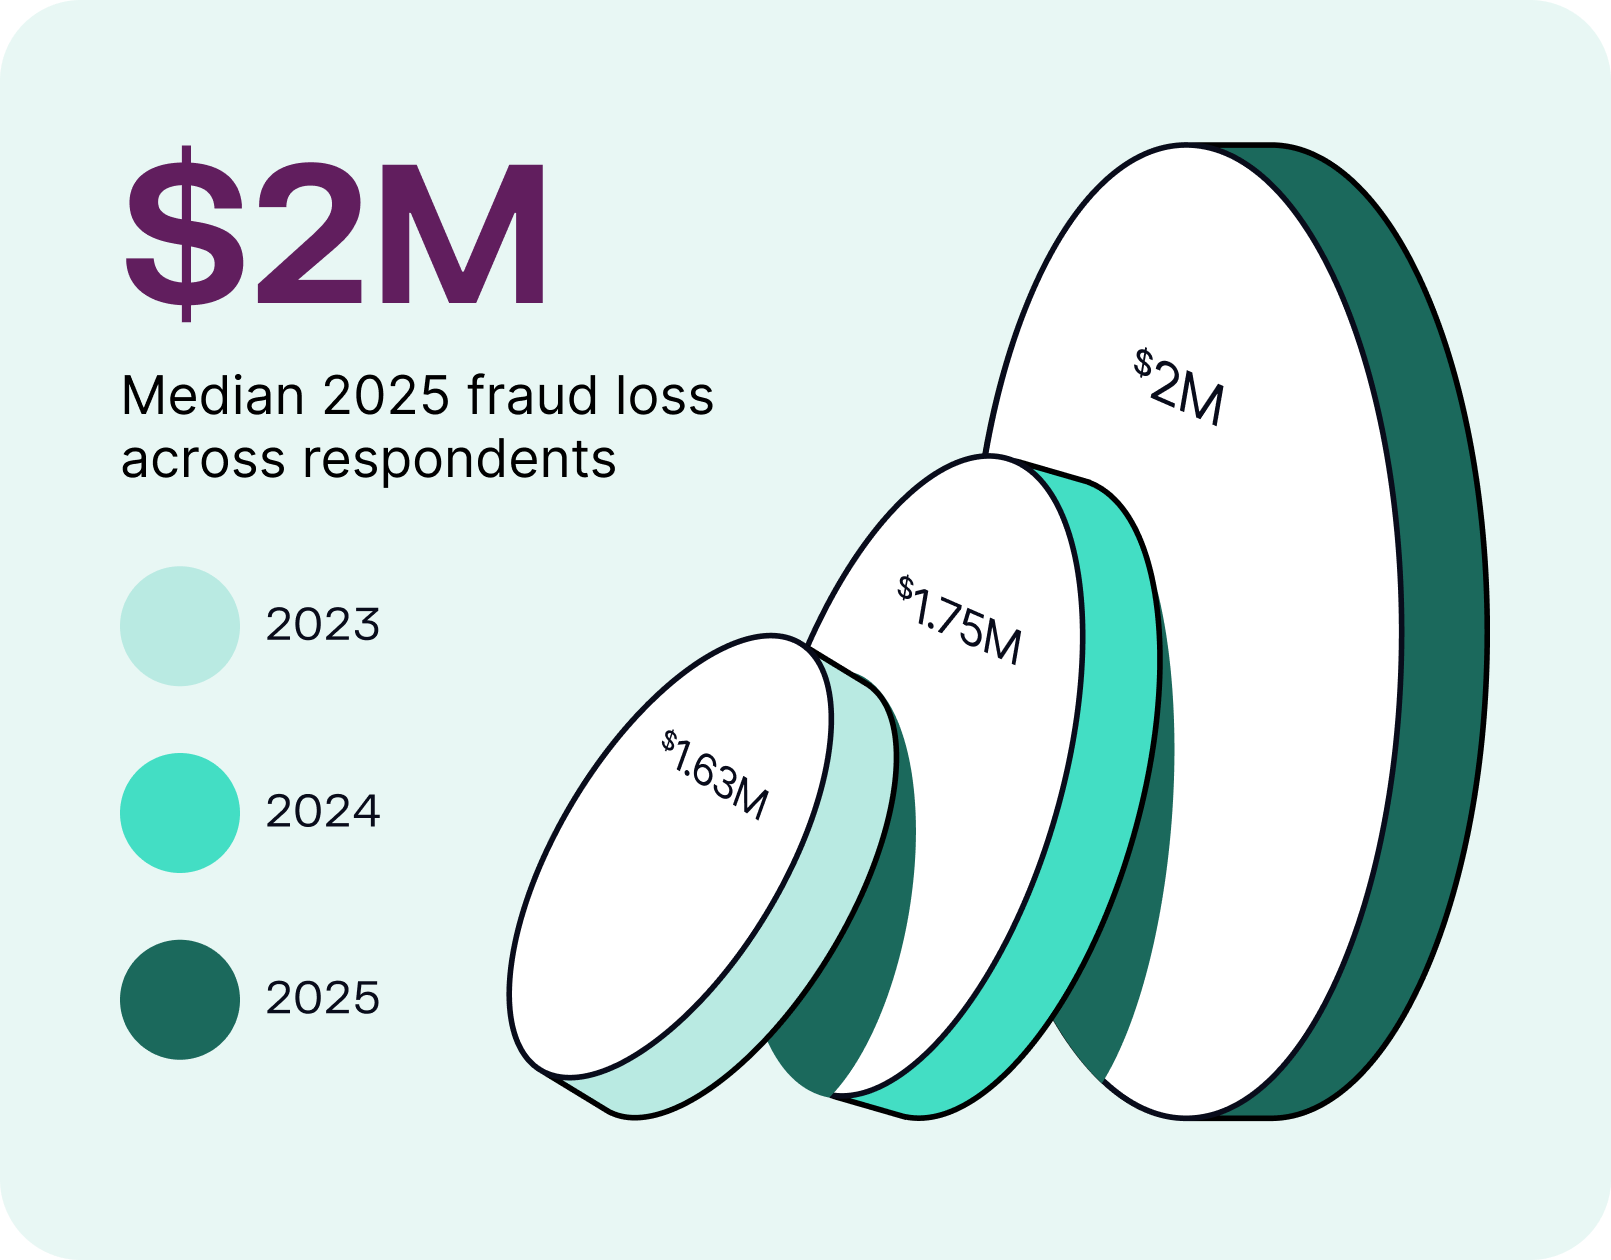
Los encuestados declararon pérdidas medianas por fraude de 1,63 millones de dólares en 2023, 1,75 millones en 2024 y 2 millones en 2025, y casi tres cuartas partes nos indicaron que sus pérdidas están aumentando. No todos los encuestados facilitaron datos de pérdidas para los tres años, por lo que calculamos la mediana de cada año a partir de un grupo de instituciones ligeramente distinto. Por tanto, esta tendencia debe interpretarse como un indicador de referencia del sector cuya base varía de un año a otro.
Cuando preguntamos por las amenazas, el 67,7 % de los encuestados señaló las estafas como una de las más acuciantes, muy por encima de cualquier otra categoría. Más de la mitad (55,5 %) estima que las estafas representan más de una cuarta parte de sus pérdidas por fraude en 2025, y para el 13,4 %, suponen la mayor parte de esas pérdidas.
A los equipos de prevención del fraude les resulta difícil tener una visión completa de una estafa basándose únicamente en informes desglosados por canal. Un estafador puede empezar con una llamada telefónica al titular de la cuenta, guiarlo paso a paso en la banca digital y sacar el dinero mediante una transferencia a través de una cámara de compensación automatizada (ACH), una aplicación de pagos entre particulares (P2P) o una transferencia bancaria, utilizando así varios canales en una sola estafa. La mayoría de las instituciones ya registran las pérdidas por estafas por separado de las ocasionadas por otros tipos de fraude: el 57,1 % lo hace de forma completa y otro 28,8 %, de forma parcial.
2. Los fundamentos ya están establecidos
Los responsables de la lucha contra el fraude dominan la mayoría de los aspectos básicos. Casi todos priorizan las alertas según el riesgo (96,9 %) y recurren a la detección proactiva o a una combinación de alertas proactivas y casos de fraude denunciados por los clientes (93,3 %). Más de nueve de cada diez cuentan con una evaluación formal del riesgo de fraude, y el 88,9 % utiliza análisis que van más allá de las reglas estáticas.
Sin embargo, solo alrededor de la mitad de estos equipos se coordina con el resto de la institución: el 52,8 % comparte datos y flujos de trabajo con los equipos encargados de la Ley de Secreto Bancario y la prevención del blanqueo de capitales (BSA/AML), la ciberseguridad y la gestión de riesgos empresariales. El 47,2 % restante sigue gestionando el fraude mediante sistemas independientes o solo parcialmente conectados, por lo que estos equipos no siempre pueden compartir sus hallazgos con sus homólogos de riesgos y cumplimiento normativo.
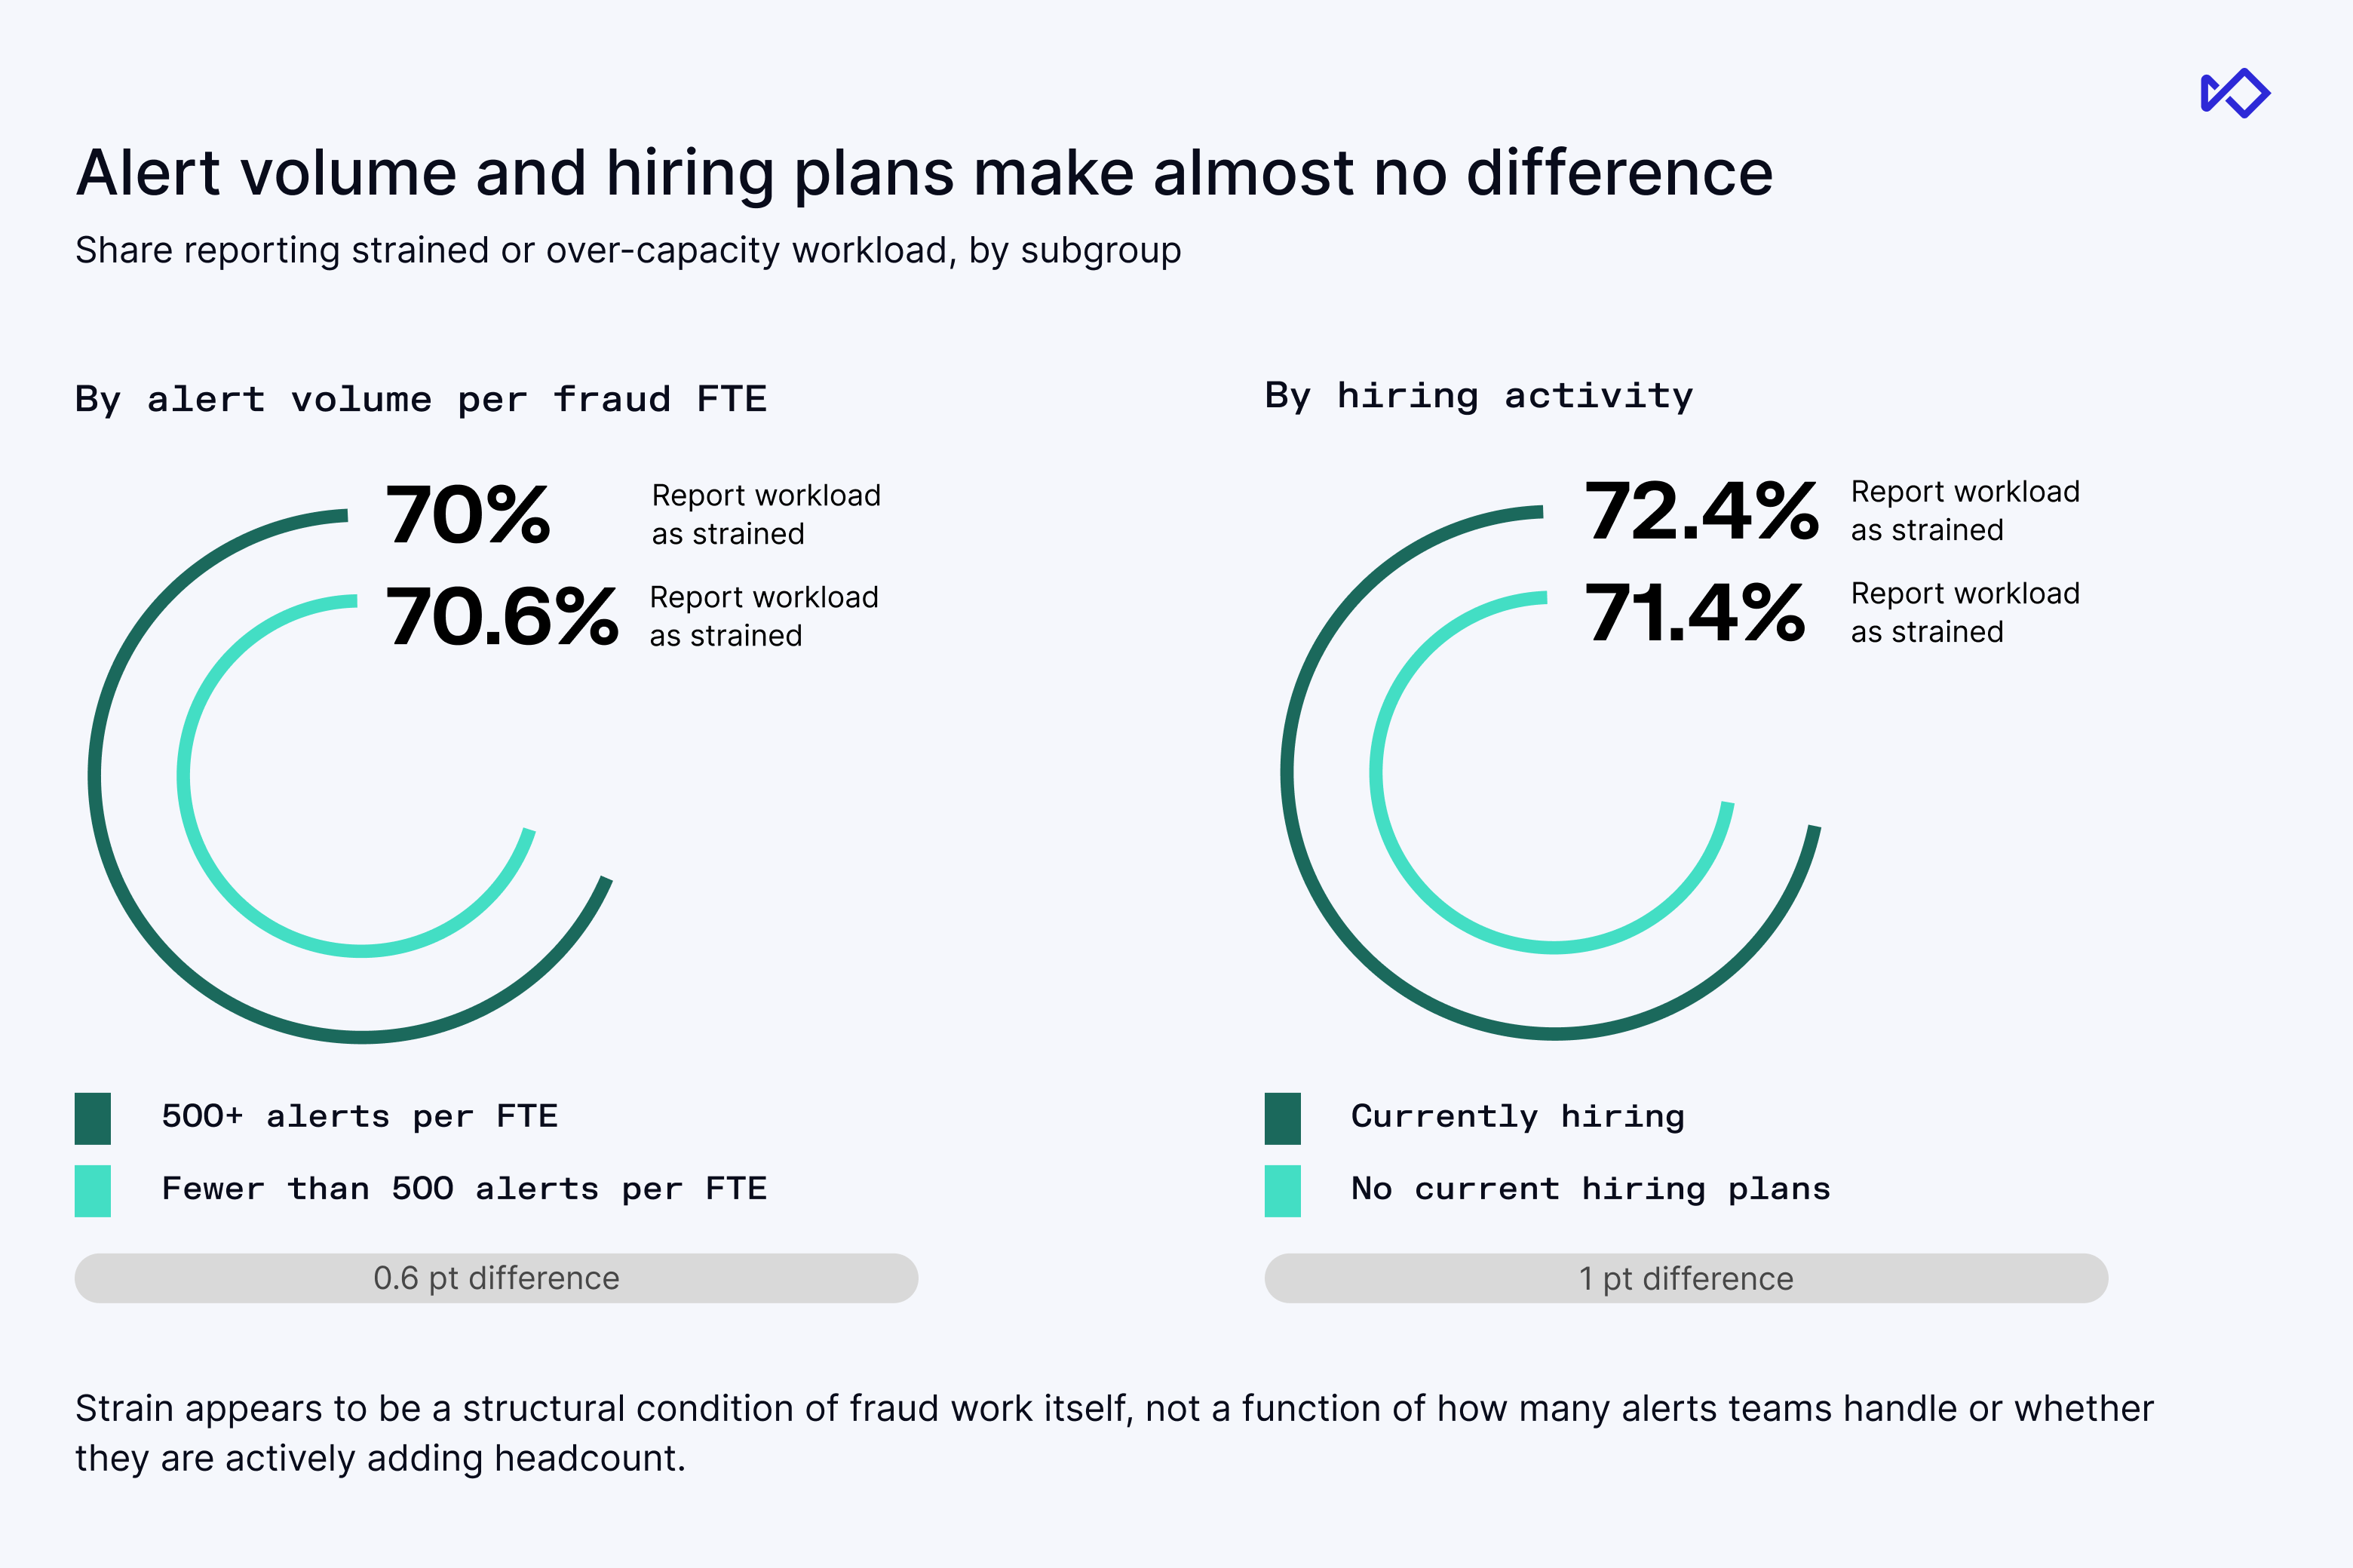
Una cuarta parte de los equipos también hace seguimiento de una métrica que no comunica habitualmente a la dirección. Aunque el 94,4 % hace seguimiento de los falsos positivos, solo el 69,4 % comunica formalmente esa cifra a sus superiores, una práctica que vuelve a observarse en los resultados sobre tecnología que se presentan más adelante.
3. La presión está en todas partes, y no se debe al volumen de alertas ni a la contratación de personal
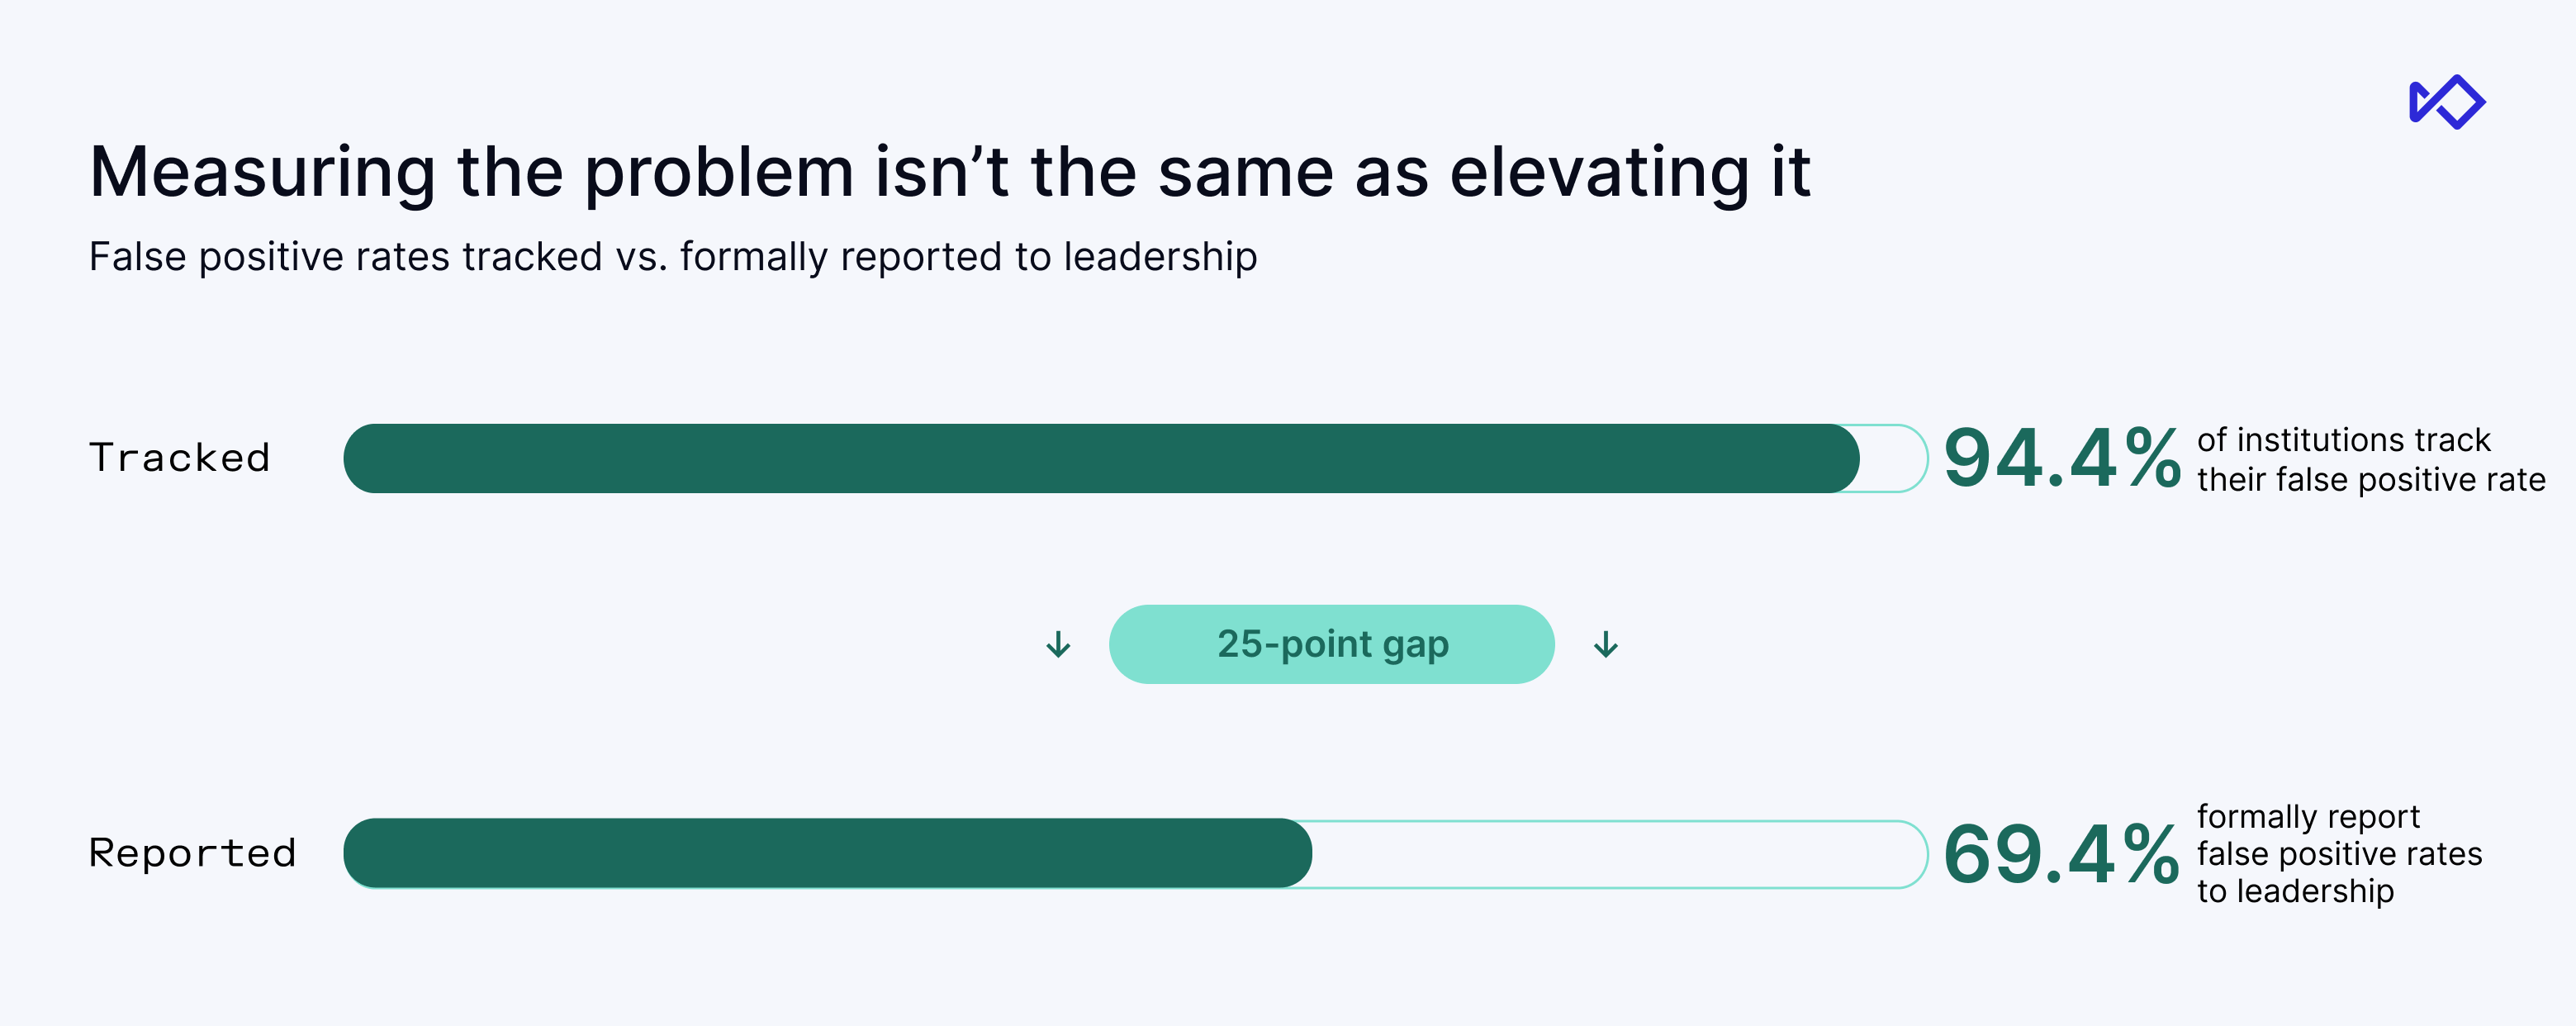
Más de siete de cada diez equipos (71,1 %) afirman que su carga de trabajo los somete a una gran presión o supera su capacidad. Esperábamos que el volumen de alertas o la contratación de personal explicaran esa presión, pero no fue así en ninguno de los dos casos. El 70,0 % de los equipos que gestionan más de 500 alertas por empleado a tiempo completo señalan que trabajan bajo presión, frente al 70,6 % del resto. Por su parte, los equipos que están contratando personal sienten esa presión en la misma medida: un 72,4 %, frente al 71,4 % de los que no lo están haciendo.
Creemos que todo se reduce a cómo los equipos contabilizan su trabajo. Descartar un falso positivo en cinco minutos y gestionar un caso de estafa que involucra varias cuentas y solicitudes de las fuerzas del orden cuentan, en ambos casos, como una sola alerta. Por eso, un equipo directivo que solo se fija en el número total de alertas ve apenas una parte de lo que realmente hacen sus analistas a lo largo del día. Si quieres justificar la necesidad de ampliar la plantilla, tienes que medir y mostrar el trabajo que hay detrás de las alertas.
4. La elaboración de informes es una de tus herramientas más potentes
Casi todas las personas encuestadas (94,3 %) han visto a la dirección tomar medidas a raíz de un informe de fraude. Las medidas más habituales fueron invertir en tecnología (70,1 %), modificar las políticas (62,4 %) o aumentar el presupuesto (51 %).
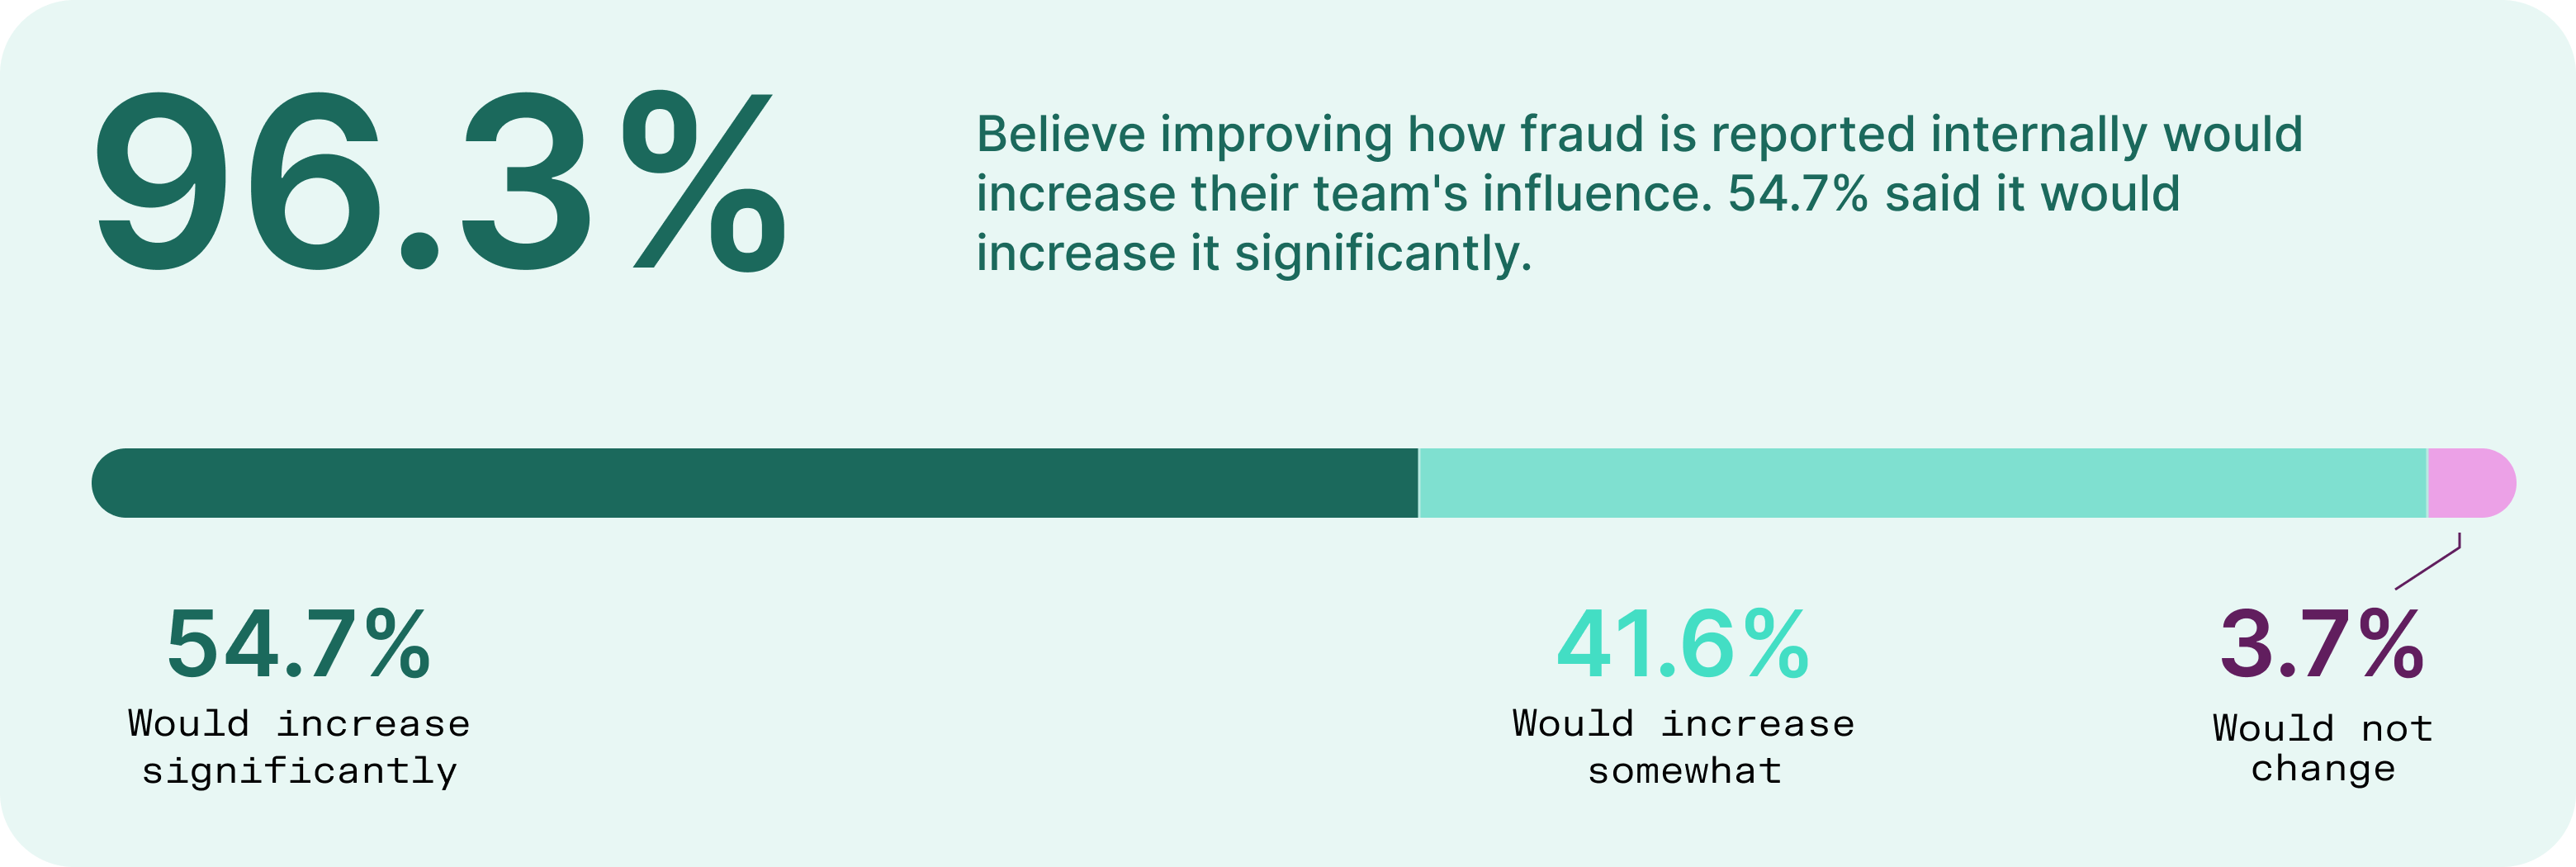
La forma de elaborar el informe determina su alcance. El 95,8% de los equipos cuyos informes combinan pérdidas, rendimiento operativo y riesgos futuros lograron que la dirección tomara al menos dos tipos de medidas, frente al 77% de los equipos que envían informes más limitados. Los responsables de la lucha contra el fraude parecen saberlo ya, puesto que el 96,3% cree que mejorar los informes internos les daría más influencia.
5. La satisfacción con la tecnología es alta, pero las dificultades también lo son
En general, los responsables de prevención del fraude valoran positivamente sus herramientas, y el 84 % nos dijo que está satisfecho con su tecnología antifraude. Sin embargo, tampoco les costó enumerar sus frustraciones. Cuando les preguntamos por las principales dificultades, el 62,3 % señaló la elevada tasa de falsos positivos, la mitad (50,3 %) quería más flexibilidad en las reglas y el 45 % tenía problemas con las deficiencias en la integración con los sistemas centrales y en la generación de informes.
Las instituciones que informan formalmente sobre su tasa de falsos positivos están mucho más satisfechas con su tecnología: su nivel de satisfacción alcanza el 90 %, frente al 71,4 % de aquellas que hacen un seguimiento menos formal o no lo hacen en absoluto.
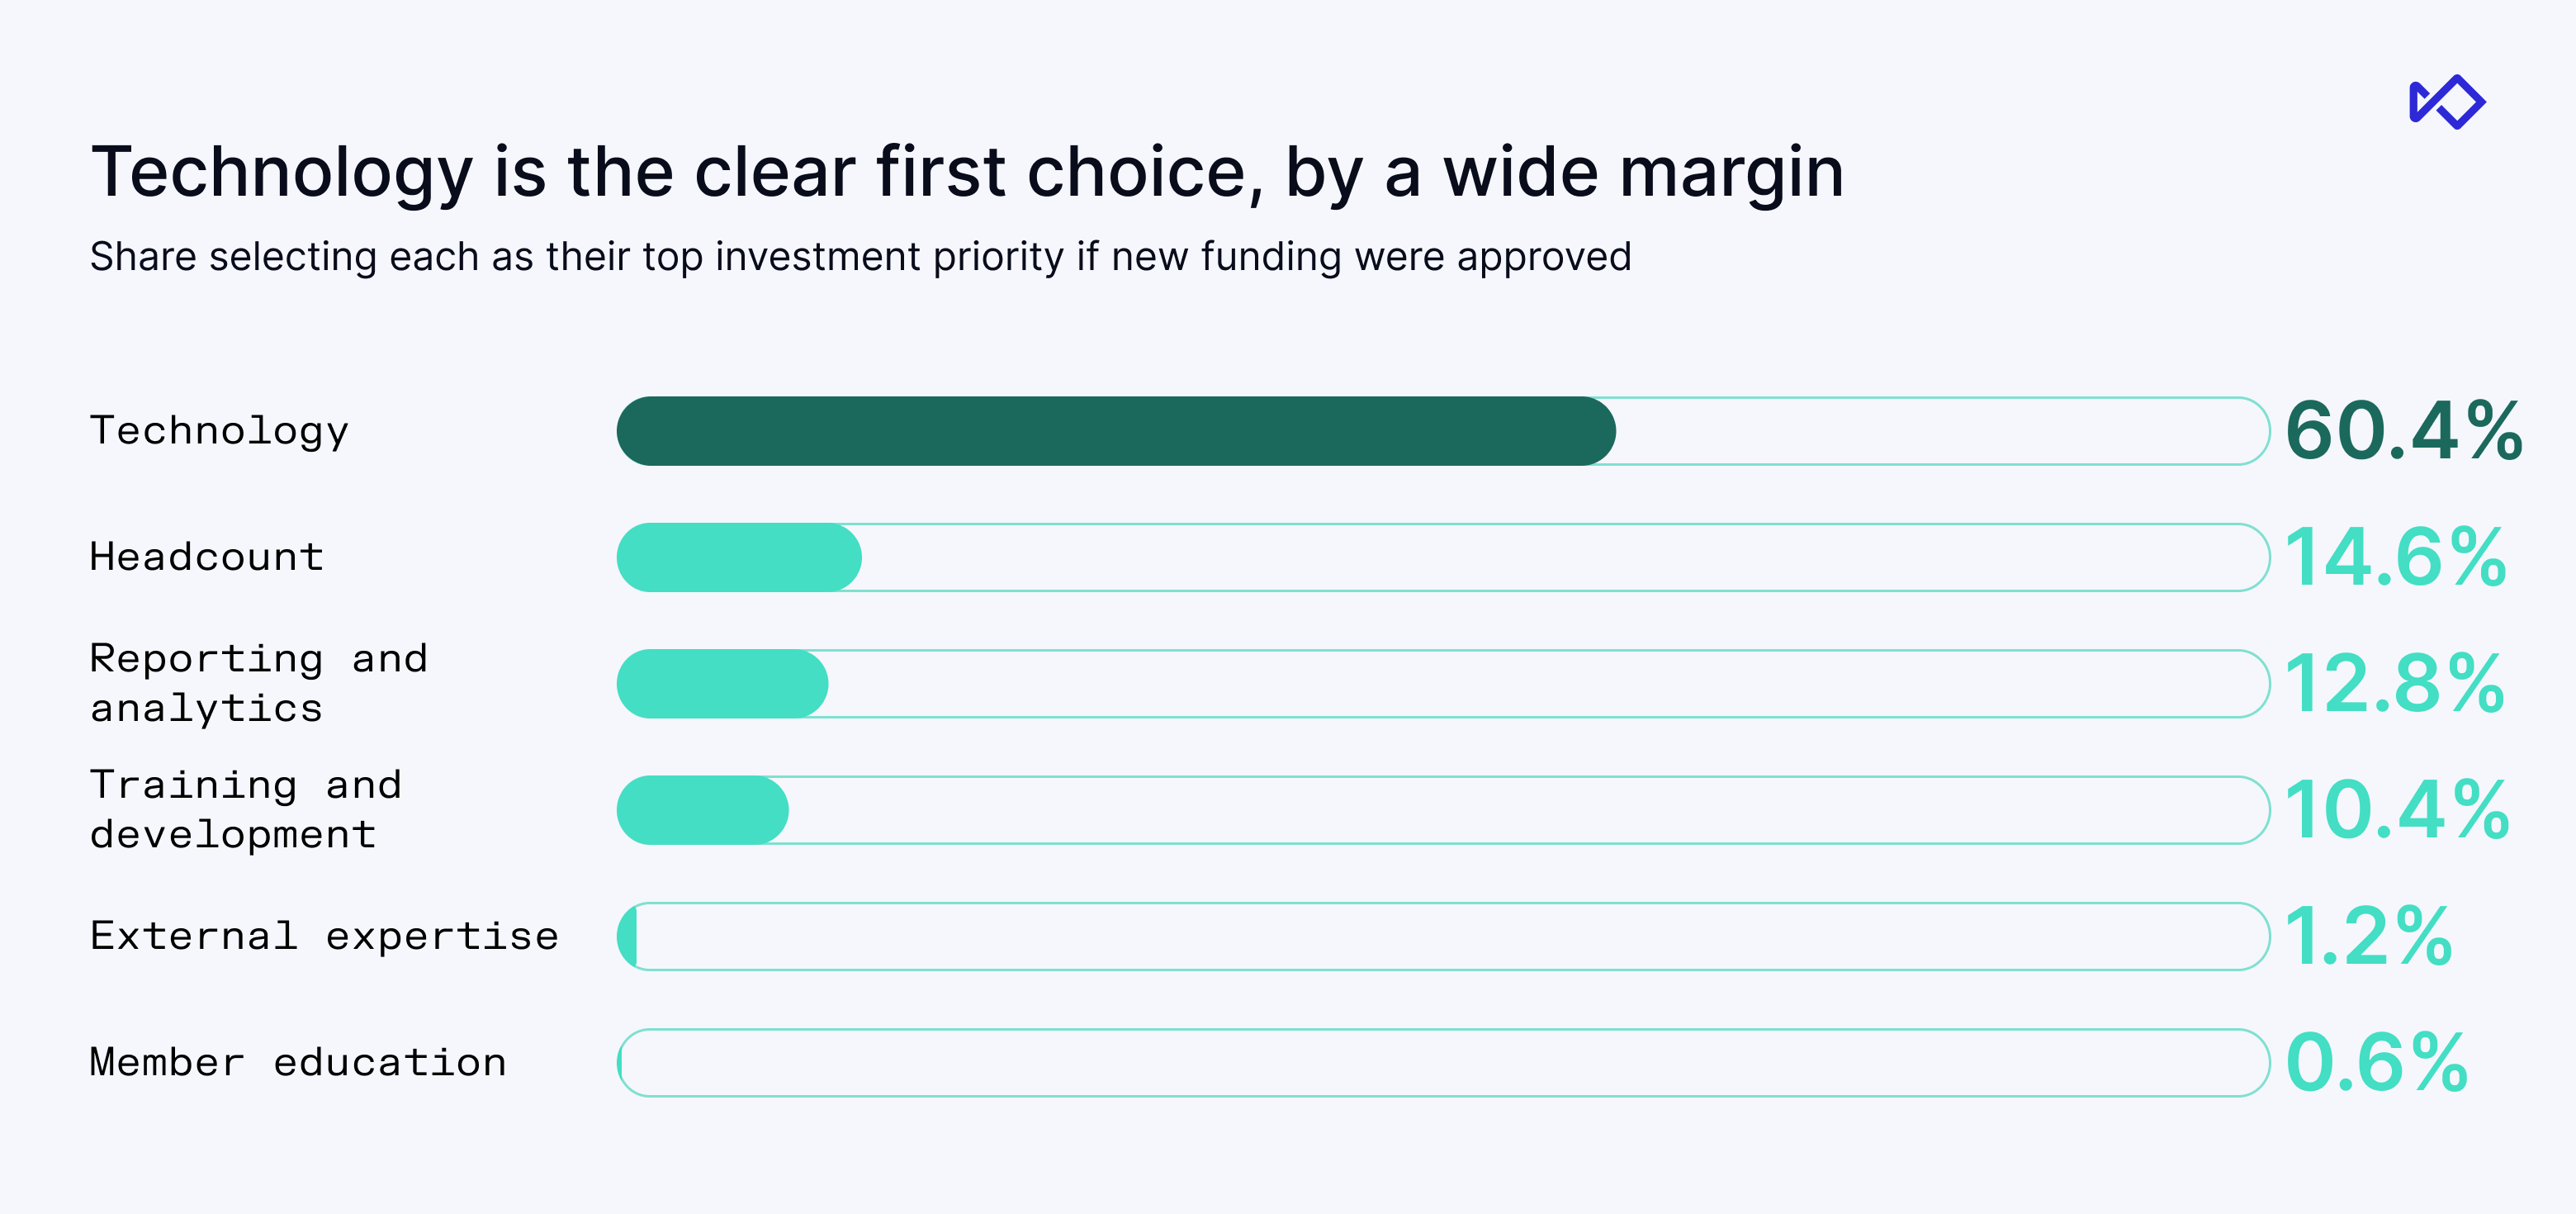
Aun así, la mayoría de los encuestados destinaría su próxima inversión a tecnología (60,4 %), una proporción más de cuatro veces superior a la de quienes la destinarían a ampliar la plantilla (14,6 %). Mi consejo es que, antes de comprar otra plataforma, se pregunte si su equipo está ajustando las herramientas que ya tiene, midiendo sus resultados y exigiendo responsabilidades a los proveedores.
6. El fraude evitado es el valor que los líderes no logran demostrar del todo
Casi todos los encuestados (95,4 %) realizan algún tipo de seguimiento del fraude evitado o de los intentos de fraude, pero solo el 58,8 % informa de ello formalmente. Además, lo que más desean los responsables de la lucha contra el fraude es que la alta dirección comprenda el valor del fraude evitado: el 62,8 % lo menciona, lo que lo convierte en la respuesta más frecuente.
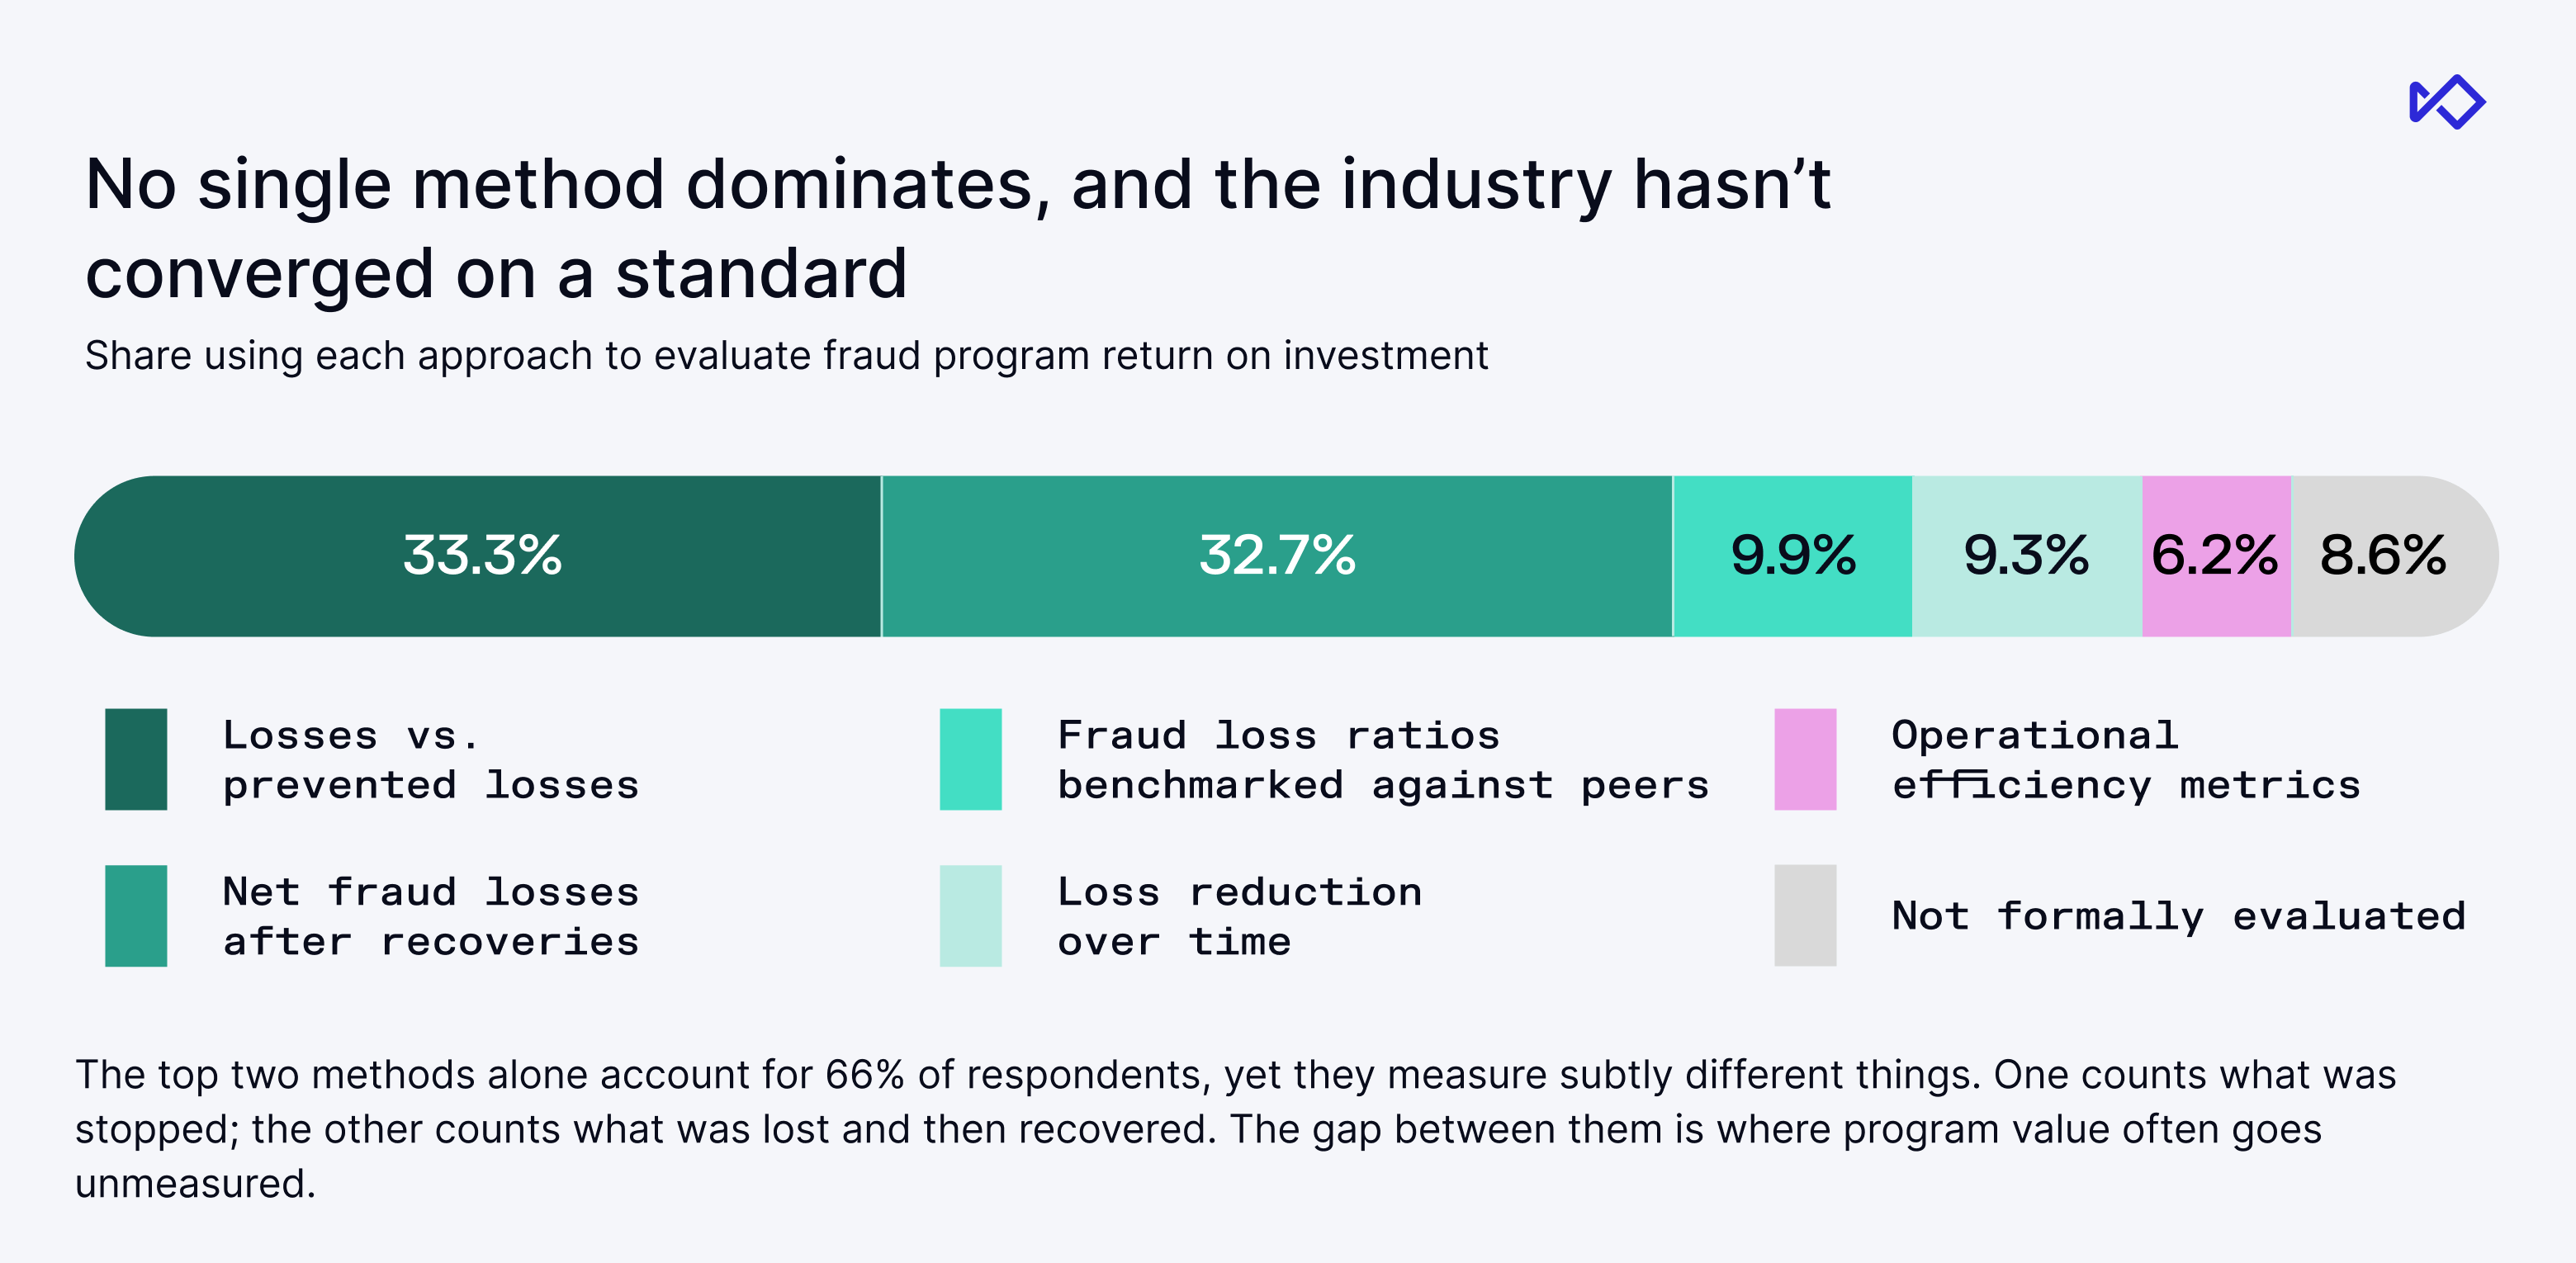
Sin una definición común del retorno de la inversión en la lucha contra el fraude, cada institución establece la suya. Un tercio (33,3 %) compara las pérdidas con las pérdidas evitadas, el 32,7 % utiliza las pérdidas netas tras las recuperaciones y el resto emplea otros enfoques.
Sea cual sea el método que elijas, si solo informas de las pérdidas, la dirección solo conocerá el fraude que no se logró evitar, pero no sabrá nada de lo que tu equipo impidió o recuperó. Presenta los importes de las pérdidas evitadas y los fondos recuperados junto a las pérdidas sufridas, utilizando la misma definición cada trimestre, para que la dirección pueda ver cómo funciona el programa a lo largo del tiempo.
Una advertencia: la confianza no equivale a la conciliación
Los encuestados confían en sus cifras: el 91,3 % afirma confiar en sus datos internos de pérdidas. Al sumar las pérdidas por canal de cada institución y comparar el resultado con el total declarado para 2025, solo el 45,8 % de las 142 respuestas comparables coincidía dentro de un margen de ±20 %.
El solapamiento entre definiciones puede explicar parte de la discrepancia, especialmente cuando un equipo puede contabilizar la misma pérdida por estafa tanto en la categoría de estafas como en la de banca digital. Los sistemas desconectados y los procesos manuales la agravan aún más. Forzar las cifras para que coincidan solo ocultaría ese solapamiento, así que concilie los datos periódicamente, identifique en qué categorías se contabilizan las pérdidas por duplicado y prepárese para explicar la diferencia cuando la dirección se lo pregunte.
Cómo utilizar estos puntos de referencia
No te guíes por el promedio general de la encuesta al comparar tu programa. Una cooperativa de crédito con activos de 400 millones de dólares y un banco regional con activos de 10.000 millones de dólares no deberían sacar la misma conclusión de una misma cifra. Empieza por compararte con entidades similares a la tuya en volumen de activos, tipo de institución y base de clientes, y utiliza los datos generales como contexto.
Luego, complementa esa comparación con entidades similares con informes más completos: las pérdidas, las pérdidas evitadas y los importes recuperados. En conjunto, estos datos ofrecen a la dirección una visión completa de los logros de tu equipo.
La próxima vez que tu consejo de administración pregunte cómo te comparas con otras organizaciones, no tendrás que hacer suposiciones. Contarás con datos verificables, un grupo de referencia bien definido y pruebas que demuestren el impacto de tu programa.
Descarga el informe comparativo completo y descubre cómo se compara tu programa con los de organizaciones de tu tamaño → https://www.sardine.ai/whitepapers/fraud-benchmarking-report