

El próximo reto del comercio agéntico quizá no sea demostrar quién autorizó una transacción, sino qué autorizó.
La mayor parte del debate sobre los agentes de IA y la banca se centra en el acceso y la autenticación. ¿Deberían los bancos permitir que agentes de terceros accedan a las cuentas de sus clientes? ¿Cómo sabemos si un agente es legítimo? ¿Quién es responsable cuando algo sale mal?
La introducción de Know Your Human (KYH) por parte de Sardine es un paso importante para responder a algunas de esas preguntas. Al vincular las señales del dispositivo y de la identidad de la persona con el agente que realiza una transacción, empezamos a cerrar una brecha que los sistemas tradicionales de detección de fraude nunca se diseñaron para abordar. KYH puede facilitar las aprobaciones de los comercios y aportar pruebas en caso de disputa, pero no permite determinar por sí solo el alcance completo de las instrucciones del consumidor.
Sin embargo, tras años trabajando en instituciones financieras, hay otra pregunta que no puedo dejar de plantearme.
¿Qué ocurre cuando un cliente dice: «Ese es mi agente, pero yo nunca le dije que hiciera eso»?
Conclusiones clave:
- A efectos del cumplimiento normativo en el comercio agéntico, verificar la identidad de una persona no equivale a autorizar una acción. Know Your Human (KYH) vincula las señales del dispositivo y de identidad de una persona con el agente, pero no permite determinar el alcance completo de las instrucciones que el cliente dio a un agente de compras con IA.
- Un investigador de fraudes que revisa una compra realizada por un agente y que ha sido objeto de una disputa se encuentra con un cliente legítimo que utiliza un agente legítimo y un pago aprobado por el banco; además, tanto el fraude amistoso como los errores involuntarios del agente pueden acabar en la misma cola de disputas.
- Visa Compelling Evidence 3.0 ayuda a los comercios a defenderse ante determinadas disputas mediante el historial de transacciones previas e identificadores como los datos del dispositivo, y demostrar que un consumidor está vinculado a un agente no demuestra que haya autorizado todo lo que ese agente hizo.
- Un sistema de intercambio de pruebas basado en Ethoca Alerts permitiría a una entidad financiera solicitar al proveedor del agente un registro limitado de las instrucciones y los permisos del agente de IA relacionados con una transacción en disputa. Se trata de una propuesta y aún no existe ningún estándar del sector al respecto.
- Los bancos comunitarios y las cooperativas de crédito con equipos reducidos de prevención del fraude no deberían esperar a que se establezca un estándar, porque la banca basada en agentes de IA añade una tercera tarea a los programas de prevención del fraude: comprender la autoridad que un cliente ha delegado en la tecnología que actúa en su nombre.
La disputa que aún no hemos resuelto
Supongamos que le digo a mi agente: «Búscame un portátil por menos de 1.000 dólares y consúltame antes de comprarlo». En lugar de eso, vuelve con un portátil de 1.400 dólares que ya ha pagado. El comercio recibió un pago válido y mi banco lo autorizó como cualquier otra transacción de mi cuenta. El agente está vinculado a mi identidad verificada. Todo parece legítimo, salvo que yo nunca aprobé esa compra.
Ahora imagina que llamo a mi entidad financiera para reclamar el cargo. Si te dedicas a investigar fraudes, sinceramente no sé muy bien qué tendrías que investigar. Tienes ante ti a un cliente legítimo que trabaja con un agente legítimo, además de un pago que el banco aprobó sin ningún problema. Lo que no necesariamente tienes es acceso a la conversación entre mi agente y yo.
Al menos cuatro situaciones distintas podrían explicar ese cargo:
- Autoricé la compra y me olvidé de ella.
- El agente malinterpretó mis instrucciones.
- El agente excedió los permisos que le di.
- Cambié de opinión después de lo ocurrido.
Son circunstancias muy diferentes, pero podrían acabar en la misma cola de disputas.
Verificado no es lo mismo que autorizado
El sector lleva años abordando el fraude amistoso. Con Compelling Evidence 3.0 de Visa, los comercios utilizan el historial de transacciones anteriores e identificadores, como los datos del dispositivo, para defenderse en determinadas disputas. Aunque esas pruebas siguen siendo importantes, demostrar que un consumidor está vinculado a un agente no demuestra que haya autorizado todo lo que ese agente hizo.
También pueden surgir nuevas formas de uso indebido por parte del propio consumidor. Un consumidor podría autorizar conscientemente una compra a través de un agente y luego alegar que este actuó al margen de sus instrucciones. Al mismo tiempo, otro consumidor podría tener motivos legítimos para reclamar contra un agente que se haya extralimitado en sus facultades.
Distinguir entre esos dos consumidores plantea interrogantes para todas las partes implicadas:
- ¿Cómo distingue un investigador entre ambos?
- ¿Cómo se defiende un comerciante?
- ¿Cómo determina el banco si una reclamación es legítima?
- Y lo más importante, ¿quién tiene las pruebas necesarias para determinarlo?
El sector no está pasando por alto la intención. El 20 de octubre de 2026, Visa, BILL y Billtrust anunciaron una prueba piloto en un entorno real del protocolo Trusted Agent Protocol de Visa, que permite a un agente autorizado realizar pagos de facturas aprobados por el comprador, dentro de los límites de control que este haya definido. La pregunta que sigo haciéndome es qué ocurre después del pago, cuando alguien afirma que algo salió mal: ¿cómo se transmiten las pruebas entre las partes?
Lo que Ethoca ya nos ha enseñado
Con Ethoca Alerts, una entidad emisora puede avisar a los comercios participantes de una transacción en disputa con suficiente antelación para que puedan detener la tramitación del pedido, reembolsar al cliente y evitar un contracargo. El sistema funciona porque tanto la entidad emisora como el comercio disponen de información que la otra parte desconoce. Gracias a la alerta, ambas partes empiezan a comunicarse antes de que se formalice la disputa.
Creo que podríamos aplicar un concepto similar al comercio agéntico.
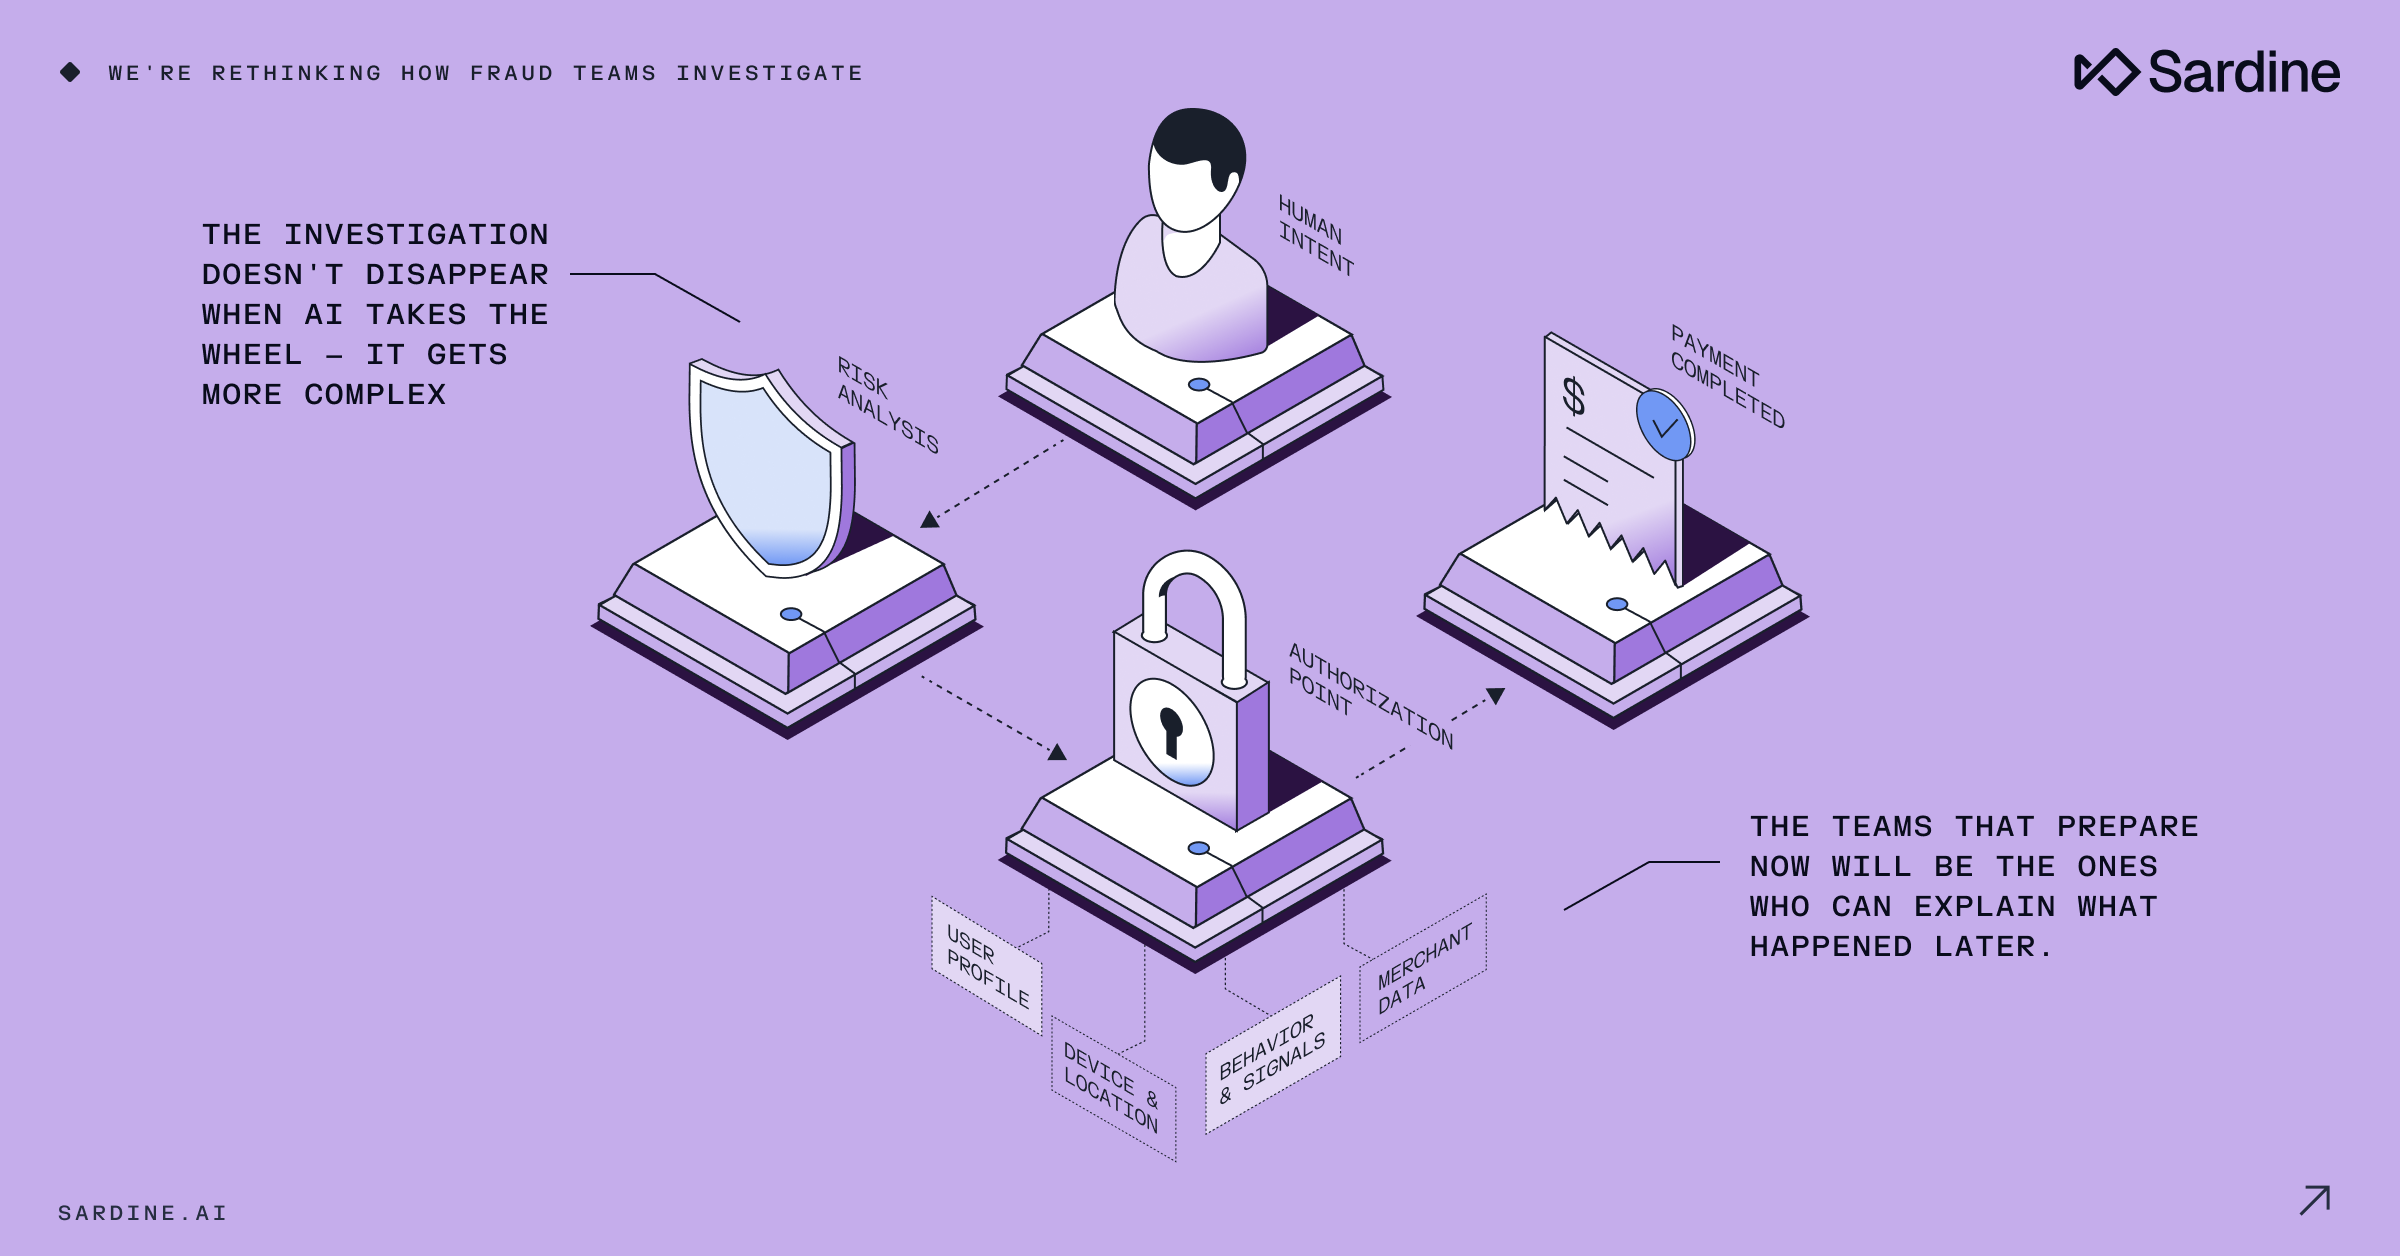
Imagina un servicio independiente que conecte a entidades financieras, comercios y proveedores de agentes de IA durante la investigación de una transacción impugnada iniciada por un agente. En lugar de que el investigador se base únicamente en los datos de autorización tradicionales, la entidad podría solicitar pruebas al proveedor del agente. No necesariamente todo el historial de conversaciones del consumidor, sino un registro seguro y acotado de las instrucciones y los permisos pertinentes para esa transacción concreta.
La solicitud podría permitir determinar:
- Si el consumidor autorizó al agente a realizar compras.
- Si se estableció un límite de gasto u otra restricción.
- Si la transacción requería una autorización adicional del consumidor.
- Si el agente actuó conforme a esas instrucciones.
- Si el consumidor revocó o modificó posteriormente la autorización.
Un comercio que detecte esto a tiempo puede corregir un error real antes de que se convierta en una devolución de cargo. Los emisores pueden distinguir entre un error del agente, una actividad no autorizada y un uso indebido por parte del propio consumidor. Y el consumidor no queda atrapado entre el banco, el comercio y el proveedor de IA.
Para que quede claro, esto es una propuesta, no algo que el sector haya estandarizado todavía. Las redes existentes y los nuevos protocolos para agentes pueden aportar algunas de las piezas, y la prueba de que se dio una instrucción no bastará por sí sola para determinar la responsabilidad. Me reafirmo en el principio: cuando varias partes disponen de distintas pruebas, resolver una disputa requiere colaboración, no una regla más contra el fraude.
Por qué debería importarles a los bancos comunitarios y a las cooperativas de crédito
Ahora vayamos un paso más allá. ¿Qué ocurre cuando los consumidores autorizan a los agentes de IA a gestionar su dinero?
Piensa en un agente que compara los tipos de interés de los depósitos, abre cuentas, transfiere fondos entre entidades, gestiona suscripciones o paga facturas.
Un cliente podría autorizar a un agente a «optimizar sus ahorros», pero ¿qué significa eso realmente? Esto deja abiertas preguntas como:
- ¿Puede transferir 500 dólares, 5.000 dólares o todo el saldo de sus ahorros?
- ¿Caduca esa autorización?
- ¿El consumidor tiene que aprobar cada transacción?
- ¿Qué ocurre si el agente transfiere dinero a una entidad que el consumidor nunca tuvo intención de utilizar?
Hemos desarrollado programas de prevención del fraude centrados en autenticar a los clientes y supervisar las transacciones. La banca con agentes de IA añade una tercera tarea: comprender las facultades que un cliente ha delegado en la tecnología que actúa en su nombre. Verificar la identidad de una persona no significa automáticamente que una acción esté debidamente autorizada. Las entidades con equipos reducidos de prevención del fraude no deberían esperar a que alguien les dé la respuesta.
Hacia dónde creo que se dirige el comercio agéntico
No creo que bloquear a los agentes sea una estrategia sostenible. Los bancos tienen inquietudes legítimas sobre la seguridad que deben resolverse antes de que los agentes puedan realizar transacciones de forma significativa. Aun así, los consumidores probarán herramientas que les ahorren tiempo, por lo que debemos establecer salvaguardas que permitan hacerlo de manera responsable.
Todo va encajando. Para que el comercio mediante agentes de IA sea responsable, debemos:
- verificar a la persona,
- identificar al agente,
- acreditar sus facultades,
- registrar las instrucciones que dieron lugar a una transacción, y
- resolver desacuerdos
KYH aborda lo primero. Los protocolos de agentes están trabajando en la identidad, los permisos y la intención. Lo que merece más atención es la capa de evidencias y colaboración posterior a la transacción.
Si algo hemos aprendido tras años de disputas de pagos, es que una autorización por sí sola no cuenta toda la historia. El comercio mediante agentes hace que esa lección sea aún más importante, no menos.
Mi pregunta para el sector: ¿quién está desarrollando el equivalente de Ethoca para las transacciones realizadas por agentes de IA y qué debería poder solicitar una entidad financiera cuando se cuestionan las acciones de un agente?
Preguntas frecuentes
¿Qué es KYH en el cumplimiento normativo del comercio agéntico y en qué se diferencia de «conoce a tu agente»?
Know Your Human (KYH) de Sardine vincula las señales del dispositivo y de identidad de una persona con el agente que realiza transacciones en su nombre. Esto permite al comerciante verificar que hay una persona real detrás de la compra en el comercio agéntico. Los marcos «Conoce a tu agente» abordan la cuestión desde la perspectiva opuesta, al verificar la identidad, la titularidad y los permisos del propio agente. Ninguno de los dos enfoques permite conocer el alcance completo de las instrucciones que el cliente le dio al agente.
¿Por qué no basta con verificar que se trata de una persona para demostrar que un agente de IA está autorizado?
La verificación de una persona permite saber quién está detrás de una compra realizada por un agente, mientras que la autorización de un agente de IA determina si el cliente aprobó esa compra en concreto. Un agente puede estar vinculado a una identidad verificada sin que el cliente haya aprobado la transacción. Por ejemplo, un agente de compras con IA al que se le indica que consulte antes de comprar un portátil de menos de 1.000 dólares podría terminar comprando uno de 1.400 dólares sin haber pedido permiso.
¿Qué es la autoridad delegada y sobre qué permisos de los agentes de IA debería informarse un banco?
La autoridad delegada es el alcance de las acciones que un cliente ha autorizado a un agente a realizar en su nombre. En la banca con agentes de IA, plantea preguntas sobre cuánto dinero puede mover el agente, si la autorización caduca, si el cliente debe aprobar cada transacción y qué ocurre si el agente transfiere dinero a una entidad que el cliente nunca tuvo intención de utilizar. Los permisos del agente de IA que determinan la respuesta a cada una de estas preguntas son los que un banco puede necesitar consultar cuando un cliente impugna una transacción.
¿Cómo se aplica Visa Compelling Evidence 3.0 a las disputas en las que intervienen agentes de IA?
Visa Compelling Evidence 3.0 permite a los comercios defenderse de determinadas disputas por fraude presentando transacciones anteriores no disputadas que comparten identificadores, como datos del dispositivo y la dirección IP, con la transacción en disputa. Estas pruebas siguen siendo relevantes en los casos de fraude amistoso. Demuestran la vinculación de un cliente con un agente, pero no indican qué instrucciones le dio el cliente al agente.
¿Cómo podría un proceso similar al de Ethoca Alerts ayudar a prevenir los contracargos en los pagos realizados por agentes de IA?
Ethoca Alerts ayuda a prevenir contracargos al permitir que una entidad emisora informe a los comercios participantes sobre un fraude confirmado o una disputa casi en tiempo real. Así, el comercio puede detener la tramitación del pedido y reembolsar al cliente antes de que se registre un contracargo. Un servicio similar para los pagos realizados por agentes de IA podría permitir que una entidad solicite al proveedor del agente un registro limitado de las instrucciones y los permisos que dieron lugar a una transacción en disputa iniciada por dicho agente. Ese servicio es una propuesta y, por ahora, no constituye un estándar del sector.
¿Qué es el protocolo Trusted Agent de Visa y en qué consiste el programa piloto de BILL y Billtrust?
El Visa Trusted Agent Protocol permite a los agentes autorizados firmar sus solicitudes para que los comercios puedan reconocerlos. El 20 de octubre de 2026, Visa, BILL y Billtrust pusieron en marcha una prueba piloto en un entorno real en la que un agente autorizado realiza pagos de facturas aprobados por el comprador dentro de los límites definidos por este. La prueba piloto aborda los controles de identidad y aprobación, pero deja sin resolver qué ocurre después del pago si alguien señala que hubo un problema.
¿Por qué debería interesarles la banca agéntica a los bancos comunitarios y las cooperativas de crédito?
Los bancos comunitarios y las cooperativas de crédito han desarrollado programas de prevención del fraude centrados en autenticar a los clientes y supervisar las transacciones, y la banca con agentes de IA añade una tercera tarea: comprender las facultades que un cliente ha delegado en la tecnología que actúa en su nombre. Los equipos de prevención del fraude con recursos limitados no deberían esperar a que alguien les dé la respuesta, y los investigadores de fraude necesitarán un procedimiento definido para averiguar qué autorizó el cliente cuando se presente una reclamación.