

Son las 4:50 p. m. y alguien acaba de reenviarte la orden. Asunto: «¿Has visto esto?». No, no lo has visto. Te dices que lo leerás esta noche, pero probablemente no lo hagas. La mayoría de la gente tampoco lo hará, porque es un documento largo redactado por abogados y tu verdadero trabajo sigue esperándote en la bandeja de entrada.
Aun así, vale la pena dedicarle tiempo. Una orden sancionadora es la preparación para un examen más barata que encontrarás. Un regulador acaba de dejar por escrito y públicamente qué busca y exactamente dónde no lo encontró.
El 13 de octubre de 2026, tres organismos reguladores estadounidenses anunciaron sanciones contra Bank of America, N.A. FinCEN y OCC impusieron conjuntamente una multa de 1.200 millones de dólares. OFAC llegó a un acuerdo por 11,6 millones de dólares. El banco admitió haber infringido deliberadamente la legislación contra el blanqueo de capitales (AML).
Siete conclusiones de la orden
Si no va a leer nada más, lea esto. Todas las cifras que aparecen a continuación proceden de la exposición de hechos de la propia orden.
- Las ponderaciones de riesgo apenas cambiaron. Entre 2018 y 2023, el 76 % de las ponderaciones del sistema de monitoreo de transacciones del banco nunca se modificó. De las que sí se modificaron, cerca del 80 % se redujo. Un sistema que nunca se ajusta va perdiendo poco a poco la capacidad de detectar anomalías.
- Las alertas se volvieron a puntuar y se suprimieron sin realizar suficientes pruebas. La lógica de reevaluación afectó a unos 150.000 grupos de eventos. En varios años, las alertas promovidas automáticamente generaron más de un tercio de los casos, y en 2023, casi la mitad.
- El umbral para abrir un caso no estaba bien fundamentado. El banco lo redujo de 20 puntos a 10 o 12 en diciembre de 2023, tras hablar con los reguladores. Según sus propios cálculos, eso añadiría unas 16.000 investigaciones al mes y requeriría aproximadamente 750 personas más.
- Se ignoraron las advertencias y las pruebas se centraron en el aspecto equivocado. El personal de cumplimiento y de pruebas planteó sus inquietudes en repetidas ocasiones. Las pruebas se centraron en cuántas alertas se convertían en informes de actividades sospechosas (SAR), no en lo que el sistema no detectaba. FinCEN afirmó que la dirección se centró en el impacto sobre los recursos, no en solucionar el problema.
- Las revisiones retrospectivas detectaron miles de millones. Una revisión retrospectiva examina la actividad pasada para detectar lo que se pasó por alto. Una revisión retrospectiva de 2023 revisión retrospectiva detectó casi 4.000 millones de dólares en actividad sospechosa. Una revisión retrospectiva de 2024 detectó casi 8.900 informes de actividades sospechosas (SAR) no presentados, vinculados a casi 4.000 millones de dólares. El total según FinCEN: más de 5.000 millones de dólares no detectados o detectados con retraso, de los cuales más de 1.000 millones estaban vinculados a la seguridad nacional y otros riesgos prioritarios.
- Los perfiles de los clientes no coincidían con los movimientos de dinero. Se esperaba que un cliente tuviera ventas de entre 1 y 4 millones de dólares. Sin embargo, recibió cientos de millones de dólares mediante transferencias bancarias procedentes de Europa del Este. El banco cerró esas cuentas en enero de 2024.
- El ahorro de dinero fue parte de la historia. FinCEN afirmó que el banco probablemente ahorró cientos de millones de dólares en costos de cumplimiento normativo y otorgó mayor peso a ese factor.
Por qué es importante ahora
Una orden de consentimiento significa que el banco admitió los hechos y aceptó la sanción. Esta orden solo obliga a este banco y no constituye una norma nueva, pero aun así debería importarle, porque las deficiencias que señala pueden darse en cualquier programa. Esto es lo que hizo cada parte:
Agencia | Quiénes son | Qué ocurrió |
FinCEN | La oficina del Departamento del Tesoro que hace cumplir la Ley de Secreto Bancario (BSA), la principal ley estadounidense contra el blanqueo de capitales | Sanción de 1.200 millones de dólares. Tres infracciones deliberadas de la BSA |
OCC | La Oficina del Contralor de la Moneda, que supervisa los bancos nacionales | Sanción de 750 millones de dólares por deficiencias en el programa de cumplimiento de la BSA y de lucha contra el blanqueo de capitales |
OFAC | La Oficina de Control de Activos Extranjeros, que administra las sanciones de Estados Unidos | Acuerdo de 11,6 millones de dólares por 475 presuntas infracciones |
Las tres infracciones señaladas por FinCEN consisten en no mantener un programa adecuado contra el lavado de dinero, no aplicar la debida diligencia a las cuentas corresponsales de instituciones financieras extranjeras y no presentar los informes de actividades sospechosas (SAR) de forma precisa y puntual. La orden abarca, como mínimo, el período comprendido entre el 1 de enero de 2018 y el 1 de julio de 2025.
«Intencional» tiene aquí un significado restringido. En los casos civiles relacionados con la BSA, la orden señala que se refiere a una indiferencia temeraria o a una ceguera deliberada, no a un plan para blanquear dinero. En términos sencillos, significa ignorar lo que se le había advertido.
Dónde suelen surgir los problemas
Suele empezar con una tranquila reunión de martes.
Imagina un equipo de seis analistas y 400 alertas a la semana. La cola nunca se vacía, así que alguien propone elevar el umbral para que se activen menos alertas. Parece una solución práctica y el trabajo pendiente disminuye. Nadie deja constancia de por qué se eligió ese valor ni de qué podría dejar de detectar.
Hay tres hábitos que se repiten una y otra vez en la propia orden. El sistema se configura una vez y nunca se ajusta, y las pruebas comprueban que el proceso se haya ejecutado, en lugar de verificar si detectó lo que debía. Luego, cuando alguien da la voz de alarma, la respuesta se centra en la capacidad: «¿tenemos suficiente personal?» en vez de «¿estamos expuestos a ese riesgo?»
Nada de eso parece un fallo en el momento, porque cada medida se percibe como una forma de gestionar la carga de trabajo. Pero, tras suficientes años, el resultado son más de 5.000 millones de dólares en informes omitidos o presentados fuera de plazo. La mayoría de las veces, nadie decide descuidar un control. Simplemente se le presta un poco menos de atención cada año y resulta cada vez más fácil ignorar las advertencias.
10 pruebas que puedes realizar esta semana
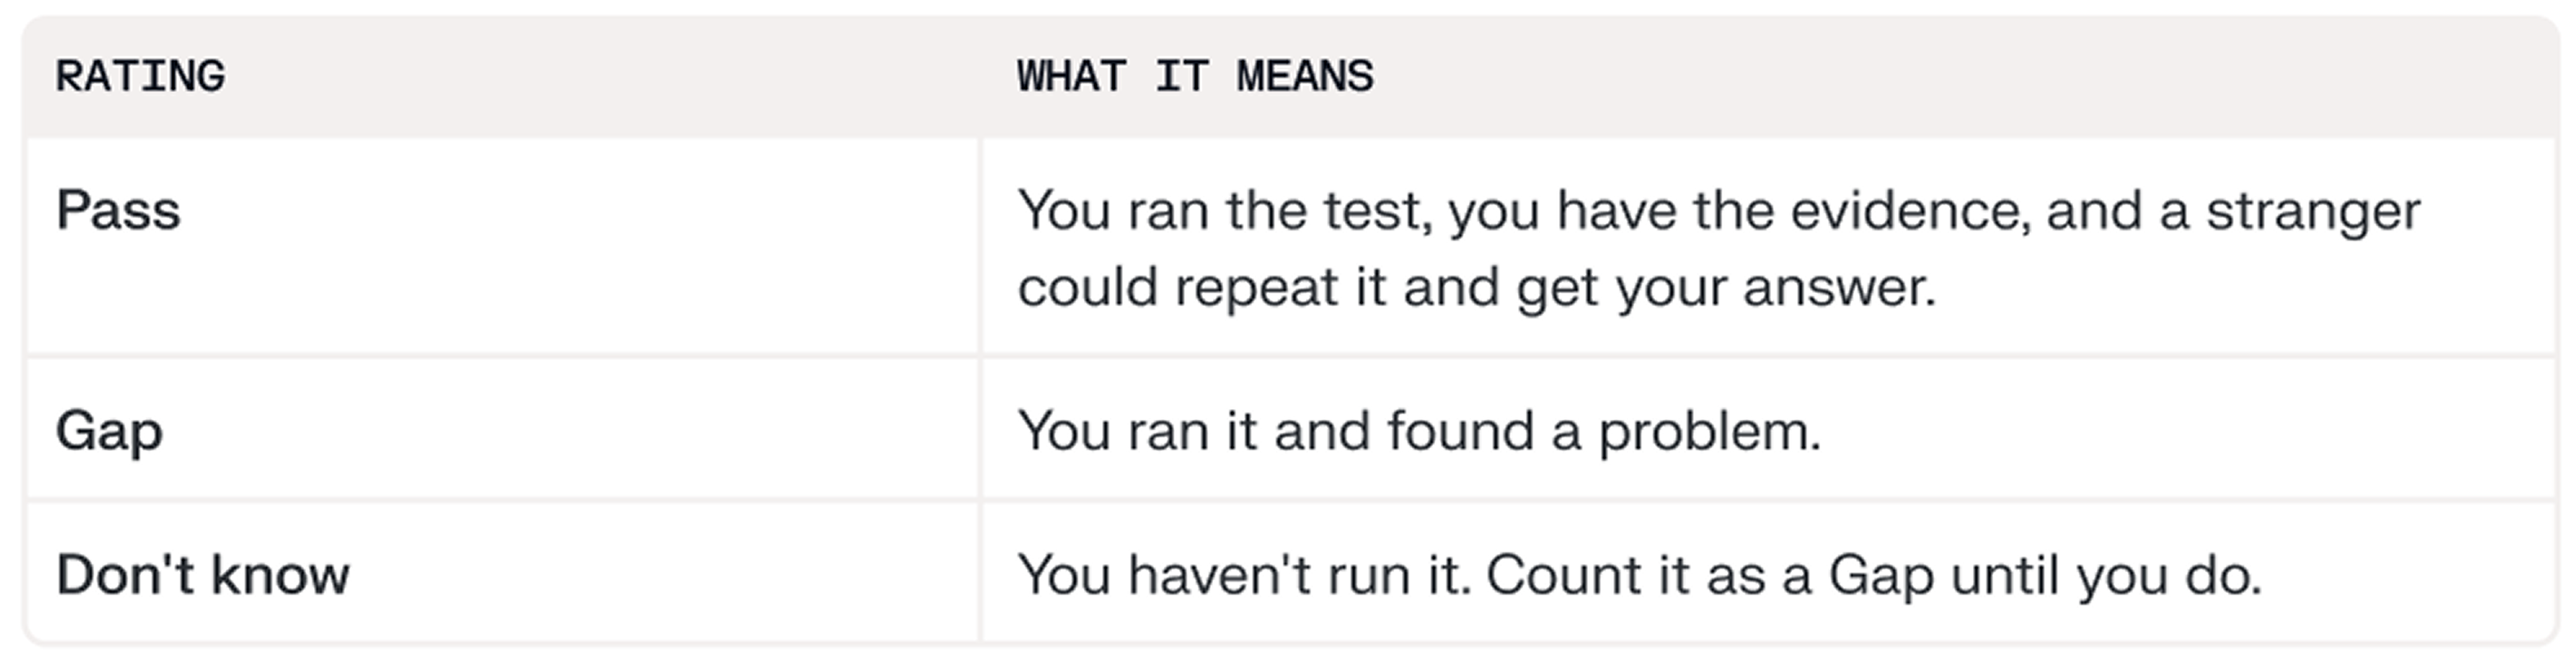
Cada prueba surge directamente de un fallo que la orden menciona. Evalúate con la escala que aparece a continuación y, después, anota la fecha junto a cada carencia. Puedes descargar una copia de estas pruebas aquí.

Para la prueba 8, utilice como referencia el propio ejemplo de la orden. Un cliente que se espera que venda entre 1 y 4 millones de dólares y que recibe cientos de millones en transferencias bancarias nunca debería permanecer sin más en una cola.
Qué sucede a continuación
Las sanciones son solo la mitad del asunto… y las medidas correctivas son donde reside el verdadero trabajo. El comunicado del Departamento del Tesoro señala que Bank of America debe hacer lo siguiente en virtud de la orden de la FinCEN:
Requisito | Qué cubre |
Período retrospectivo de terceros | Identifique y notifique a FinCEN las transacciones sospechosas que no fueron detectadas |
Revisión independiente | Monitoreo de actividades sospechosas, diligencia debida del cliente, diligencia debida de cuentas de corresponsalía bancaria extranjera y marco de gobernanza de datos para la información sobre prevención del blanqueo de capitales |
Riesgos prioritarios que se deben evaluar | La frontera suroeste de Estados Unidos y los cárteles, Irán y Rusia |
Compromisos de la OFAC | Capacitación, pruebas y auditoría, así como futuras comunicaciones y cooperación con la OFAC |
La sanción de la OCC se suma además a la orden de cese y desistimiento que emitió en diciembre de 2024, en la que exigía al banco corregir su programa. El Departamento del Tesoro afirma que la OCC detectó deficiencias que seguían sin subsanarse más de un año después de dicha orden. El Tesoro también calificó esta sanción como la mayor en la historia de la OCC.
Entonces, ¿a qué debería prestar atención? A medidas similares y a cualquier orientación que se publique posteriormente. El comunicado del Tesoro también señala que la FinCEN está aceptando denuncias de informantes y que pueden concederse recompensas cuando un caso concluye con sanciones superiores a 1 millón de dólares.
La lista de verificación es solo el comienzo
Una lista de verificación detecta carencias, pero, por desgracia, no las solucionará por ti.
La orden es clara al respecto. Personas dentro del banco detectaron los problemas y los señalaron más de una vez. Lo que no obtuvieron fue un sí. FinCEN escribió que la dirección se centró en el impacto sobre los recursos en lugar de en subsanar las deficiencias, y que el banco probablemente ahorró cientos de millones de dólares en costes de cumplimiento normativo.
Corregir un umbral requiere personal, y el personal cuesta dinero. La mayoría de los equipos de cumplimiento han estado en esa reunión en la que la respuesta sincera fue «necesitaríamos más personal» y la sala se quedó en silencio.
Así que realiza las 10 pruebas, pero no te quedes solo con la puntuación. Documenta cada brecha con un coste, una fecha y un responsable. Después, preséntasela a la persona que pueda dar el visto bueno. Si dice que no, deja también constancia por escrito. Un «no» documentado es difícil de ignorar más adelante, mientras que una preocupación no documentada es fácil de olvidar.
Empieza con una prueba
Elige una prueba de la tabla y ejecútala antes de que termine la semana. Si no puedes decidirte, empieza por la número 3 y busca la justificación escrita del umbral de alerta. Después, anota lo que encuentres, aunque no encuentres nada.
Las opiniones expresadas en este blog son exclusivamente mías y no deben considerarse asesoramiento jurídico.
Referencias
- Orden de consentimiento de la FinCEN en el asunto de Bank of America, N.A. (PDF). Estado: medida de ejecución definitiva. Se aplica únicamente a este banco, aunque las deficiencias señaladas son pertinentes para bancos, empresas de servicios monetarios y otras entidades sujetas a la normativa.
- Comunicado de prensa de FinCEN, 13 de octubre de 2026
- Comunicado de prensa del Departamento del Tesoro, 13 de octubre de 2026
- Comunicado de prensa de la OCC 2026-89
- Autoridades citadas en la orden: 31 U.S.C. 5318(h) y 31 CFR 1020.210 (programa de lucha contra el lavado de dinero), 31 U.S.C. 5318(i) y 31 CFR 1010.610 (debida diligencia respecto de cuentas corresponsales), 31 U.S.C. 5318(g) y 31 CFR 1020.320 (informes de actividades sospechosas). OCC: 12 CFR 21.21 y 21.11.