10 min
Todas las conversaciones sobre el comercio mediante agentes de IA acaban en la misma pregunta: cuando un agente de IA compra algo equivocado, ¿quién paga? Investigué el tema hace un tiempo y sigo sin tener una respuesta clara. Cuando llegué a Money 20/20 Vegas, busqué a alguien que ve a diario cómo se resuelve esta cuestión en las disputas.
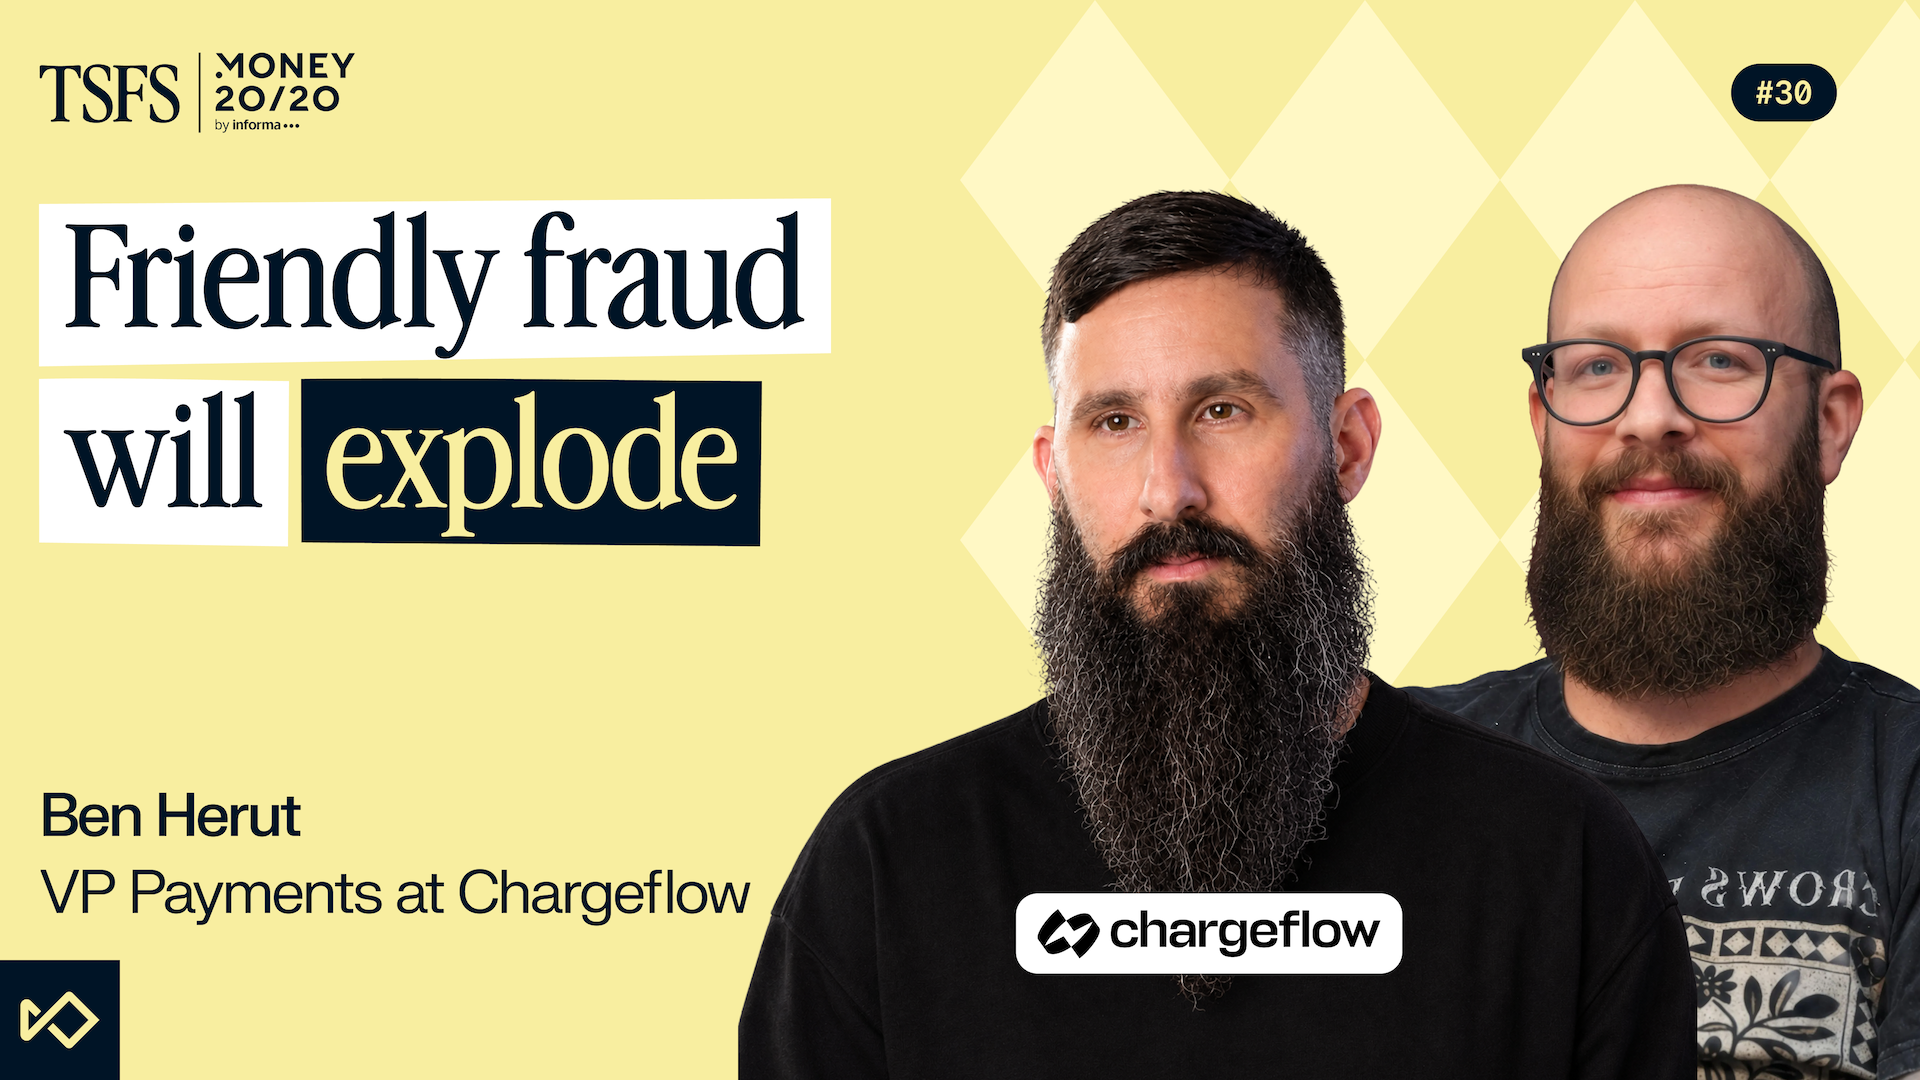
Ben Herut es vicepresidente de Pagos en Chargeflow. Esta vez fuimos breves. Hablamos de quién asume la responsabilidad, qué deben saber los emisores y los comercios cuando un agente realiza una compra, por qué 3D Secure tiene dificultades sin intervención humana y cómo el fraude amistoso en el comercio agéntico podría dar a los compradores una excusa completamente nueva.
Ben dice que la gran incógnita es quién asume la responsabilidad. Nadie lo sabe todavía. Visa, Mastercard y AmEx están buscando respuestas, aunque él lo describe como un paso atrás, porque ahora hay un elemento imprevisible en la cadena de pagos. Añadí que el proveedor de IA es, en la práctica, un nuevo actor en esa cadena y pregunté por qué solo el comercio o el emisor deberían asumir el riesgo. Ben lo compara con el modelo de compra ahora y paga después (BNPL). Las empresas de BNPL nunca fueron la parte responsable, y la responsabilidad se trasladaba en función de los contratos firmados. No cree que los proveedores de IA vayan a asumir la responsabilidad y, por su experiencia, tampoco cree que lo hagan los emisores. Depende de los datos que circulen por el sistema. Hasta que se resuelva cómo se transfiere la responsabilidad en el comercio agéntico, esa incertidumbre afecta a todos los integrantes de la cadena.
A principios de este año, las redes de tarjetas parecían reacias a informar a los emisores de si una transacción era realizada por un agente de IA. Desde entonces han rectificado, aunque no está claro cómo ni cuándo se compartirán los datos, ni qué podrán hacer los emisores con ellos. Ben señala tres mandatos en los pagos mediante agentes de IA: el mandato de pago, el mandato de tarjeta y el mandato de intención. Sin esa información, es difícil que cualquiera pueda tomar una decisión. Considera que ambas partes deben poder identificar al agente. El emisor debería saber que una transacción la realiza un agente de IA y actuar con algo más de cautela. El comercio debería poder demostrar que está tratando con un agente, y su tienda en línea debería ser fácil de analizar para la IA. El agente debe ser visible para que las reglas puedan funcionar.
3D Secure da por hecho que quien realiza la transacción es una persona. Un asistente podría hacer una compra sin avisar a nadie, mientras su propietario está en el dentista, en un avión o durmiendo. En mi opinión, eso hace que el sistema deje de funcionar. Ben fue un paso más allá. Todo el ecosistema de contracargos y disputas se diseñó en torno al comportamiento humano, y nada de él estaba preparado para un nuevo actor. Señala el paso de PSD2 a PSD3 como ejemplo de cómo la regulación intenta ponerse al día, y afirma que siempre va por detrás. Por ahora, no existe una solución única para autenticar las transacciones de los agentes de IA. El panorama cambia casi cada semana. Debemos contar con que las reglas sigan cambiando durante un tiempo.
El fraude de primera parte es donde las devoluciones de cargo en el comercio mediante agentes de IA se vuelven un asunto delicado. Ben afirma que alrededor del 70 % de las devoluciones de cargo se deben a fraude amistoso o son improcedentes, y se reparten entre reclamaciones por cargos que realmente no se reconocen y reclamaciones intencionadas. Ahora sumemos a un comprador que dice que esperaba haberle dado al agente las instrucciones correctas. Bromeé diciendo que es la excusa definitiva para el arrepentimiento del comprador: fue una alucinación de la IA. Una vez puse el ejemplo de pedirle a un agente que comprara un iPhone y ver cómo compraba una foto de un iPhone. Ben dice que las compras mediante agentes aún están en sus inicios y que las disputas por compras realizadas por agentes de IA acabarán afectando a todo el mundo en algún momento. También señalé que Amazon no permite que los asistentes de IA hagan compras. Ben respondió que quizá sepan algo que nosotros no sabemos.
Si los proveedores de IA no tienen motivos para impedir la apropiación de cuentas, la suplantación de identidad o el robo de credenciales de API, hemos incorporado a un actor cuyo principal interés es ganar dinero. No creo que eso vaya a acabar bien con el modelo actual. Las redes de tarjetas se mantienen al margen, a la espera de ver qué ocurre, y alguien pagará las consecuencias. Ben coincide en que probablemente serán los comercios. Hasta que los incentivos estén alineados, todos los equipos deberían prepararse para ello.
El fraude amistoso en el comercio agéntico no crea tanto nuevas formas de fraude como cambia a quién se puede culpar. El fraude amistoso ya representa la mayoría de los contracargos, y un agente de IA le da al comprador una excusa muy fácil de usar. El sistema que resuelve esas disputas se diseñó pensando en el comportamiento humano. La responsabilidad, la autenticación y el intercambio de datos siguen siendo cuestiones sin resolver. Los equipos que se preparen con antelación no esperarán a que las redes de tarjetas les den respuesta. Decidirán cómo demostrar qué autorizó el comprador y qué tenía permitido hacer el agente.
¿Quieres seguir hablando de mi tema favorito, y espero que también del tuyo? Suscríbete al boletín El estratega del fraude de los sábados.
Conecta con Ben Herut | LinkedIn
Jefe de gabinete en Chargeflow
Columnista en FraudBeat
Miembro del Comité de Fraude del Merchant Risk Council
SQL, Reglamento E, 3D Secure, reclamaciones y resolución de contracargos
Conecta con Chen Zamir | LinkedIn
Presentador de The Saturday Fraud Strategist
Ayuda a las fintech a crear defensas más inteligentes contra el fraude
Coautor de «La guía de IA para combatir el fraude»