

次にエージェンティックコマースで課題となるのは、誰が取引を承認したかではなく、何を承認したかを証明することかもしれません。
AIエージェントと銀行業務をめぐる議論の多くは、アクセスと認証に焦点を当てています。銀行はサードパーティのエージェントによる顧客口座へのアクセスを認めるべきでしょうか?エージェントが正当なものかどうかを、どのように確認すればよいのでしょうか?問題が発生した場合、誰が責任を負うのでしょうか?
SardineによるKnow Your Human(KYH)の導入は、こうした疑問の一部に答えるための重要な一歩です。人間のデバイスや本人確認に関するシグナルを、取引を実行するエージェントに結び付けることで、従来の不正検知では対応が想定されていなかった課題を埋め始めています。KYHは、加盟店による取引承認や異議申し立ての証拠の裏付けに役立ちますが、それだけで消費者の指示の全範囲を明らかにできるわけではありません。
ただ、金融機関で長年働いてきた経験から、どうしても頭を離れない疑問がもう一つあります。
顧客が「それは私のエージェントですが、そんなことをするよう指示した覚えはありません」と言ったら、どうなるのでしょうか?
重要なポイント:
- For エージェント型コマースのコンプライアンスにおいて、本人確認が済んでいることと、その行為が承認されていることは別です。Know Your Human(KYH)は、個人のデバイスや本人確認に関するシグナルをエージェントに紐付けますが、顧客がAIショッピングエージェントに何をどこまで指示したのか、その全容を把握することはできません。
- エージェントによる購入をめぐる異議申し立てを調査する不正調査担当者の目には、正当な顧客が正当なエージェントを利用し、銀行が決済を承認した取引として映ります。また、フレンドリーフラウドとエージェントの悪意のないミスが、同じ異議申し立ての処理キューに入ってくることもあります。
- Visa Compelling Evidence 3.0は、過去の取引履歴やデバイスデータなどの識別情報を用いて、加盟店が特定の支払い異議申し立てに反証するのを支援します。ただし、消費者とエージェントのつながりを証明しても、そのエージェントが行ったすべての行為を消費者が承認していたことの証明にはなりません。
- Ethoca Alertsをモデルとした証拠情報の交換の仕組みがあれば、金融機関は、異議申し立ての対象となった取引の根拠となる指示やAIエージェントに付与された権限について、限定的な記録をエージェント提供事業者に請求できるようになります。これは提案段階のものであり、業界標準はまだ存在しません。
- 不正対策を少人数で担う地域銀行や信用組合は、標準の策定を待つべきではありません。AIエージェントを活用した銀行サービスでは、不正対策に第三の役割が加わるためです。それは、顧客が自らに代わって行動するテクノロジーに、どのような権限を委ねているかを把握することです。
まだ解決策が見えていない紛争
たとえば、私が自分のエージェントに「1,000ドル未満のノートパソコンを探して。購入する前に必ず私に確認して」と伝えたとします。ところが、エージェントは1,400ドルのノートパソコンをすでに購入し、支払いまで済ませてしまいました。販売店は有効な支払いを受け取り、銀行も私の口座で行われるほかの取引と同じように、その支払いを承認しました。エージェントは、本人確認済みの私のIDに紐づいています。すべてが正当な取引に見えます。ただ一つ、私がその購入を承認していないという点を除いては。
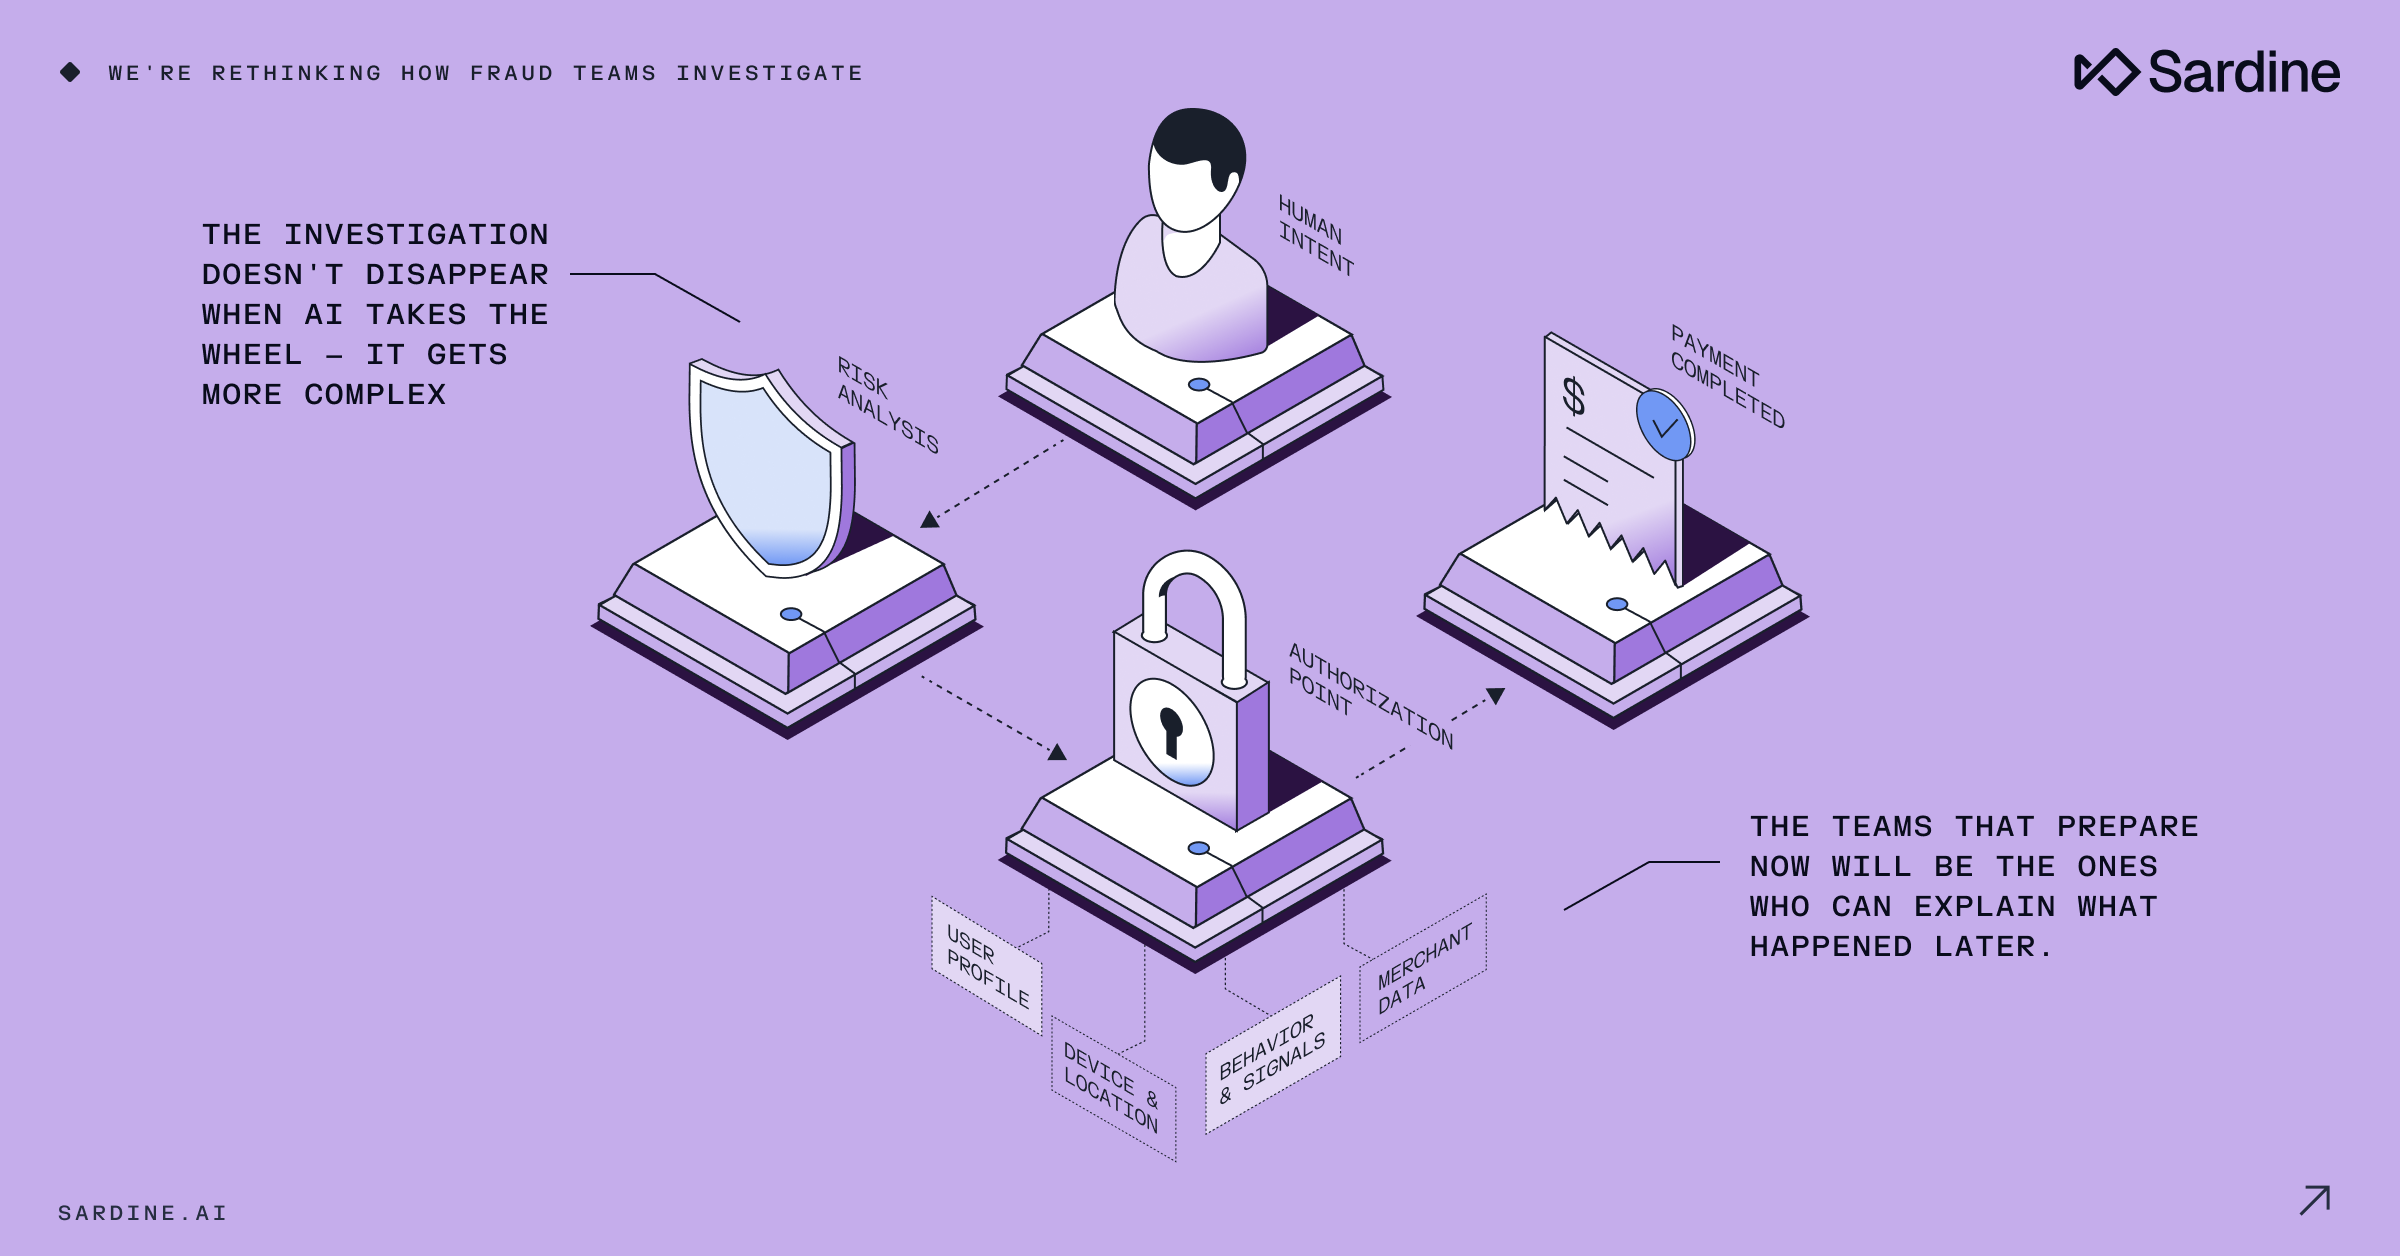
では、私が金融機関に電話して、その請求に異議を申し立てたとしましょう。あなたが不正調査担当者だとして、いったい何を調査すればよいのか、正直なところ私にもわかりません。正当な顧客が正当なエージェントを利用し、銀行も問題なく決済を承認しています。ただし、私とエージェントの間でどのようなやり取りがあったかまで確認できるとは限りません。
その請求が発生した経緯として、少なくとも次の4つの可能性が考えられます。
- 自分で購入を承認したのに、そのことを忘れてしまった。
- エージェントが私の指示を誤解しました。
- エージェントは、私が与えた権限の範囲を超えて行動しました。
- 後になって気が変わりました。
これらはまったく異なる状況ですが、同じ異議申し立ての処理キューに入る可能性があります。
本人確認済みであることと、承認されていることは同じではありません
業界は長年にわたり、フレンドリーフラウドへの対策に取り組んできました。VisaのCompelling Evidence 3.0では、加盟店は過去の取引履歴やデバイスデータなどの識別情報を使って、特定の支払い異議申し立てに反証します。こうした証拠は今なお重要ですが、消費者とエージェントのつながりを証明しても、そのエージェントが行ったすべての行為を消費者が承認していたことの証明にはなりません。
新たな形のファーストパーティによる不正利用が生じる可能性もあります。消費者がエージェントを通じた購入を承知のうえで承認しておきながら、後になってエージェントが指示の範囲を逸脱したと主張するケースが考えられます。一方で、エージェントが権限を逸脱したために、消費者の申し立てが正当であるケースもあり得ます。
この2人の消費者を見分けるには、関係者全員が次のような課題に向き合う必要があります。
- 調査担当者は、この2人の消費者をどのように見分けるのでしょうか?
- 加盟店はどのように自らを守ればよいのでしょうか?
- 銀行は、異議申し立てが正当かどうかをどのように判断するのでしょうか?
- 最も重要なのは、その判断に必要な証拠を誰が持っているのかということです。
業界も、意図を軽視しているわけではありません。2026年10月20日、Visa、BILL、Billtrustは、VisaのTrusted Agent Protocolを用いた実環境での試験運用を発表しました。これは、権限を与えられたエージェントが、買い手の定めた管理ルールの範囲内で、買い手が承認した請求書の支払いを完了できる仕組みです。それでも私に残る疑問は、支払い後に誰かが「問題があった」と訴えたとき、どうなるのかということです。証拠は、当事者間でどのように受け渡されるのでしょうか。
Ethocaがすでに教えてくれたこと
Ethoca Alertsを利用すると、カード発行会社は異議申し立てのあった取引について加盟店に迅速に通知できるため、加盟店は商品やサービスの提供を停止し、顧客に返金することで、チャージバックを回避できます。この仕組みが機能するのは、カード発行会社と加盟店がそれぞれ、相手の持っていない情報を持っているからです。アラートを受け取ることで、両者は正式な異議申し立て手続きが始まる前にやり取りを開始できます。
同様の考え方をエージェンティックコマースにも応用できるのではないかと思います。
AIエージェントが開始した取引に異議が申し立てられた際、その調査において金融機関、加盟店、AIエージェント提供事業者をつなぐ独立したサービスを想像してみてください。調査担当者が従来の承認データだけに頼るのではなく、金融機関がエージェント提供事業者に証拠の提出を求められるようにするのです。提出するのは必ずしも消費者の会話履歴すべてではなく、その取引に関係する指示や権限に範囲を限定した、安全に保護された記録です。
この照会によって、次の点を確認できる可能性があります。
- 消費者が代理人に購入の権限を与えたかどうか。
- 利用限度額やその他の制限が設定されていたかどうか。
- その取引に消費者による追加の承認が必要だったかどうか。
- エージェントがそれらの指示の範囲内で行動したかどうか。
- 消費者が後にその権限の付与を撤回または変更したかどうか。
加盟店は、これを早期に把握することで、実際のミスがチャージバックに発展する前に修正できます。カード発行会社は、エージェントのエラー、不正な取引、消費者本人による不正利用を区別できます。そして消費者も、銀行、加盟店、AIプロバイダーの間で板挟みにならずに済みます。
明確にしておくと、これはあくまで提案であり、現時点で業界標準になっているものではありません。既存のネットワークや新たに登場しつつあるエージェント向けプロトコルが、必要な要素の一部を提供できるかもしれませんが、指示が出されたという証拠だけで責任の所在が決まるわけではありません。それでも、私はこの原則を支持します。複数の関係者がそれぞれ異なる証拠を持っている場合、紛争の解決に必要なのは、不正対策ルールをもう一つ追加することではなく、関係者同士の協力です。
地域銀行や信用組合が注目すべき理由
では、さらに一歩踏み込んで考えてみましょう。消費者がAIエージェントに資金管理を任せるようになると、何が起こるでしょうか?
預金金利の比較、口座の開設、金融機関間の資金移動、サブスクリプションの管理、請求書の支払いを行うエージェントを想像してみてください。
顧客がエージェントに「預貯金を最適化してほしい」と依頼することもあるでしょう。しかし、それは具体的に何を意味するのでしょうか。そこには、次のような疑問が残ります。
- エージェントは500ドル、5,000ドル、あるいは顧客の貯蓄残高の全額を移動できるのでしょうか?
- その承認に有効期限はありますか?
- 消費者は取引のたびに承認する必要がありますか?
- エージェントが、消費者が利用するつもりのなかった金融機関に資金を移してしまった場合はどうなるのでしょうか?
これまでの不正対策は、顧客の本人認証と取引の監視を中心に構築されてきました。AIエージェントを活用する銀行サービスでは、これに加えて、顧客が自分に代わって行動するテクノロジーにどこまでの権限を委ねているかを把握するという、3つ目の役割が求められます。本人確認が済んでいるからといって、その行為に適切な権限が与えられているとは限りません。不正対策を少人数のチームで担う金融機関も、誰かが答えを示してくれるのを待つべきではありません。
私が考えるエージェント型コマースの今後
エージェントをブロックすることが、持続可能な戦略だとは思いません。銀行がセキュリティに関して抱く懸念はもっともであり、エージェントに実質的な取引権限を与える前に解消する必要があります。それでも、消費者は時間を節約できるツールを試すでしょう。だからこそ、責任ある形でそうしたツールを利用できるよう、安全策を整える必要があります。
必要な要素がそろいつつあります。責任あるエージェント型コマースを実現するには、私たちは次のことに取り組む必要があります。
- 人間であることを確認し、
- エージェントを識別する、
- その権限を確認する、
- 取引の根拠となる指示を記録し、さらに
- 意見の相違を解消する
KYHは前者に対応するものです。エージェントプロトコルでは、アイデンティティ、権限、意図への対応が進められています。一方、もっと注目すべきなのは、取引後の証拠と協働を支えるレイヤーです。
長年にわたる決済紛争から学んだことがあるとすれば、それは決済の承認だけでは全容はわからないということです。AIエージェントによる商取引では、その教訓の重要性は薄れるどころか、むしろ高まります。
業界の皆さんに問いかけたいのは、AIエージェントによる取引においてEthocaに相当する仕組みを構築しているのは誰なのか、そしてエージェントの行動をめぐって異議が申し立てられた際、金融機関はどのような情報や証拠を求められるべきなのか、ということです。
よくある質問
エージェンティックコマースのコンプライアンスにおけるKYHとは何ですか?また、Know Your Agent(エージェント確認)とはどう違いますか?
SardineのKnow Your Human(KYH)は、ユーザーのデバイス情報や本人確認に関するシグナルを、そのユーザーに代わって取引を行うエージェントと結び付けます。これにより、エージェント型コマースにおいて、加盟店は購入の背後に本人確認済みのユーザーがいることを確認できます。Know your agentのフレームワークは、逆のアプローチを取り、エージェント自体の身元、所有者、権限を検証します。ただし、どちらの仕組みも、顧客がエージェントに何をするよう指示したのか、その全容を把握するものではありません。
人間であることが確認されているだけでは、AIエージェントへの権限付与を証明するのに不十分なのはなぜですか?
人間の本人確認は、エージェントによる購入の背後に誰がいるのかを明らかにするものです。一方、AIエージェントの承認では、その特定の購入を顧客が承認したかどうかが問われます。エージェントが本人確認済みの人物に紐づいていても、顧客がその取引を承認したとは限りません。たとえば、1,000ドル未満のノートパソコンを購入する前に確認するよう指示されたAIショッピングエージェントが、すでに支払いを済ませた1,400ドルのノートパソコンを持ち帰るようなケースです。
権限委譲とは何ですか?また、銀行はAIエージェントのどのような権限について確認すべきですか?
委任された権限とは、顧客が自分に代わってエージェントに行うことを認めた行為の範囲を指します。AIエージェントを活用する銀行サービスでは、エージェントがいくらまで資金を移動できるのか、承認に有効期限があるのか、取引のたびに顧客の承認が必要なのか、顧客が利用するつもりのなかった金融機関にエージェントが資金を移動した場合にどうなるのか、といった点が問題になります。顧客が取引に異議を申し立てた際、銀行は、こうした各事項についてAIエージェントにどのような権限が付与されていたかを確認する必要が生じることがあります。
AIエージェントが関与する取引の異議申し立てには、Visa Compelling Evidence 3.0はどのように適用されますか?
Visa Compelling Evidence 3.0では、異議申し立ての対象となった取引とデバイス情報やIPデータなどの識別情報が共通する、過去に異議申し立てのなかった取引を提示することで、加盟店は特定の不正利用に関する異議申し立てに反証できます。このような証拠は、フレンドリーフラウドへの対応においても引き続き重要です。ただし、顧客とエージェントのつながりを示すものであり、顧客がエージェントに何を指示したかを示すものではありません。
Ethoca Alertsのような仕組みは、AIエージェントによる決済でのチャージバック防止にどのように役立ちますか?
Ethoca Alertsは、カード発行会社が、確認済みの不正利用や取引に関する異議申し立てを参加加盟店にほぼリアルタイムで通知できるようにすることで、チャージバックの防止を支援します。これにより加盟店は、チャージバックが発生する前に商品やサービスの提供を停止し、顧客に返金できます。AIエージェントによる決済向けに同様のサービスがあれば、金融機関は、異議が申し立てられたエージェント起点の取引について、その根拠となった指示や権限の記録を、範囲を限定してエージェント提供者に請求できるようになると考えられます。ただし、このサービスはあくまで提案段階であり、現時点で業界標準となっているものではありません。
Visa Trusted Agent Protocolとは何ですか?また、BILLおよびBilltrustとの試験運用とはどのようなものですか?
The Visa Trusted Agent Protocolでは、承認されたエージェントがリクエストに署名することで、加盟店がそのエージェントを識別できます。2026年10月20日、Visa、BILL、Billtrustは、実環境でのパイロット運用を開始しました。このパイロットでは、権限を付与されたエージェントが、購入者の定めた管理条件の範囲内で、購入者が承認した請求書の支払いを完了します。この取り組みは本人確認と承認の管理に対応していますが、支払い後に問題があったとの申し立てがあった場合の対応については、未解決のままです。
コミュニティバンクや信用組合がエージェンティック・バンキングに注目すべき理由は何ですか?
地域密着型の銀行や信用組合は、顧客の本人認証と取引の監視を中心に不正対策を構築してきました。エージェンティック・バンキングでは、これに加えて、顧客が自らの代理として動作するテクノロジーにどのような権限を委ねたのかを把握するという、3つ目の役割が生まれます。少人数で不正対策に取り組むチームは、誰かが答えを示してくれるのを待つべきではありません。異議申し立てを受けた際に、顧客が何を承認したのかを確認できるよう、不正調査担当者のために明確な手順を定めておく必要があります。